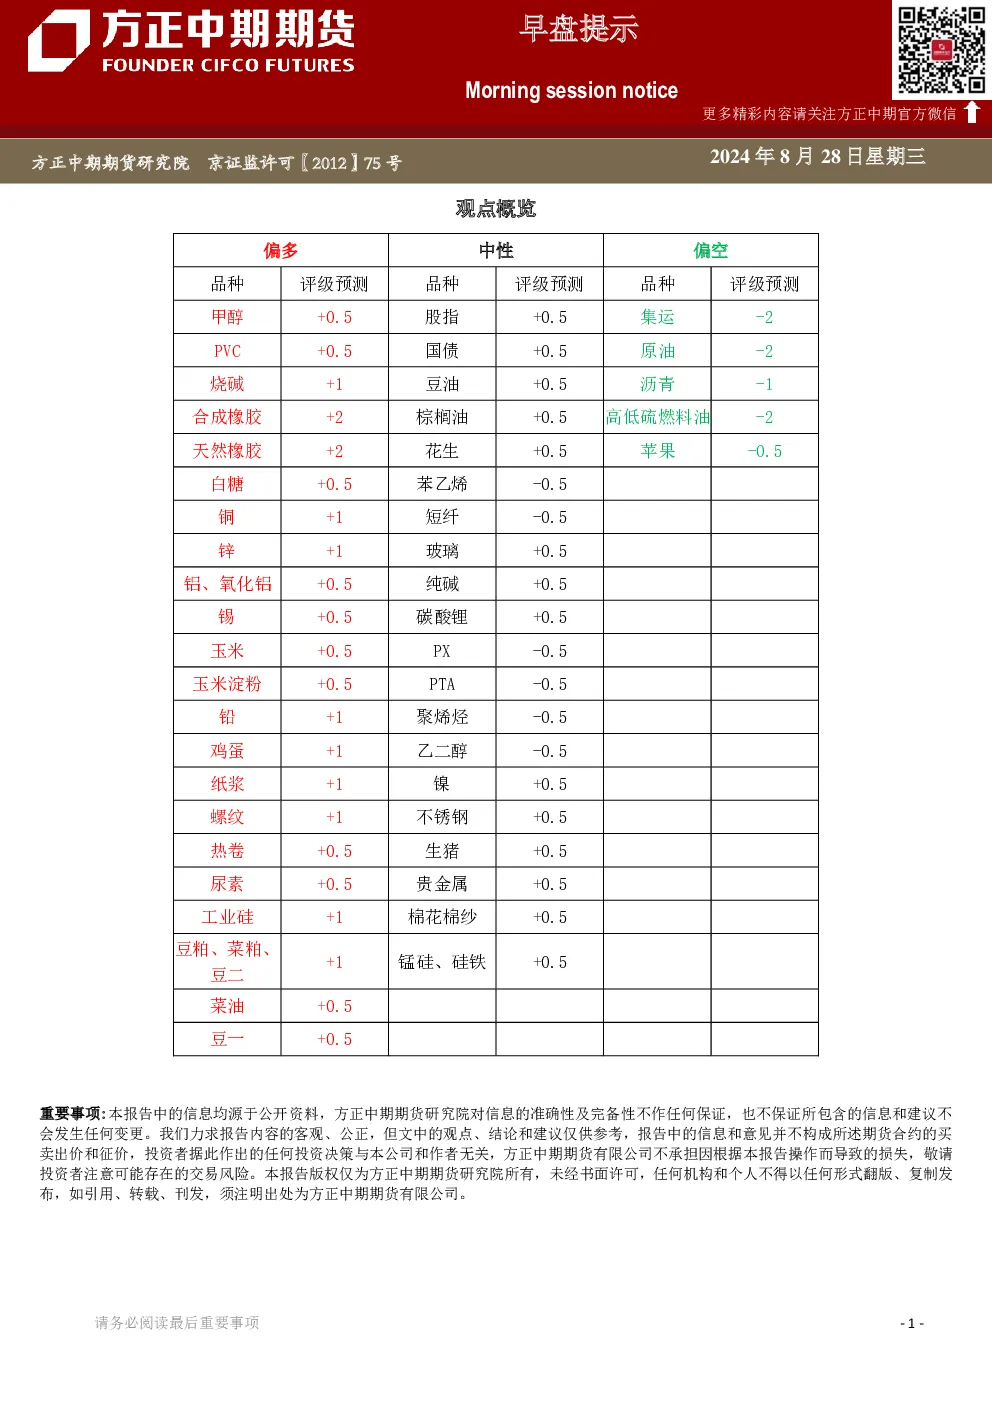
观点概览
本报告对期货市场多个品种进行了分析,涵盖资金面、宏观经济、国内外市场动态及各品种基本面。报告强调国内经济修复趋势待加速,再通胀放缓,基建改善预期强但地产风险未减,外需暂时稳定。海外方面,美联储降息预期维持低位,外盘反弹步伐延续。市场风险偏好变动不大,中长期关注基本面风险、政策宽松节奏和地产修复情况。
分品种观点详述
- 玻璃:基本面修复偏慢,预期未好转,地产仍是焦点。货币和财政政策维持宽松,其他政策待落地。外盘和风险偏好影响有限。中长期看基本面风险未消除,企业盈利预期、政策宽松节奏和地产修复、债务化解情况是关键。交易策略:空头趋势延续,建议空头配置,关注区域出货差异。
- 原油:全球地缘政治动荡提振油价,但利比亚供应担忧缓和,油价向上动力有限。交易策略:短期观望,关注旺季需求改善。
- PTA:钢厂利润降至年内低位,焦炭价格短期跟随成材波动,反弹空间有限。成本端弱稳,甲醇供应预期回升,下游需求有望好转。交易策略:逢高沽空。
- 烧碱:成本端弱稳,甲醇供应预期回升,下游需求进入金九银十后有望好转。烧碱供应稳中有增,下游需求有望回升,供需关系或改善。交易策略:短期或跟随走高,上方关注2500-2530附近压力。
- 纯碱:基本面弱势延续,部分厂家挺价效果有限,四季度库存累积压力。交易策略:中长期弱势难改,1月合约空头配置头寸轻仓长线持有,05合约宜逢高配置卖保头寸。
- 尿素:主力1月合约博弈点通常是出口和淡储,目前淡储尚早,出口政策端限制。供需来看,7月供应端逐步复产,7、8月新增产能投产量较大,下游偏淡,驱动向下。交易策略:短期期价转为贴水,基差迅速走强,单边暂时转为观望,或择机空01多03套利入场。
- 生猪:养殖户转为大幅盈利,能繁母猪价格偏强震荡。中期供需基本面上,产业链供大于求局面逐步改善,三季度消费大概率环比迎来好转。交易策略:期价或延续宽幅震荡,短期单边暂时转为观望,或择机空01多03套利入场。
- 鸡蛋:生产环节库存环比下降,淘汰鸡日龄显著走高,蛋价反弹,养殖利润季节性走高。交易策略:关注巴西甘蔗产量及外糖进口规模。
- 棉花:美联储鸽派言论令宏观情绪转暖,金九银十和开学季旺季带动郑棉反弹。美棉生长情况喜忧参半,美元再度弱势反弹,美棉出现宽幅震荡。交易策略:逢低做多。
关键数据
- 央行公开市场操作净投放流动性3234亿元,短端资金成本维持低位。
- 7月规模以上工业企业累计利润总额同比增长3.6%。
- 8月MLF超量等价续作符合市场预期。
- 7月财政收入跌幅减少、支出明显增加。
- 全国浮法玻璃生产线共计295条,在产245条,日熔量共计168815吨。
- 重点监测省份生产企业库存总量为6087万重量箱,较前一周库存增加77万重量箱。
- 8月新增注册仓单445手。
- 第32周猪粮比8.67:1,周环比升0.12%。
- 第32周全国平均养殖利润1.23元/斤,周环比涨0.33元/羽。
- 卓创出栏体重124.55kg,周环比增0.19kg。
- 全国鸡蛋生产环节库存0.78天,环比前一周降0.12天。
- 2024年8月19日-8月25日一周,公路出疆棉运输量环比减少1.85万吨。
研究结论
各品种交易策略建议根据基本面供需关系、政策影响、市场情绪等因素综合判断。中长期来看,资产荒逻辑依然不变,但需关注宏观经济修复情况、政策宽松节奏和各品种基本面变化。