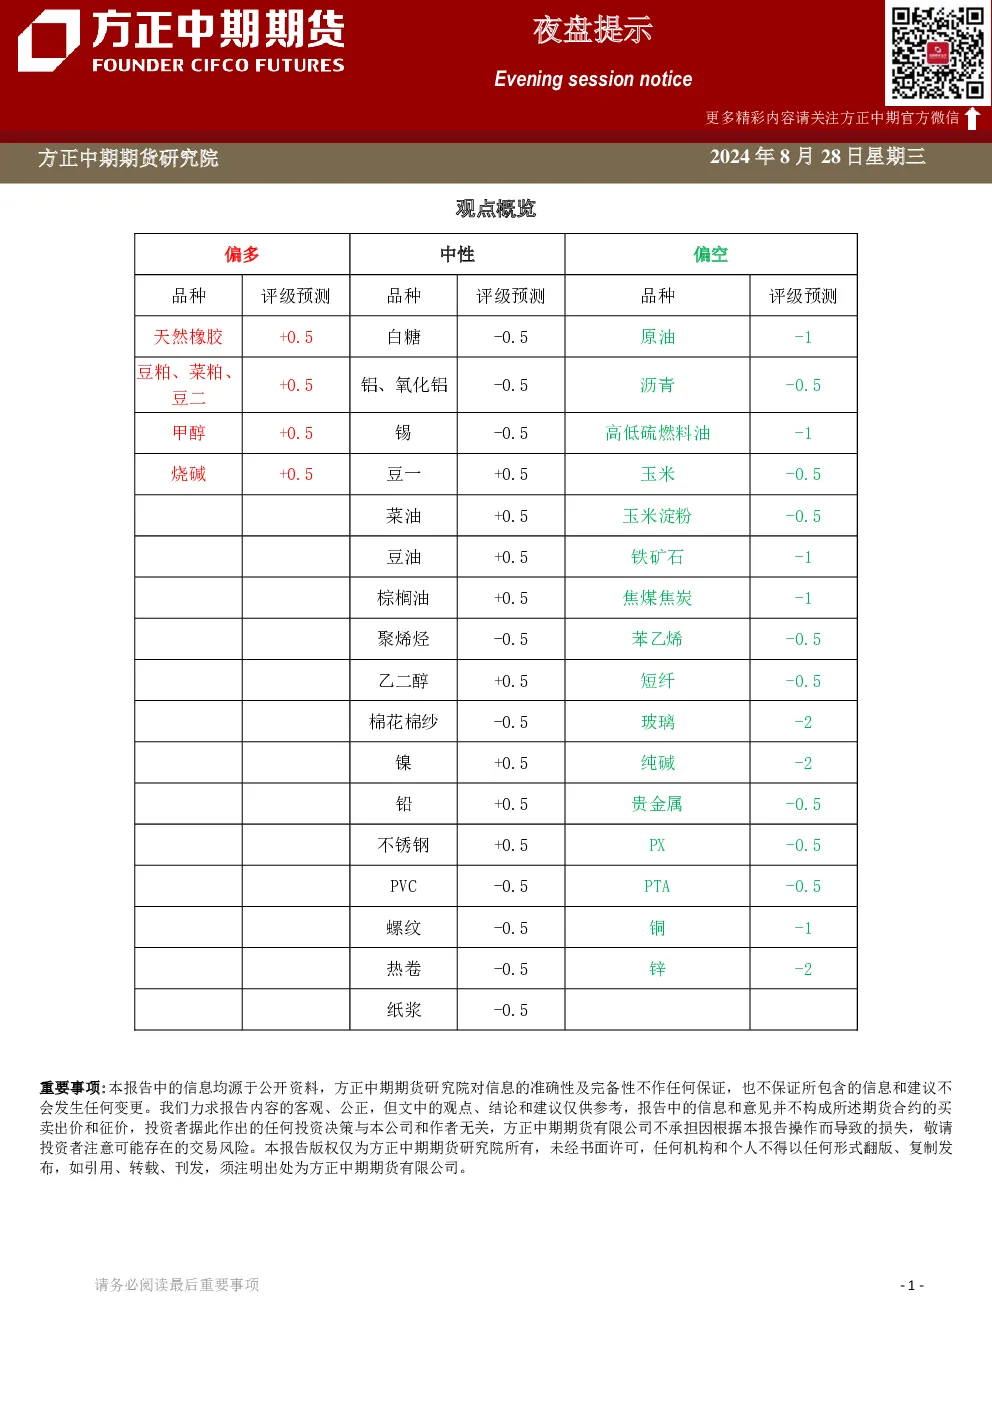
方正中期期货研究院 2024年8月28日研报总结
观点概览
- 本报告基于公开资料,信息准确性及完备性不作保证,观点仅供参考,不构成投资建议。
- 报告不承担因根据报告操作而导致的损失,投资者需注意交易风险。
分品种观点详述
铅
- 行情复盘:上海地区进口铅持货商护贴水抛货,铅锭仓库库存下降。原生铅与再生铅冶炼企业多检修,下游企业减产,供需双降,短期铅锭社库预计变化不大,9月后关注交仓。
- 市场逻辑:美联储降息预期消化,但幅度和路径不确定,市场震荡整理。供应端原生铅与再生铅减产,需求端开学季铅酸蓄电池消费好转预期促使下游接货意愿好转,炼厂库存逐步消化。7月进口量回升,但价格下行窗口收窄,精铅报价观望。蓄电池出口下滑,沪伦比变化提振出口优势,国内现货供应下滑累库或放缓。LME铅库存19万吨以内,伦铅波动,国内期货库存下滑至5000吨以内。
- 交易策略:铅10合约回调,关注17500收复意愿,卖近买远跨期头寸止赢,防范近月走强。
沪镍
- 行情复盘:沪镍主力合约换月,收于131110,跌0.7%。SMM价格131100~132800均价131950-275。
- 重要资讯:印尼Antam计划收购青山控股旗下冶炼厂,支持印尼电动汽车电池生态系统发展。
- 市场逻辑:美联储降息预期消化,市场震荡整理。印尼镍矿内贸供应紧张,镍铁成本支撑,8月内贸成本下调但现货升水走升,国内NPI预期增产,印尼产量可能下滑,镍生铁成交价格脱离前期高点。我国精炼镍供应偏高,现货供应偏宽松升水收窄,8月预期进口增长。需求端精炼镍成交一般,硫酸镍价格稳定,不锈钢排产回升,社库窄幅增库,利润受损,对原料高价接受度下降。国外精炼镍波动累库存,LME镍价16000美元上方反复,国内期现货库存料继续回升。
- 交易策略:沪镍主力合约整理,关注12.9-13万元企稳,支撑在前低及12万元附近。镍供需偏弱,成本支撑存在,供应增长,库存压力增加。宏观情绪偏暖但整理需求回升,关注就业数据对降息幅度的引导。
焦煤
- 重要资讯:7月进口煤及褐煤4620.9万吨,环比增3.6%,同比增17.7%。1-7月累计进口同比增长13.3%。7月规上工业原煤产量环比降0.2亿吨,同比增2.8%。山西省资源税税率调整,原矿税率由8%调至10%。
- 市场逻辑:美联储降息预期升温带动商品市场反弹,黑色系走强。但宏观和产业端乐观预期已计价,焦煤上涨需新驱动。上周成材表需回升,铁水产量下降,需求端对煤焦价格未形成正反馈。河北、天津钢厂提出焦炭第六轮降价,预计23日落地。7月国内固定资产投资增速收窄,地产基建投资和出口承压,碳元素总需求下行。热卷库存矛盾较大,螺纹供需改善,利润空间修复。国内煤矿产量稳定,复产增多,进口旺盛,供给端宽松。需求端无法匹配,焦化企业减产,主动采购焦煤意愿不强,焦化企业厂内焦煤库存下降,主动去库,焦煤坑口库存累库明显。短期终端需求未明显回升,钢厂利润未修复,煤焦价格反转较难,金九银十预期下反弹空间有限,旺季预期被证伪或将引发新一轮下跌。
纸浆
- 重要资讯:加拿大铁路罢工,UPM芬兰两家浆厂停机三周,中国买家对NBSK加大采购,加拿大和北欧NBSK价格持平于740-760美元/吨,南美漂阔浆走低20-40美元/吨至580-620美元/吨。
- 市场逻辑:外盘报价企稳,下游压价意愿减弱并寻求采购,带动纸浆期货走强。国内成品纸走势未明显改善,偏低估值是反弹主要原因,中国发货及后者进口量大幅下降,缓解供应压力,但下游成品纸好转前,对纸浆上涨高度保持谨慎。
- 交易策略:暂无明确交易策略,关注下游成品纸好转情况。