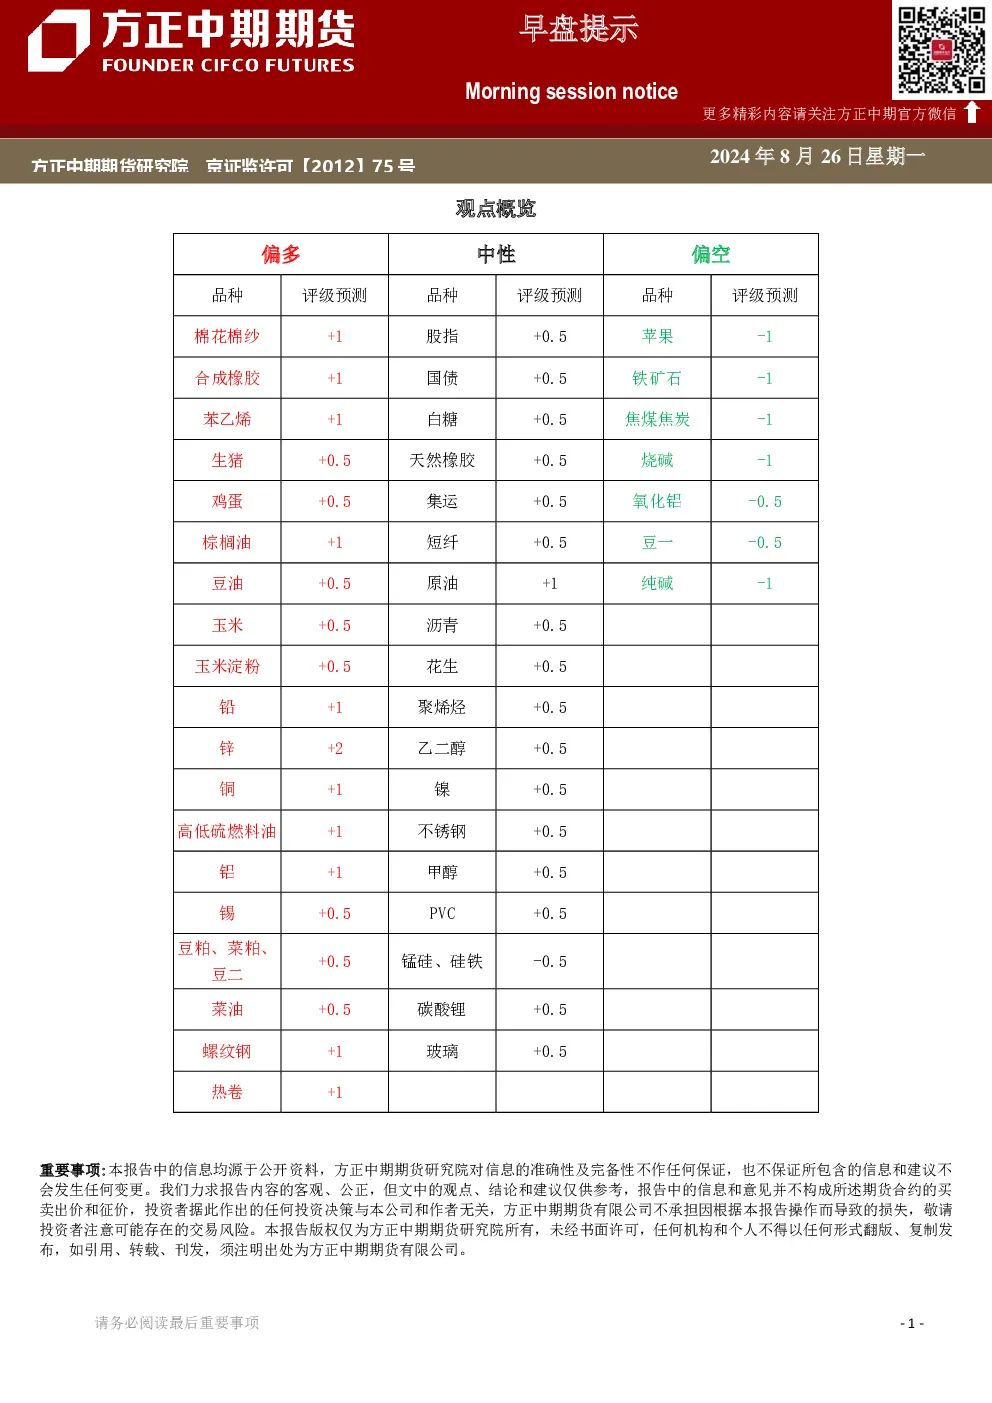
观点概览
本报告基于公开资料,对期货市场各品种进行分析,观点仅供参考,不构成投资建议。报告强调信息准确性不作保证,操作风险自负。
行情复盘与市场逻辑
- 股指:短期底部被破坏,需等待技术面反弹,中长期关注IF和IH。期现套利方面,IM远月贴水率收窄,仍有反套空间。跨期价差关注隔季合约和近月价差波动。跨品种方面,IH、IF对IC、IM比价重回万吨。
- 沪铝:主力合约震荡偏弱,供给端供应充足,需求端进入淡季。建议多单减仓,中长线维持区间震荡。上方压力位21000,下方支撑位19000。氧化铝现货价格上涨,但贴水于盘面,建议区间操作。
- 沪锡:震荡偏强,主力2410合约涨0.2%。现货均价267500元/吨,环比上涨1500元/吨。
- 沪铅:主力合约涨1.58%,供应端原生铅与再生铅减产,现货贴水,下游拿货谨慎。进口窗口收窄,LME铅库存降至19万吨以内。
- 金属硅:供给端偏强,下游多晶硅、有机硅开工率下降,出口增加。库存持续回升,关注供应端收缩和需求成色。
- 碳酸锂:主力合约LC2411涨0.14%,现货价格下跌,库存增加,下游采购操作难度加大。
- 玻璃:主力01合约跌0.32%,雨季过后库存压力加大,旺季预期落空,产能出清不可避免。
- 焦炭:主力合约走弱,钢厂提降,需求端对炉料价格负反馈,焦企库存累库,短期主动减产意愿不强。
- 甲醇:主力合约冲高回落,市场情绪好转,但20日均线承压,期价回踩五日均线支撑。
- 鸡蛋:主力合约大幅反弹,反映中秋节旺季预期,但供给回升,蛋价重心下移,下半年可能继续下行。
- 沪胶:主力合约RU2501和NR2410略涨,国内天胶社会库存微增,需求端不振,但云南降雨和新胶上市影响胶价。
交易策略
- 股指:等待技术面反弹,关注IF和IH。期现套利IM反套,跨期关注隔季合约和近月价差,跨品种IH、IF对IC、IM比价。
- 沪铝:多单减仓,区间操作。氧化铝中长线高抛低吸。
- 沪锡:区间操作。
- 沪铅:关注进口窗口变化和库存变动。
- 金属硅:关注供应端收缩和需求成色。
- 碳酸锂:反弹思路,警惕锂矿石价格下滑。
- 玻璃:空头趋势延续,关注库存变动。
- 焦炭:逢高沽空。
- 甲醇:关注库存变动和内外价差驱动。
- 鸡蛋:短期季节性走强,提防库存冲击,买9抛1正套离场。
- 沪胶:逢低做多,买入看涨期权。
风险点
- 商品系统性波动,禽流感,饲料价格;餐饮消费超预期反弹。