猜你想问
这份研报的核心内容是什么?
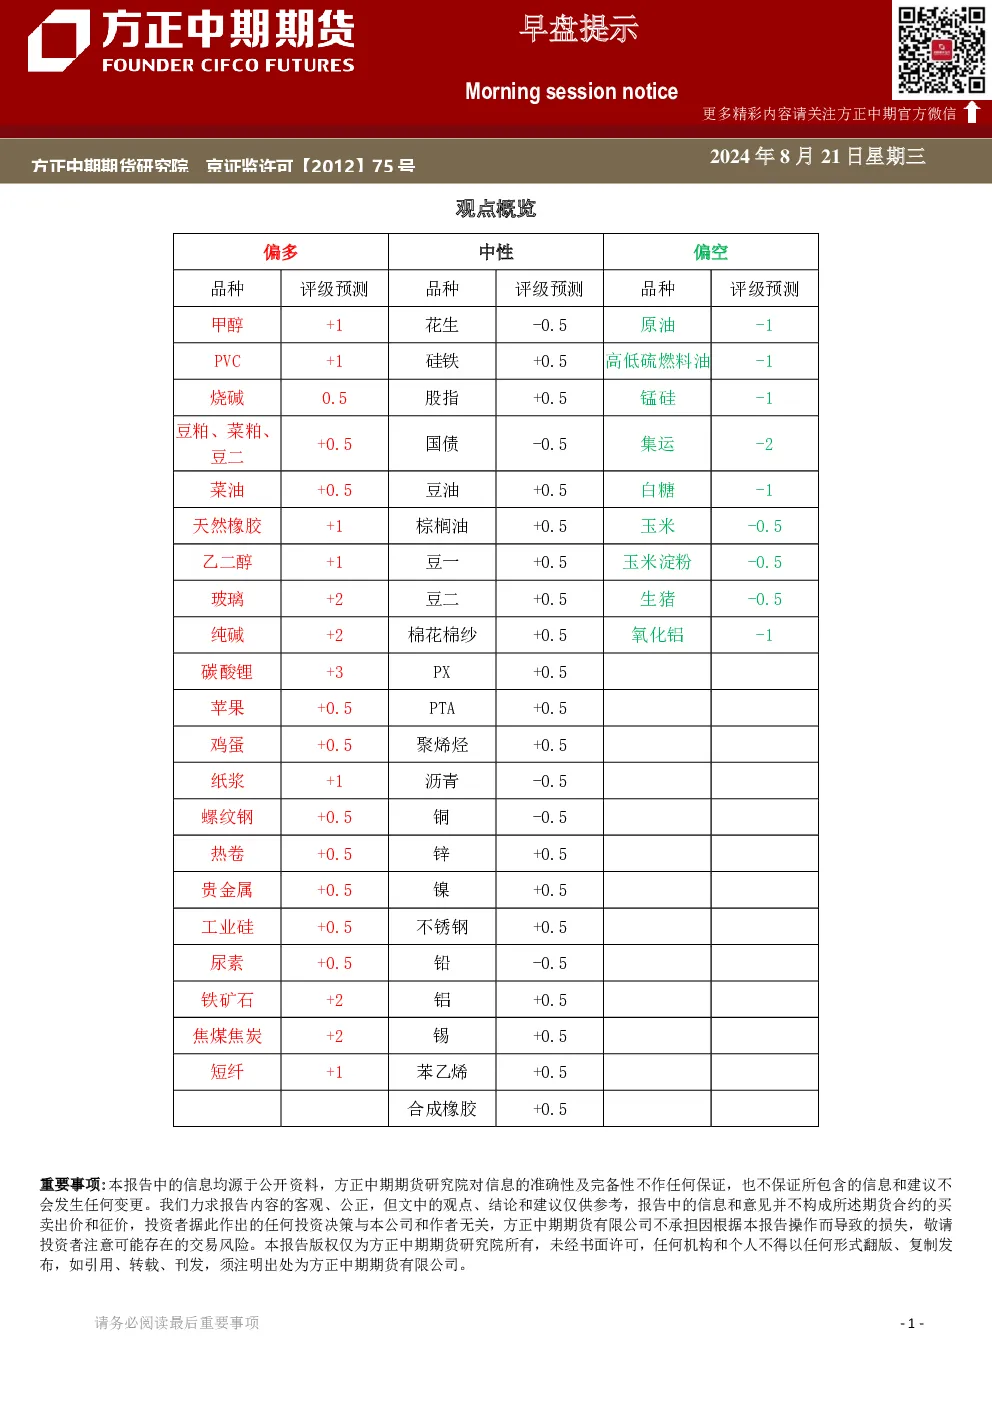
本报告基于公开资料,分析国内经济修复趋势、再通胀放缓情况、基建与房地产投资动态,同时关注美联储政策及外盘走势。报告指出经济修复偏慢,地产仍是核心风险,政策宽松但需关注增量。策略上建议等待技术面确认底部,中长期关注IF和IH,期现套利方面IC和IM近月反套机会较大。
报告对哪些赛道/行业的发展趋势进行了分析?
报告重点分析了贵金属、有色金属、金属硅、锂盐、钢材、玻璃、原油、甲醇、豆粕、菜油、生猪、鸡蛋、纸浆等行业的现状与趋势。例如贵金属方面,黄金破新年后震荡偏强,白银随有色板块修复上行;有色金属中沪铜延续反弹但存在压力,沪锌供给偏紧;锂盐库存攀升但供应减产加快;钢材外需转弱但利润企稳;玻璃旺季尚未被证伪;原油因地缘政治波动性加大;豆粕预计筑底震荡;菜油基本面偏弱;生猪期价延续宽幅震荡;鸡蛋远月期价偏强震荡;纸浆外盘报价承压。
报告重点分析了哪些方向的内容?
报告重点分析了宏观经济修复情况、各行业基本面与供需动态、期现市场走势及套利机会。具体包括国内经济修复趋势、基建与房地产投资对比、美联储政策预期、外盘市场表现、各行业库存、产量、需求及价格变化,如贵金属的避险需求、有色金属的供给紧缩、金属硅的供需矛盾、锂盐的库存与需求、钢材的外需与利润、玻璃的库存与旺季预期、原油的地缘政治影响、甲醇的供需扰动、豆粕的进口与库存、菜油的基本面偏弱、生猪的屠宰与压栏行为、鸡蛋的终端旺季、纸浆的外盘与需求等。
报告对当前市场现状作出了哪些判断?
报告判断国内经济修复未明显加速,再通胀放缓,基建投资增长,房地产投资拖累增加。美联储9月降息可能性较低,外盘持续上行接近前期高位,地缘政治风险无太大波动。基本面修复偏慢,预期未明显好转,地产仍是核心风险,政策宽松但需关注增量。股指短期底部被破坏,需等待技术面确认底部,中长期关注IF和IH,期现套利方面IC和IM近月反套机会较大。市场情绪对价格影响加大,需关注鲍威尔讲话和美国经济数据指引。
研报中提示了哪些风险?
报告提示的核心风险包括国内经济修复偏慢、地产投资拖累增加、美联储政策不及预期、外盘市场波动、地缘政治风险、各行业库存压力、需求不足或淡季扰动、成本端支撑乏力、政策增量效果待观察等。具体到行业,如贵金属需警惕风险事件导致价格大幅转向,有色金属需关注技术性压力,金属硅需关注下游需求成色,锂盐需关注库存深度去化,钢材需关注外需转弱,玻璃需警惕过分悲观情绪,原油需关注向下压力,甲醇需关注供需扰动,豆粕需关注筑底震荡,菜油需关注基本面偏弱,生猪需关注宽幅震荡,鸡蛋需关注终端旺季备货,纸浆需关注外盘与需求等。