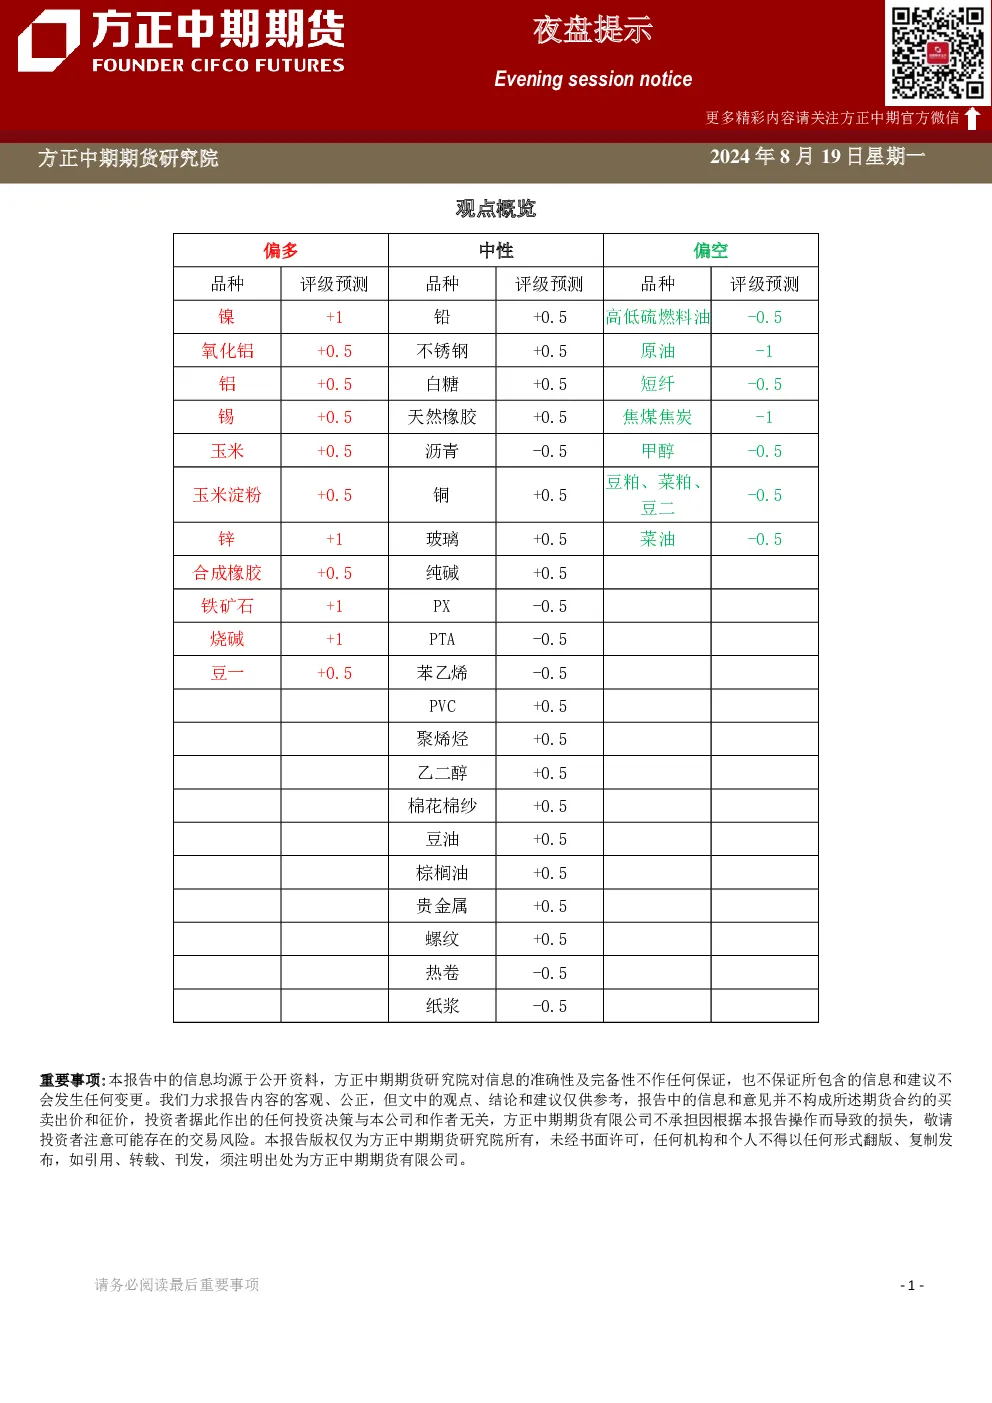
观点概览:
- 本报告基于公开资料,信息准确性及完备性不作保证,观点仅供参考,不构成投资建议。
- 方正中期期货研究院不承担因报告操作导致的损失,投资者需注意交易风险。
分品种观点详述:
-
沪锌:
- 主力ZN2409合约收于23345元,涨幅0.50%,延续反弹。
- 市场逻辑:建材价格止跌回升,焦煤盘面稳定,但钢厂减产意愿增强,需求端对炉料端价格进行负反馈。
- 交易策略:短期终端需求未明显回升,钢厂利润未修复,焦煤价格反转难,仍有下行空间。
-
焦炭:
- 主力合约下跌0.38%收于1842.5元/吨,日间盘面维持稳定。
- 市场逻辑:河北山东等地钢厂第四轮提降焦炭价格,市场预期后续仍将提降。
- 行情复盘:供给端宽松,需求端无法匹配,焦化企业减产,焦煤库存下降,焦化厂内库存持续下降,但坑口库存累库明显。
- 结论:短期终端需求未明显回升,钢厂利润未修复,焦煤价格反转难,仍有下行空间。
-
纸浆:
- 国内白卡纸市场均价4420元/吨,下滑10元/吨,终端需求整体不旺。
- 市场逻辑:外盘报价大幅下调后暂时趋稳,供应商挺价意愿提升,但整体承压,国内成品纸市场未见好转。
- 重要资讯:加拿大和北欧NBSK价格持稳在740-760美元/吨,对应针叶浆进口成本6050-6200元/吨;南美漂阔浆价格下跌至600-620美元。
- 结论:外盘报价下跌压力放缓,国内市场改善不大,纸浆承压运行,反弹高度有限。
- 交易策略:短期工业品企稳对纸浆有一定利多带动,但下游市场偏弱,建议逢高空配,01合约向上关注5850-5900元压力。