猜你想问
这份光伏产业周报主要讲了什么内容?
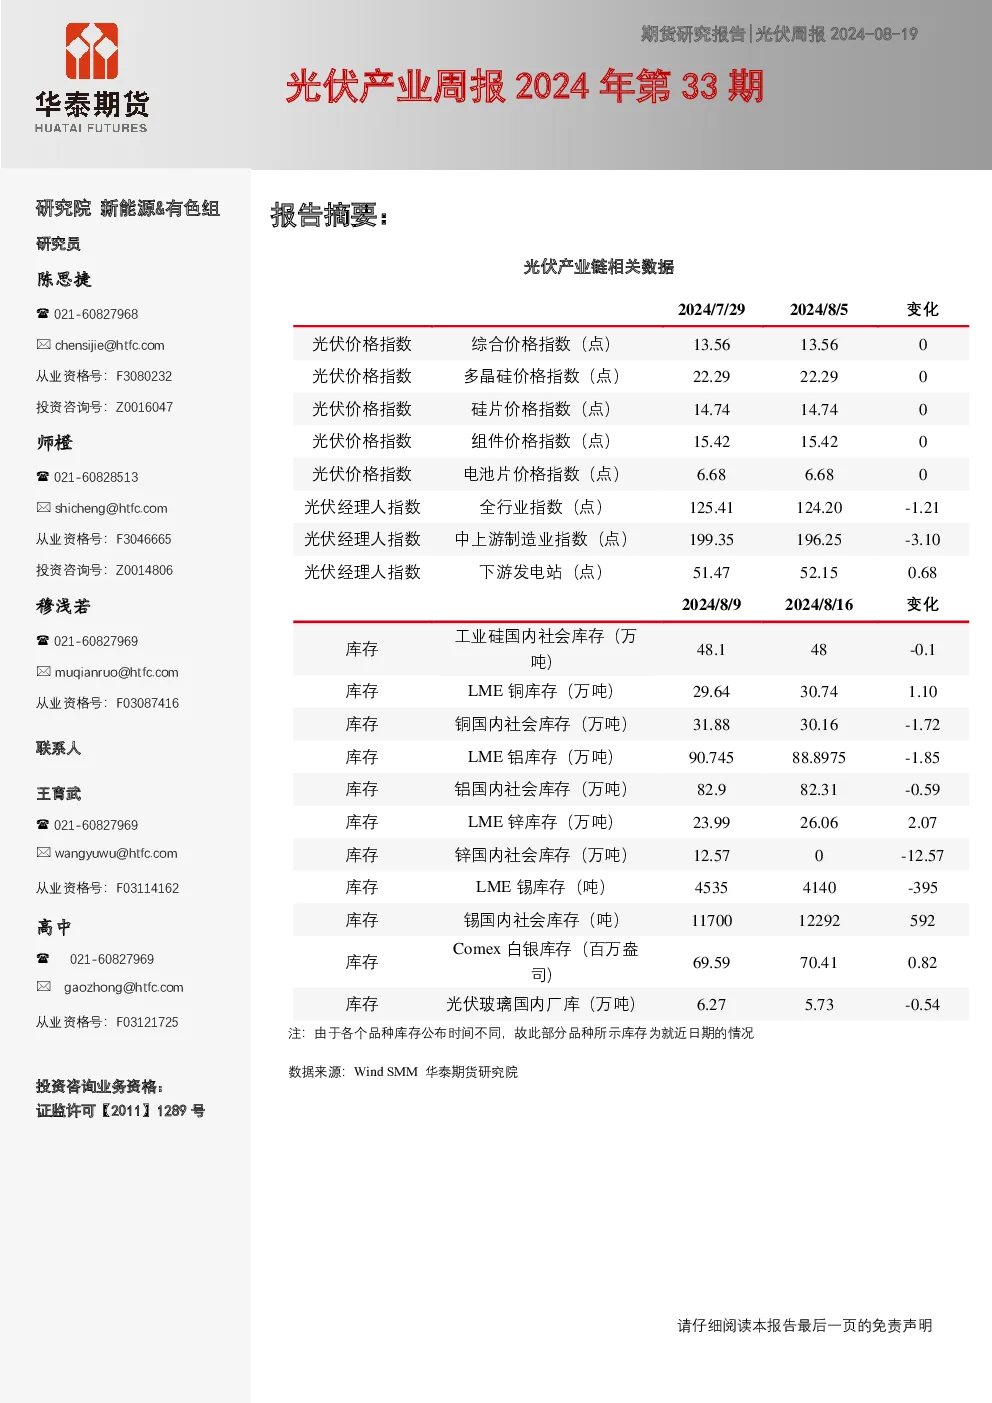
这份周报主要涵盖了8月12日当周光伏产业链的关键消息与动态。内容涉及产业政策与动态,如国家统计局数据显示7月份规上工业太阳能发电增长情况、可再生能源发电量占比提升、内蒙古出台的光伏装机配比细则、国务院推动西北风光基地建设等政策导向。同时,报道了企业动态,包括宏润建设签署光伏项目合同、钧达股份的技术升级、中丹无机非金属材料产业项目签约、苏州固锝的营收增长与净利润下降、华能临港能源开发有限公司成立以及大唐新能源的光伏发电量增长等。此外,还分析了光伏产业链相关品种价格指数的下滑、光伏经理人指数的回落、相关有色金属价格行情综述以及光伏玻璃市场的交投淡稳和价格下滑等情况。这些内容全面反映了当前光伏产业的政策环境、企业表现、市场价格趋势和行业整体动态。
光伏行业未来发展趋势如何?
光伏行业未来发展趋势呈现多元化与高质量发展特点。从政策层面看,国家持续推动可再生能源发展,如国务院提出到2030年非化石能源消费比重提高到25%左右,并积极发展分布式光伏,为行业提供了明确的发展方向。从技术层面看,企业如钧达股份完成P型向N型技术升级,推动光伏产品向高效化、智能化方向发展。从市场层面看,美国伍德麦肯基预测社区光伏装机将快速增长,显示国际市场对光伏产品的需求依然旺盛。同时,产业链价格指数的下滑和光伏经理人指数的回落也表明行业竞争加剧,企业需通过技术创新和成本控制提升竞争力。综合来看,光伏行业在政策支持、技术进步和市场需求的共同推动下,未来仍将保持增长态势,但企业需关注市场竞争和成本压力等挑战。
本报告重点分析了哪些方面?
本报告重点分析了光伏产业链的政策动态、企业运营情况、市场价格趋势及相关有色金属行情。在政策动态方面,重点关注了国家及地方层面的光伏产业扶持政策,如内蒙古出台的装机配比细则和国务院推动西北风光基地建设的意见,这些政策对行业发展方向具有重要指导意义。在企业运营方面,报道了多家光伏相关企业的最新动态,包括项目签约、技术升级、营收变化等,反映了企业在市场环境中的适应能力和发展策略。在市场价格趋势方面,分析了多晶硅、硅片、电池片、组件价格指数的下滑以及光伏经理人指数的回落,揭示了行业当前的价格压力和市场竞争状况。此外,还综述了相关有色金属如工业硅、铜、铝、锌、锡、白银的价格行情,探讨了这些原材料对光伏产业链成本和盈利能力的影响。通过这些方面的分析,报告为投资者提供了全面的光伏产业链市场洞察。
当前光伏市场现状如何判断?
当前光伏市场现状呈现政策支持力度加大、企业竞争加剧、市场价格承压下滑的特点。政策层面,国家持续推动可再生能源发展,为光伏行业提供了良好的发展环境,如国务院提出的发展分布式光伏和提升非化石能源消费比重的目标。企业层面,光伏相关企业积极进行技术升级和市场拓展,如钧达股份的N型电池产品出货占比提升,显示企业在技术创新方面的努力。然而,市场价格方面,多晶硅、硅片、电池片、组件价格指数均出现下滑,光伏经理人指数也显示行业整体有所回落,表明市场竞争加剧,企业面临成本压力。此外,光伏玻璃市场交投淡稳,价格继续下滑,库存偏高,也反映了市场需求的不确定性。综合来看,光伏市场在政策驱动下仍具发展潜力,但企业需应对市场竞争和价格波动等挑战。
本报告提示哪些风险需要注意?
本报告提示的风险主要集中在市场竞争加剧和成本压力方面。首先,光伏产业链价格指数的下滑和光伏经理人指数的回落表明行业竞争日益激烈,企业可能面临价格战和利润空间压缩的风险。其次,相关有色金属如工业硅、铜、铝等原材料的价格波动可能影响光伏产品的生产成本,如工业硅价格跌破多数企业生产成本,主产区或减产,这给产业链上下游企业带来经营风险。此外,光伏玻璃市场库存偏高、排产偏低,刚需采购为主,也反映了市场需求的不确定性,企业需谨慎评估市场需求变化带来的风险。最后,虽然政策层面支持光伏产业发展,但企业仍需关注政策调整可能带来的影响,以及技术快速迭代对现有产能的冲击。这些风险因素需引起投资者和企业的高度关注。