猜你想问
股指期货资金流出是什么意思?
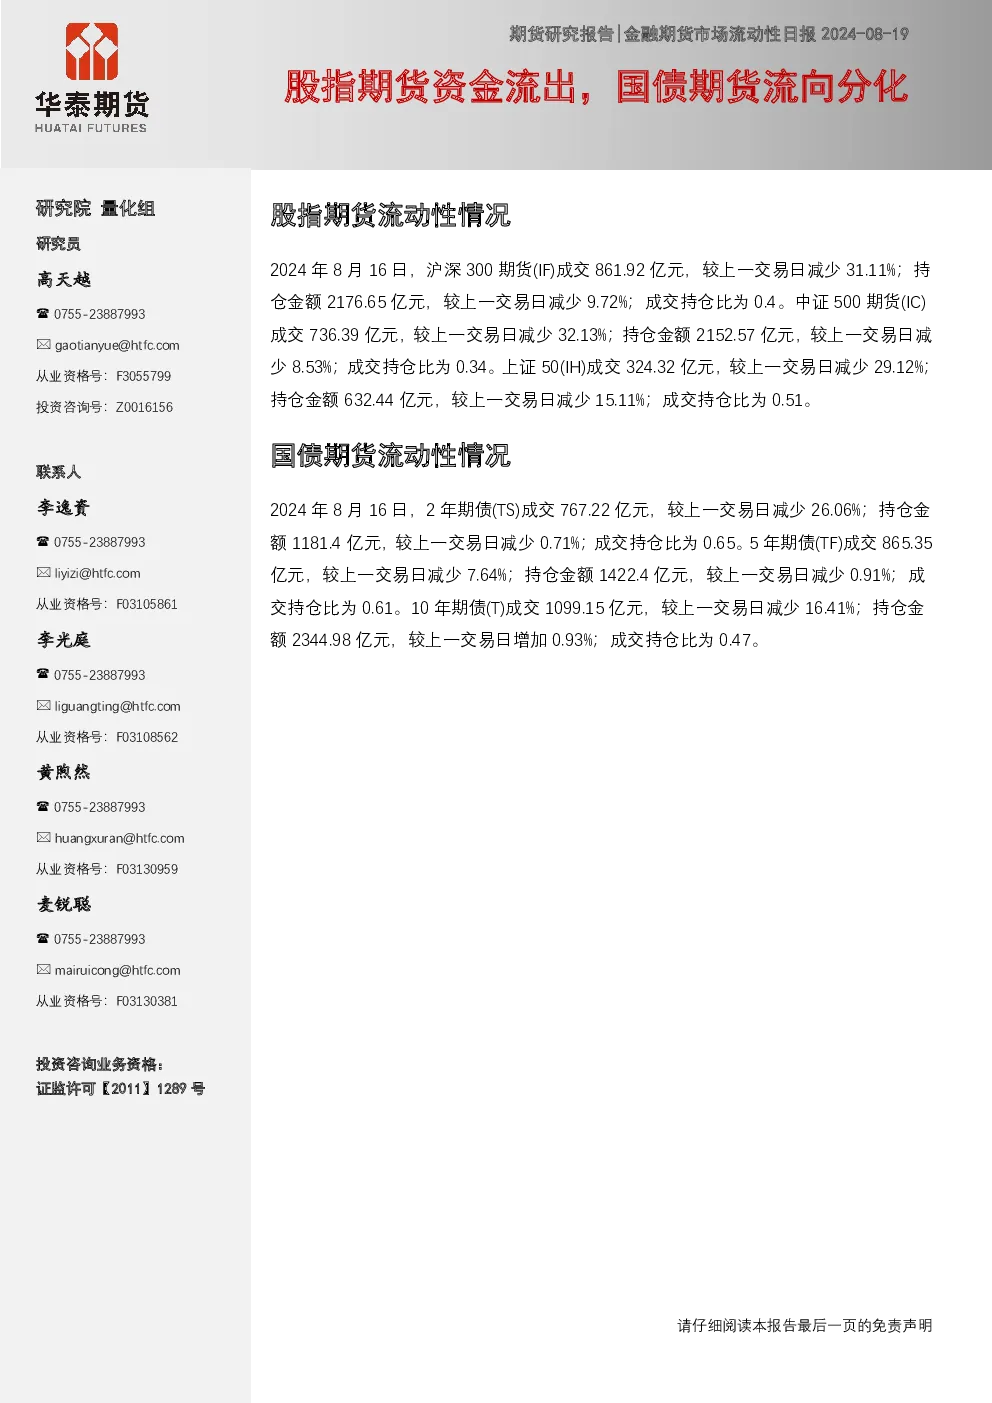
根据2024年8月16日的数据,沪深300期货(IF)、中证500期货(IC)和上证50期货(IH)的成交金额和持仓金额均较上一交易日减少,显示股指期货市场资金出现流出。IF期货成交减少31.11%,持仓减少9.72%;IC期货成交减少32.13%,持仓减少8.53%;IH期货成交减少29.12%,持仓减少15.11%。成交持仓比也相应下降,表明市场活跃度降低,投资者可能对股指期货短期走势持谨慎态度。
国债期货流向分化有哪些表现?
国债期货流向分化体现在不同期限品种的资金流向差异。2024年8月16日,2年期债(TS)、5年期债(TF)成交金额分别减少26.06%、7.64%,持仓微降或持平,成交持仓比分别为0.65、0.61,显示短期品种资金流出但持仓相对稳定。10年期债(T)成交减少16.41%,但持仓金额反而微增0.93%,成交持仓比为0.47,表明长期品种资金流出同时持仓略有增加,可能反映投资者对长期利率走势存在分歧。
金融期货市场流动性变化趋势如何?
从2024年8月16日数据看,股指期货和部分国债期货品种成交持仓比普遍下降,显示整体市场流动性有所减弱。股指期货三大主力合约成交持仓比分别为0.4、0.34、0.51,均低于前期水平;国债期货中2年期和5年期品种流动性收缩明显,而10年期品种持仓增加,形成分化格局。这种变化可能受宏观经济预期、货币政策预期等因素影响,需要持续关注市场情绪和资金流向的后续变化。
当前国债期货市场处于什么状态?
当前国债期货市场呈现结构性分化状态。2024年8月16日数据显示,短期国债期货(TS, TF)资金流出但持仓稳定,反映市场对短期利率变动较为敏感;长期国债期货(T)资金流出但持仓微增,可能表明部分投资者仍看好长期利率债的配置价值。成交持仓比的变化显示市场活跃度有所降低,投资者操作趋于谨慎,未来需关注利率政策动向及经济数据对长期品种持仓的影响。
阅读这份研报需要注意哪些风险?
阅读这份研报需注意数据时效性和市场变化风险。报告数据截至2024年8月16日,市场情况可能随时变化。报告中的分析基于公开信息,但信息可能存在不完整或滞后性。不同期限国债期货品种的资金流向差异较大,投资者需结合自身风险偏好进行判断。此外,宏观经济政策、资金面变化等因素可能对期货市场产生重大影响,建议投资者关注后续政策动向和市场情绪变化,不依赖单一报告做出投资决策。