猜你想问
宏观因子FMP组合报告主要分析了什么内容?
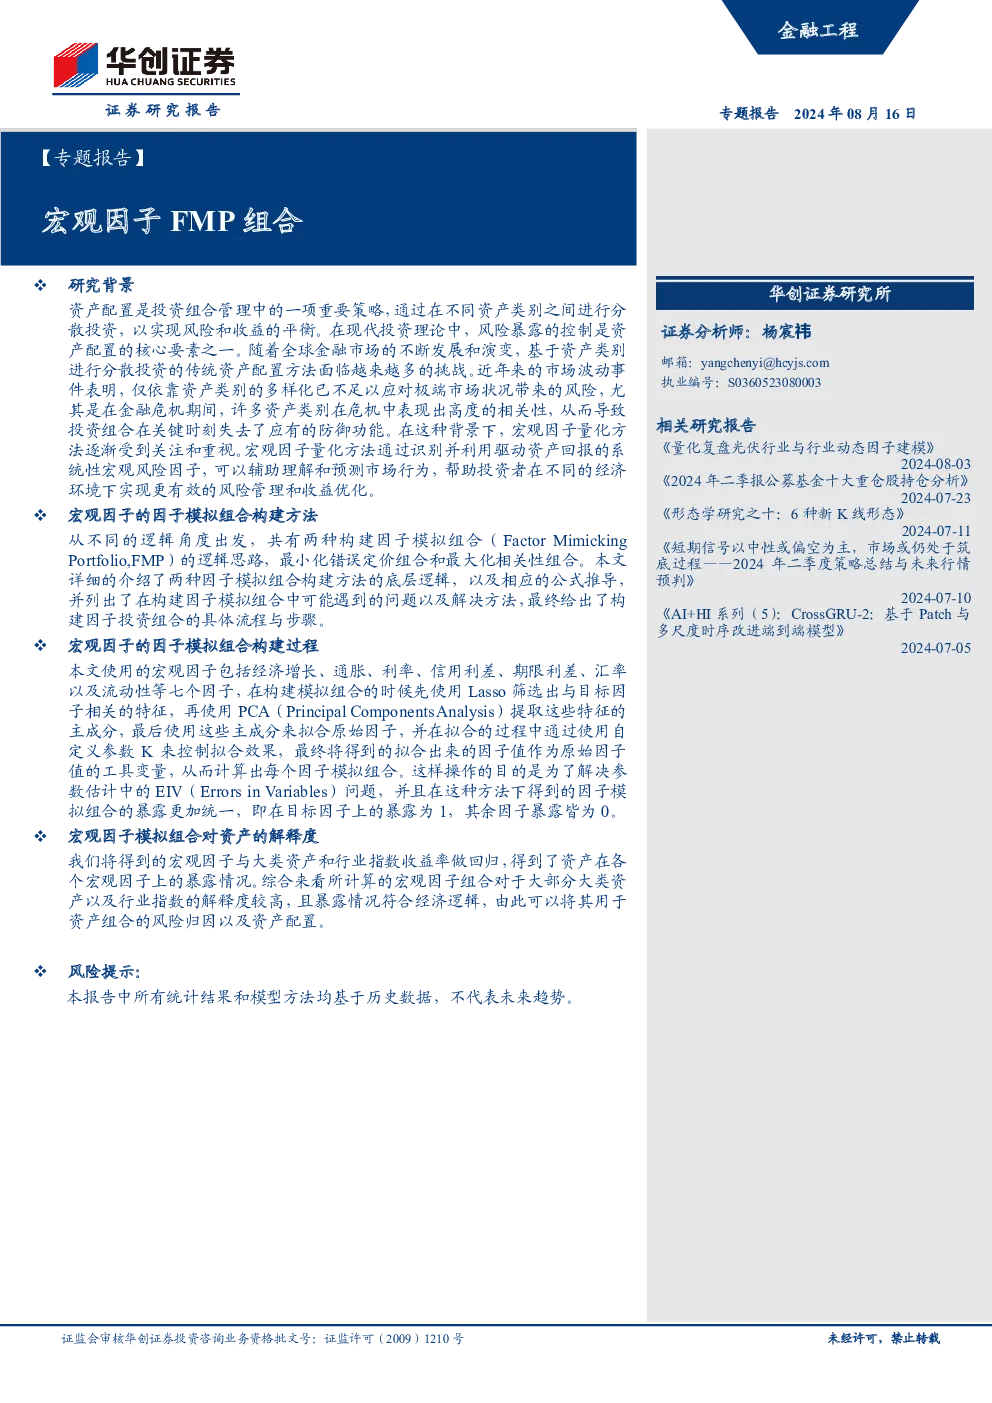
本报告主要分析了宏观因子FMP组合的构建方法及其对各类资产的解释度。报告介绍了最小化错误定价组合和最大化相关性组合两种构建方法,并详细阐述了选取宏观因子、构建因子模拟组合的过程。研究发现,宏观因子模拟组合对大类资产和行业指数具有较高解释度,可用于资产组合的风险归因和资产配置。具体而言,股票权益类资产对通胀和汇率因子负向暴露,对利率因子正向暴露;债券类资产对利率和信用利差因子敏感;大宗商品类资产对经济增长和通胀因子正向暴露;黄金对通胀因子正暴露,对利率因子负暴露。房地产指数对经济增长因子暴露最高,所有行业指数对通胀、汇率和利率因子敏感,银行指数对流动性因子负向暴露。
宏观因子量化赛道的发展趋势如何?
宏观因子量化方法逐渐受到关注,成为资产配置的重要方向。该赛道的发展趋势主要体现在对宏观因子的深入挖掘和组合方法的优化上。未来,随着高频数据获取的便利性和计算能力的提升,宏观因子量化方法将更加精细化和系统化。同时,结合机器学习等技术,可以进一步提升因子模拟组合的准确性和稳定性。此外,宏观因子量化方法的应用范围也将扩大,从传统的股票、债券市场扩展到商品、外汇等更广泛的资产类别。
报告重点分析了哪些方向?
本报告重点分析了宏观因子FMP组合的构建方法及其对各类资产的解释度。报告详细介绍了如何选取合适的宏观因子,包括经济增长、通胀、利率、信用利差、期限利差、汇率和流动性等七个因子,并使用高频化指标构建因子。此外,报告还重点分析了如何通过最大化相关性组合方法构建因子模拟组合,包括使用Lasso筛选特征、PCA提取主成分、工具变量回归估计因子暴露,并计算模拟组合权重。最后,报告分析了宏观因子模拟组合对大类资产和行业指数的解释度,为资产组合的风险归因和资产配置提供了参考。
当前市场对宏观因子组合的看法如何?
当前市场对宏观因子组合的看法逐渐积极,越来越多的投资者认识到宏观因子在资产配置中的重要性。宏观因子组合能够有效捕捉市场风险和收益来源,帮助投资者进行更科学的资产配置。特别是在市场波动加剧的背景下,宏观因子组合的风险管理和收益增强作用更加凸显。然而,市场对宏观因子组合的接受程度仍有待提高,部分投资者仍对因子模型的稳定性和有效性存在疑虑。未来,随着更多实证研究的支持和技术的进步,宏观因子组合的应用将更加广泛。
本报告有哪些风险提示需要注意?
本报告的所有统计结果和模型方法均基于历史数据,不代表未来趋势。宏观因子组合的构建依赖于历史数据的有效性,而历史数据并不能完全预测未来的市场表现。此外,宏观因子组合的构建过程中使用了多种假设和简化,可能存在模型风险。投资者在使用宏观因子组合进行资产配置时,需要充分考虑这些风险,并结合自身的风险承受能力和投资目标进行决策。同时,投资者应关注市场环境的变化,及时调整资产配置策略。