猜你想问
这份研报主要分析了哪些内容?
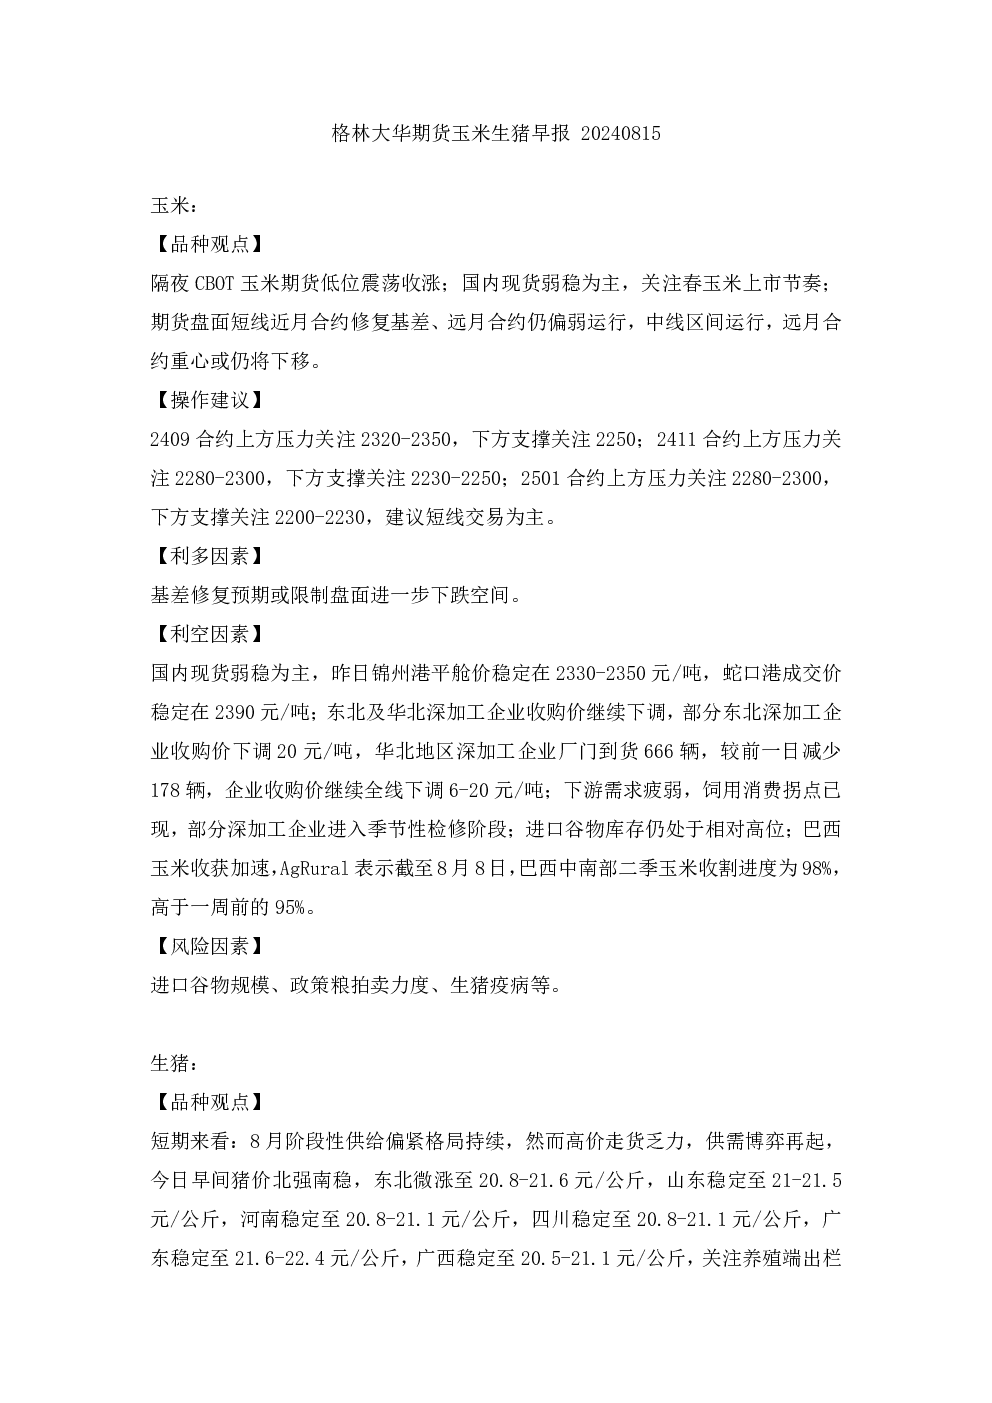
这份研报主要分析了玉米和生猪两个品种的市场情况。玉米方面,报告指出CBOT玉米期货近月合约修复基差,远月合约仍偏弱,中线区间运行,远月重心或下移。国内现货弱稳,关注春玉米上市节奏。操作建议方面,报告提供了不同合约的压力和支撑位,并建议短线交易。利多因素包括基差修复预期,利空因素则涉及现货弱稳、下游需求疲弱、进口谷物库存高和巴西玉米收获加速等。风险因素包括进口谷物规模、政策粮拍卖力度和生猪疫病等。生猪方面,报告认为短期8月供给偏紧但高价走货乏力,供需博弈;中期8-9月看涨但出栏体重高、二育持续或致供给后移,9月上涨空间有限;长期四季度消费旺季或支撑猪价,但供给恢复限制年底及明年一季度上方空间。操作建议包括不同合约的压力和支撑位,并建议养殖企业高位卖保,下游企业关注远月买保,投机交易关注支撑压力验证后的波段机会。利多因素包括中部疫病影响叠二育进场、中大猪存栏降6.4%和新生仔猪数降7%等,利空因素则涉及二育进场致供给后移、出栏体重高、新生仔猪价格下跌预期致未来成本下移、上半年猪肉产量降1.7%但同比仍增1.4%、能繁母猪存栏回升和新增注册仓单0张,累计220张等。风险因素包括宏观调控政策、疫病防控形势和二育情绪等。
玉米和生猪行业的发展趋势如何?
玉米行业的发展趋势方面,报告指出CBOT玉米期货近月合约有望修复基差,但远月合约仍偏弱,中线区间运行,远月重心可能下移。国内现货市场呈现弱稳态势,需关注春玉米的上市节奏。操作上建议短线交易,并关注不同合约的压力和支撑位。利多因素主要来自基差修复预期,而利空因素则包括现货市场疲软、下游需求减弱、进口谷物库存高企以及巴西玉米的加速收获等。风险因素则涉及进口谷物规模、政策粮拍卖力度和生猪疫病等。生猪行业的发展趋势方面,报告认为短期市场供需博弈,8月供给偏紧但高价走货乏力;中期8-9月可能看涨,但出栏体重高、二育持续或导致供给后移,9月上涨空间有限;长期来看,四季度消费旺季可能支撑猪价,但供给恢复将限制年底及明年一季度价格上方空间。操作建议包括关注不同合约的压力和支撑位,养殖企业可考虑高位卖保,下游企业可关注远月买保,投机交易则需关注支撑压力验证后的波段机会。利多因素包括中部疫病影响、中大猪存栏下降和新生仔猪数量减少等,利空因素则涉及二育进场致供给后移、出栏体重高、新生仔猪价格下跌预期致未来成本下移、上半年猪肉产量同比增加、能繁母猪存栏回升和新增注册仓单等。风险因素包括宏观调控政策、疫病防控形势和二育情绪等。
研报重点分析了哪些方向?
这份研报重点分析了玉米和生猪两个品种的市场情况。玉米方面,报告详细分析了CBOT玉米期货近月合约的基差修复情况,远月合约的偏弱态势,以及国内现货市场的弱稳状态和春玉米上市节奏的关注点。操作建议方面,报告提供了2409、2411和2501合约的具体压力和支撑位,并建议短线交易策略。利多和利空因素分析涵盖了基差修复预期、现货市场疲软、下游需求减弱、进口谷物库存高企、巴西玉米收获加速等。风险因素则包括进口谷物规模、政策粮拍卖力度和生猪疫病等。生猪方面,报告重点分析了短期供需博弈、中期供给后移的可能性、长期消费旺季的支撑作用以及供给恢复的限制效应。操作建议方面,报告提供了2409、2411、2501、2503和2505合约的压力和支撑位,并建议养殖企业和下游企业采取不同的保价策略,投机交易则需关注支撑压力验证后的波段机会。利多和利空因素分析涵盖了中部疫病影响、中大猪存栏下降、新生仔猪数量减少、二育进场致供给后移、出栏体重高、新生仔猪价格下跌预期致未来成本下移、上半年猪肉产量同比增加、能繁母猪存栏回升和新增注册仓单等。风险因素则包括宏观调控政策、疫病防控形势和二育情绪等。
当前市场现状如何判断?
当前玉米市场现状的判断显示,CBOT玉米期货近月合约正在修复基差,但远月合约仍偏弱,整体呈现中线区间运行态势,远月重心可能下移。国内现货市场表现弱稳,市场关注点集中在春玉米的上市节奏上。操作策略上建议采取短线交易方式,并密切关注2409、2411和2501等合约的压力和支撑位。利多因素主要来自基差修复预期,而利空因素则包括现货市场疲软、下游需求减弱、进口谷物库存高企以及巴西玉米的加速收获等。风险因素则涉及进口谷物规模、政策粮拍卖力度和生猪疫病等。生猪市场现状的判断显示,短期市场供需博弈激烈,8月供给偏紧但高价走货乏力;中期8-9月可能看涨,但出栏体重高、二育持续或导致供给后移,9月上涨空间有限;长期来看,四季度消费旺季可能支撑猪价,但供给恢复将限制年底及明年一季度价格上方空间。操作策略上建议关注2409、2411、2501、2503和2505等合约的压力和支撑位,养殖企业可考虑高位卖保,下游企业可关注远月买保,投机交易则需关注支撑压力验证后的波段机会。利多因素包括中部疫病影响、中大猪存栏下降和新生仔猪数量减少等,利空因素则涉及二育进场致供给后移、出栏体重高、新生仔猪价格下跌预期致未来成本下移、上半年猪肉产量同比增加、能繁母猪存栏回升和新增注册仓单等。风险因素包括宏观调控政策、疫病防控形势和二育情绪等。
研报中有哪些风险提示?
这份研报对玉米和生猪市场均提出了风险提示。玉米市场的风险因素包括进口谷物规模的不确定性、政策粮拍卖力度的影响以及生猪疫病可能带来的市场波动。此外,巴西玉米的加速收获也可能对国内市场产生影响。生猪市场的风险因素则包括宏观调控政策的调整、疫病防控形势的变化以及二育情绪的波动。此外,二育进场的持续可能导致的供给后移、出栏体重高带来的成本下移预期、上半年猪肉产量的同比增加、能繁母猪存栏的回升以及新增注册仓单等因素也可能对市场产生影响。投资者在关注市场机会的同时,需密切关注这些风险因素的变化,以便及时调整投资策略。