猜你想问
这份报告主要分析了哪些金融期货市场的流动性情况?
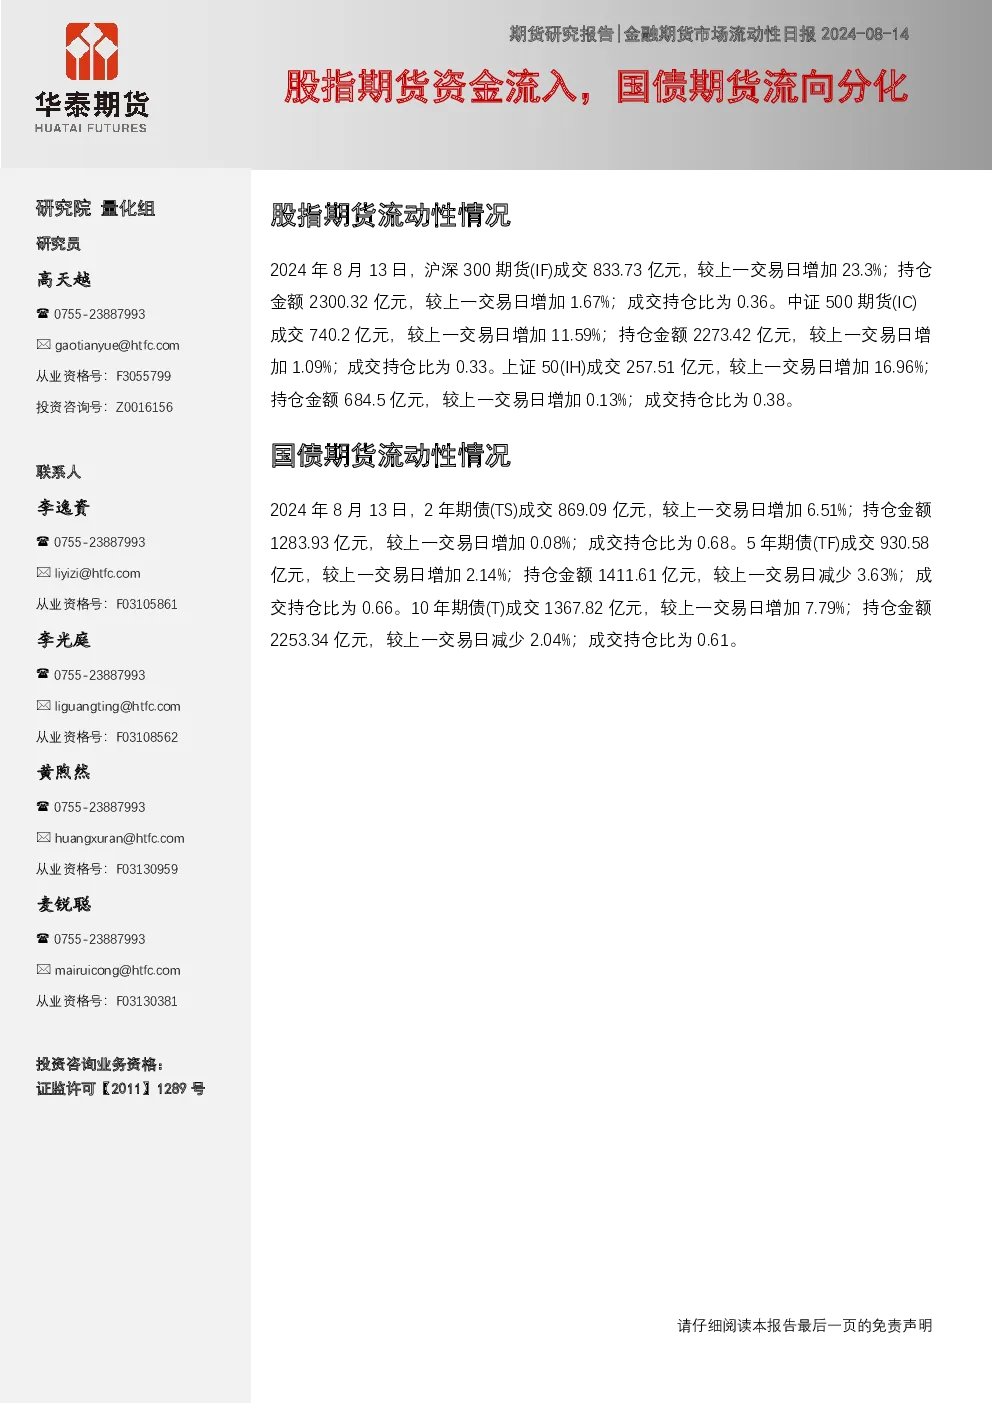
本报告主要分析了股指期货和国债期货的流动性情况。股指期货方面,2024年8月13日,沪深300期货(IF)成交833.73亿元,较上一交易日增加23.3%;中证500期货(IC)成交740.2亿元,增加11.59%;上证50(IH)成交257.51亿元,增加16.96%。国债期货方面,2年期债(TS)成交869.09亿元,增加6.51%;5年期债(TF)成交930.58亿元,增加2.14%;10年期债(T)成交1367.82亿元,增加7.79%。报告还分析了各期货品种的持仓金额和成交持仓比变化。
股指期货和国债期货的流动性趋势如何?
股指期货和国债期货的流动性趋势呈现分化。股指期货方面,沪深300期货(IF)、中证500期货(IC)和上证50(IH)的成交量和持仓金额均有所增加,显示市场活跃度提升。国债期货方面,2年期债(TS)、5年期债(TF)和10年期债(T)的成交量普遍增加,但持仓金额有所波动,5年期和10年期债分别减少3.63%和2.04%,显示短期资金流入较多,长期资金流向存在不确定性。成交持仓比方面,股指期货整体偏低,国债期货则相对较高,反映不同品种的市场参与度和风险偏好差异。
报告重点分析了哪些期货品种的流动性?
报告重点分析了沪深300期货(IF)、中证500期货(IC)、上证50(IH)、2年期债(TS)、5年期债(TF)和10年期债(T)的流动性情况。其中,股指期货方面,IF、IC和IH的成交量和持仓金额均显著增加,显示市场关注度提升。国债期货方面,TS、TF和T的成交量均有所增长,但TF和T的持仓金额出现下降,可能反映投资者对长期利率走势的谨慎态度。成交持仓比方面,IF、IC和IH较低,TF和T更低,而TS较高,显示不同期限品种的市场供需关系存在差异。
当前金融期货市场的整体流动性状况如何?
当前金融期货市场的整体流动性状况呈现结构性分化。股指期货方面,IF、IC和IH的成交量和持仓金额均显著增加,显示市场活跃度提升,投资者对权益类衍生品的需求增加。国债期货方面,TS、TF和T的成交量普遍增加,但持仓金额有所波动,TF和T的持仓金额减少,可能反映投资者对长期利率走势的谨慎态度。成交持仓比方面,股指期货整体偏低,国债期货则相对较高,显示不同品种的市场参与度和风险偏好差异。总体来看,短期资金流入较多,长期资金流向存在不确定性。
投资这份报告需要注意哪些风险?
投资这份报告需要注意以下风险:首先,报告基于已公开信息编制,但信息可能存在不准确或不完整的情况。其次,报告所载意见仅反映发布当日的观点,未来可能发生变化。再次,投资者应自行关注报告更新或修改,避免依赖过时信息。此外,报告内容仅供参考,投资者需独立判断,不能完全依赖报告做出投资决策。最后,报告内容不构成投资建议,对投资者依据报告所造成的一切后果,报告编制方不承担责任。投资者应谨慎评估自身风险承受能力,合理配置资产。