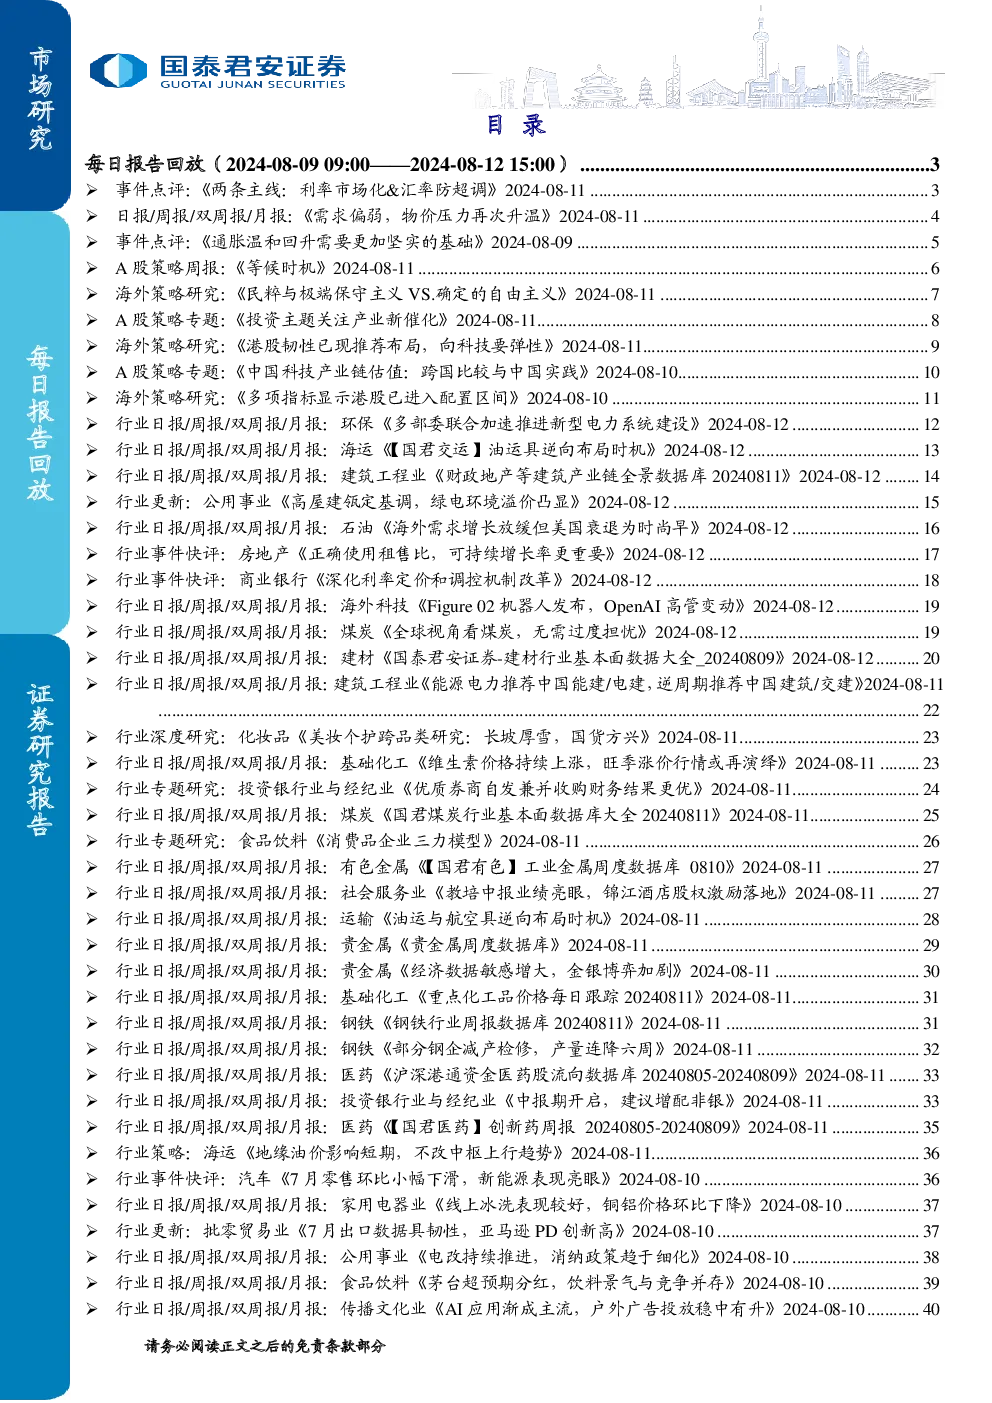
事件点评:利率市场化&汇率防超调
报告认为,二季度货币政策执行报告体现了利率市场化和汇率防超调两条主线。利率市场化方面,报告强调发挥利率自律机制作用,提高LPR报价质量,后续LPR仍有调降空间。汇率防超调方面,政策对稳汇率的重视程度提升,关注经济回升过程中长期债券收益率的变化,并提示债市短期非理性交易风险。
市场矛盾点及政策应对
报告指出,市场存在三个主要矛盾点:安全资产的供需矛盾、呵护流动性与防空转的矛盾、实体融资利率与债券利率下行速度的矛盾。针对这些矛盾,报告建议平衡短期和长期、稳增长和防风险、内部均衡和外部均衡的关系。政策重心在于通过推进利率市场化和引导长债利率变化,缩窄实体融资利率与金融投资利率的利差,使利率和汇率都能够保留一定的空间。
日报/周报:需求偏弱,物价压力再次升温
报告从上中下游、三大需求、产业链等视角分析了7月经济数据,认为CPI温和回升,但存在食品拖累重新增强、服务消费对价格的支撑有进一步降低的可能等风险点。PPI环比未呈现季节性的回升态势,主要受基建投资没有明显回暖、光伏、汽车、电信等行业产能过剩与价格低迷影响。
A股策略周报:等候时机
报告认为,当前A股定价约束包括预期问题缺乏有力进展、股市微观交易遇阻、估值结构分化等,中线行情的启动需要预期层面出现打动人心的进展,或股票估值上具有足够的安全边际与反弹交易空间,目前仍需要等候时机。报告建议灵活参与低位板块轮动,底仓配置以稳定现金流假设或国产替代增长空间大的科技龙头为主,并看好折叠屏手机、新型电力系统、商业航天、更新换新等主题。
海外策略研究:民粹与极端保守主义VS.确定的自由主义
报告分析了美国大选背景下,特朗普与哈里斯的政策主张差异,认为特朗普的经济民粹+极端的保守主义与哈里斯的确定的自由主义存在差异。报告建议关注哈里斯政策纲领的明确细化及哈里斯交易热度的提升。
A股策略专题:投资主题关注产业新催化
报告建议关注具备产业新催化的低位主题,包括折叠屏手机、新型电力系统、商业航天、更新换新等。报告看好资金容纳度高且交易结构好,具备产业链纵深和催化剂持续性的主题方向。
海外策略研究:港股韧性已现推荐布局,向科技要弹性
报告认为,港股市场在估值低位下,有望充分受益下半年海外资金回流与全球配置再平衡,后市反弹空间可期,而成长弹性更大。报告建议配置向恒生科技要弹性,向高分红要确定性,并推荐恒生科技与互联网龙头等标的。
A股策略专题:中国科技产业链估值:跨国比较与中国实践
报告探讨了中国特色资本市场下,科技股估值体系如何结合中国立场、突出中国实践。报告建议从鼓励发展新兴产业与未来产业、优胜劣汰加快行业出清与竞争格局改善、提高股东回报水平等三个方面改善中国科技股估值。
海外策略研究:多项指标显示港股已进入配置区间
报告认为,恒指/恒生科技盈利预期均改善,估值和风险溢价显示港股已调整至2月反弹行情开始时的位置,港股配置性价比突显,具备较大的反弹空间。报告建议配置港股资产,并推荐恒生科技与互联网龙头等标的。
行业日报/周报/双周报/月报:环保、海运、建筑工程业
报告分别分析了环保、海运、建筑工程业的相关数据和投资建议。环保方面,报告建议关注新型电力系统建设相关标的。海运方面,报告认为油运市场产能利用率已处阈值,未来供需将继续向好,景气上升与持续将超市场预期,建议逆向布局。建筑工程业方面,报告建议关注财政地产等建筑产业链相关标的。
行业更新:公用事业、石油、海外科技、煤炭、建材
报告分别更新了公用事业、石油、海外科技、煤炭、建材等行业的投资建议。公用事业方面,报告建议关注电改催化与长久期利率债的权益映射属性,推荐火电、水电、核电、新能源等标的。石油方面,报告认为海外需求增长放缓但美国衰退为时尚早,推荐中国海洋石油、中国石油H股等标的。海外科技方面,报告建议关注Figure 02机器人发布、OpenAI高管变动等事件。煤炭方面,报告认为全球视角看煤炭,无需过度担忧,推荐陕西煤业、中国神华等标的。建材方面,报告建议关注建材行业基本面数据,推荐华菱钢铁、宝钢股份等标的。
行业事件快评:房地产、商业银行
报告分别对房地产、商业银行行业事件进行了快评。房地产方面,报告建议正确使用租售比,可持续增长率更重要,推荐招商蛇口、中新集团、保利发展等标的。商业银行方面,报告建议深化利率定价和调控机制改革,推荐业绩稳健优异的优质城农商行,如杭州银行、常熟银行、成都银行、江苏银行等。
公司更新报告
报告更新了分众传媒、比音勒芬、华明装备、百亚股份、藏格矿业、拉卡拉、华峰化学、长白山、东方财富、行动教育等公司的业绩和投资建议。
公司深度研究
报告深度研究了比音勒芬、中熔电气、南芯科技、盐津铺子、塔牌集团、浦发银行等公司的投资价值。
中小盘-周报:严查绿鞋机制违规,新股波动将缩小
报告认为,北交所交易规模较上周缩小,新三板交易规模缩小,北交所发行节奏放缓,北交所大多行业呈下跌趋势,建议关注北交所及新三板的政策变动风险。
主动量化周报:大消费和地产板块短期微观结构较好
报告认为,以中证红利指数为代表的高股息板块在5月底触发高位预警信号,当前除银行板块外,其它股息率较高的行业比如煤炭等预警信号已经消失,建议重点关注大消费和地产板块短期微观结构较好的标的。
量化高频监测报告:指数流动性监测数据库20240810
报告提供了指数流动性监测数据库,并分析了各类型基金的业绩表现与波动。
市场策略周报:利率再次下行需等待央行态度明确变化
报告认为,从上周债市表现看,央行对利率风险的提示具有很强的现实基础,后续利率债定价中的交易性因素可能作用减少。建议关注相关指标变化,如果月中后出现持续的资金利率上行,可能导致本轮债市的调整持续至9月,且对短债影响较大。
专题研究:久期因子贡献主要波动,短债基金表现较好
报告分析了久期因子对纯债型基金业绩表现与波动的影响,认为短期来看,为避免"2022年市场螺旋循环效应"的再度发酵,"压力测试"下的净值波动或将阶段性加剧。
英文报告
报告翻译了GTJA MORNING BRIEF 20240812和Newsflash20240811_GTJA_A-Share Strategy Weekly_Wait and See两份英文报告。