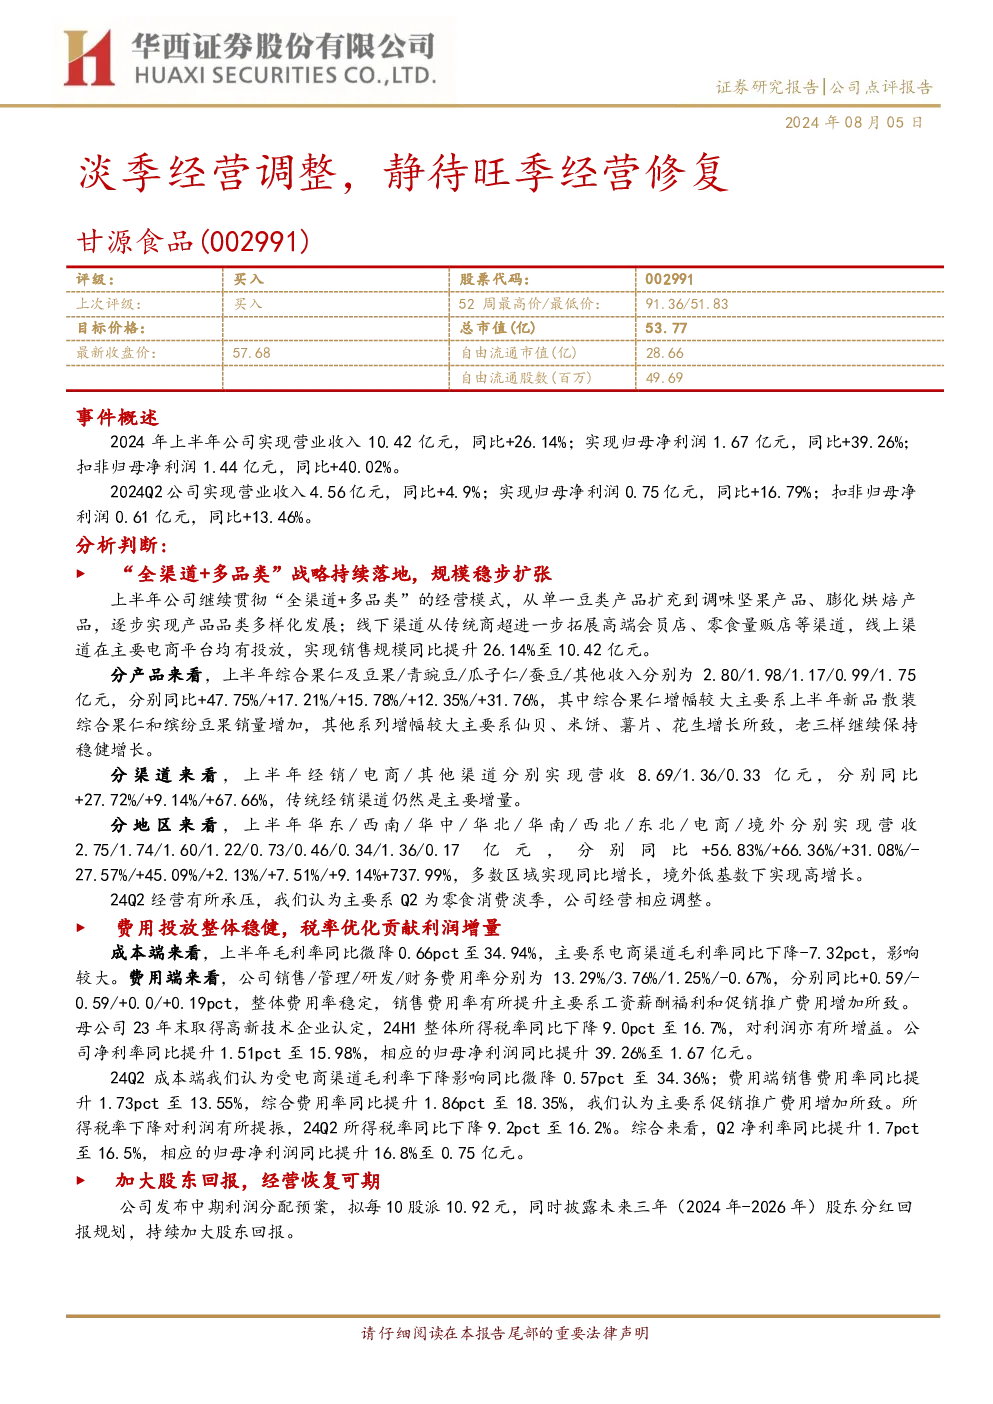
甘源食品(股票代码:002991)在2024年上半年实现了稳健的增长,营业收入达到10.42亿元,同比增长26.14%;归母净利润为1.67亿元,同比增长39.26%;扣除非经常性损益后的归母净利润为1.44亿元,同比增长40.02%。第二季度,公司实现营业收入4.56亿元,同比增长4.9%,归母净利润为0.75亿元,同比增长16.79%;扣除非经常性损益后的归母净利润为0.61亿元,同比增长13.46%。
公司实施了“全渠道+多品类”战略,成功扩展了产品线,包括调味坚果产品、膨化烘焙产品,并进一步增加了线上和线下销售渠道的覆盖范围。产品方面,综合果仁、青豌豆、瓜子仁、蚕豆和其它产品的销售额分别增长了47.75%、17.21%、15.78%、12.35%和31.76%。渠道方面,传统经销渠道依然占据主导地位,而电商渠道则在上半年实现了9.14%的增长。分地区来看,多数区域实现了收入同比增长,尤其是华东和西南地区,增长率分别达到了56.83%和66.36%。境外市场在低基数的情况下实现了高增长。
成本端,虽然上半年整体毛利率略有下降,主要受电商渠道毛利率下降的影响,但公司通过优化费用结构和税率优惠,实现了利润的稳健增长。销售费用率的提升主要由于工资薪酬福利和促销推广费用的增加,而所得税率的下降则对利润有所增益。因此,净利率同比提升了1.51个百分点至15.98%。
展望未来,公司计划继续聚焦产品研发创新、优化供应链效率、提高组织管理效能,实现经营的全面修复。渠道策略将深化全渠道战略,进一步提升KA、BC、CVS等传统渠道的覆盖,同时加大新兴渠道如零食量贩店、电商平台、社交电商、直播带货、O2O及时零售的市场规模。产品策略则侧重于优化产品品类,强化和升级老三样系列产品,推动多品类布局。
基于最新的业绩表现,公司下调了2024-2026年的营业收入预测,从24.02/30.02/35.43亿元调整至22.72/27.50/32.17亿元;下调了每股收益预测,从4.38/5.44/6.65元调整至4.25/5.17/6.20元。考虑到当前股价对应的市盈率为14/11/9倍,维持对公司“买入”评级。
风险提示方面,包括商超渠道扩张不及预期、原材料价格下降不及预期、行业竞争加剧等。