安乃达公司研报总结
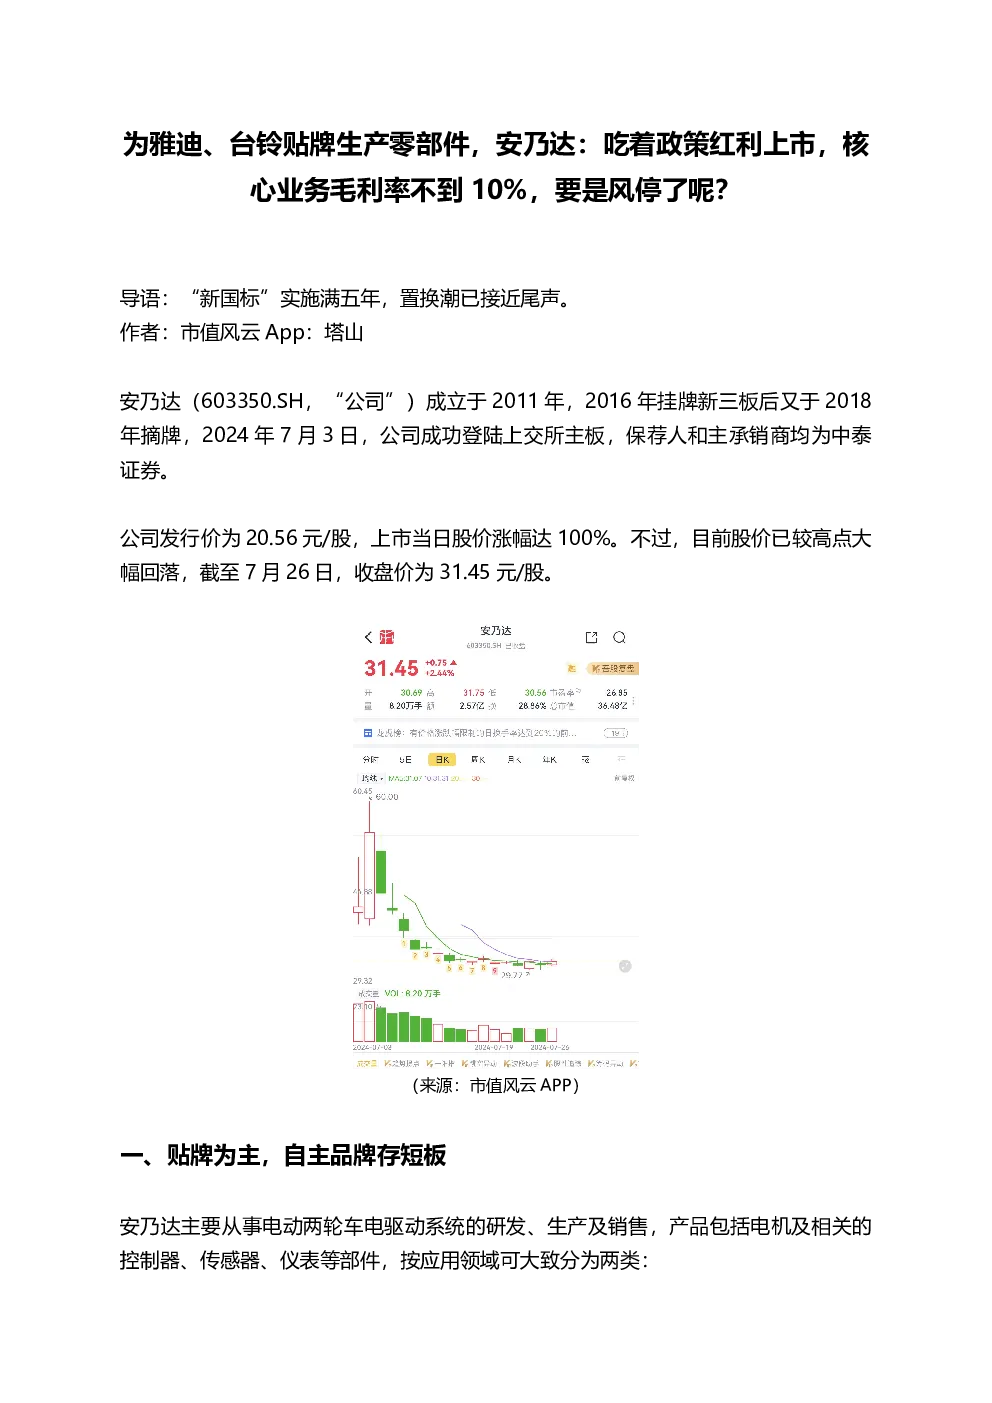
公司概况与上市背景
- 成立与上市:安乃达成立于2011年,2016年在新三板挂牌,2018年摘牌,2024年7月3日成功登陆上海证券交易所主板,由中泰证券保荐和主承销。
主营业务与市场定位
- 主要产品:电动两轮车电驱动系统,包括电机、控制器、传感器和仪表等部件,分为直驱轮毂电机(电动自行车、摩托车等)和中置电机、减速轮毂电机(电助力自行车)两大类。
- 客户群体:主要为品牌商,如雅迪、爱玛、台铃等,部分为装配商和贸易商。
- 市场定位:ODM模式为主,依赖大客户和市场政策红利。
经营业绩
- 增长趋势:2019年以来,营收增长,但增速放缓,2024年一季度营收同比下滑10.3%。
- 利润表现:2023年扣非归母净利润为1.3亿元,2024年一季度增长6%。
核心业务分析
- 基本盘业务:直驱轮毂电机为主要收入来源,依赖雅迪和台铃等大客户,2023年占总收入的66%,毛利率低至7.5%。
- 电踏车业务:毛利率较高,中置电机、减速轮毂电机等产品具有竞争力,但市占率与竞争对手相比仍有差距。
市场环境与挑战
- 政策红利:电动两轮车“新国标”实施推动了置换潮,但接近尾声,市场趋于饱和。
- 海外市场:欧洲市场消费受抑制,导致电踏车相关产品收入下滑。
- 产能过剩:电动两轮车行业产能过剩,市场竞争加剧,对未来的市场需求预测存在不确定性。
扩产决策与风险
- 募资用途:IPO募资主要用于补流、研发中心建设和产能扩张,但公司账面资金充裕,现金分红历史记录,引发对募资合理性的质疑。
- 产能规划:产能扩张比例高,但考虑行业产能过剩的风险,市场需求增长的不确定性可能影响产能利用效率。
结论
- 安乃达作为电动两轮车电驱动系统的提供商,依赖大客户和市场政策,面临市场饱和和需求不确定性的挑战。其电踏车业务虽然毛利率较高,但仍面临激烈的市场竞争和海外市场的不确定性。产能扩张策略在当前市场环境下存在潜在风险,需要审慎评估市场需求和行业趋势。