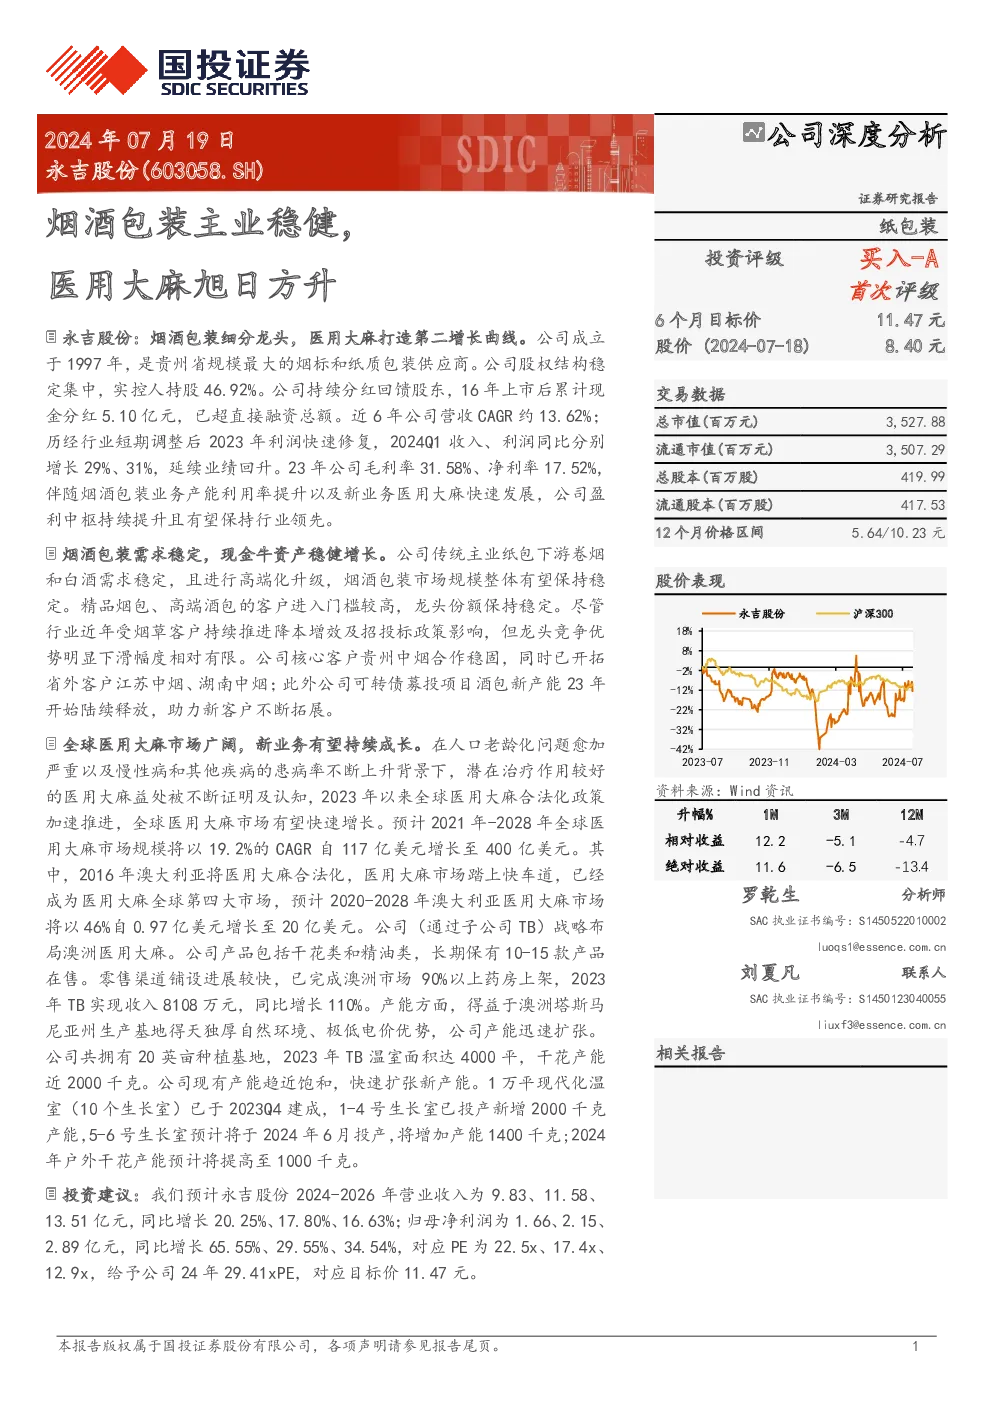
本研报对永吉股份进行了深入分析,总结如下:
公司概况与战略
- 核心业务:永吉股份专注于烟酒包装业务,是贵州省规模最大的烟标和纸质包装供应商。近年来,公司积极拓展医用大麻业务,将其作为第二增长曲线。
- 市场地位:作为烟标包装领域的龙头,永吉股份在烟酒包装市场占据重要地位,尤其在精品烟包和高端酒包领域具有较高的市场准入门槛和稳定的市场份额。
业务增长与盈利表现
- 稳健增长:公司营收自2018年起保持13.62%的复合年增长率,2023年的利润快速修复,2024年第一季度收入和利润分别同比增长29%和31%,业绩回升态势明显。
- 盈利能力:2023年公司毛利率提升至31.58%,净利率为17.52%,随着烟酒包装业务产能利用率的提升和新业务医用大麻的快速发展,盈利中枢持续提升,保持行业领先地位。
- 成本控制与费用管理:虽然期间费用率略有上升,但公司通过优化管理和控制成本,实现了净利润的稳定增长。
烟酒包装市场与策略
- 市场需求:烟酒包装市场稳定,受益于卷烟和白酒行业的持续需求,尤其是高端化升级趋势,市场空间广阔。
- 竞争格局:烟标行业技术壁垒高,龙头公司凭借其在设计、材料、工艺等方面的竞争优势,市场份额稳定,尽管面临烟草客户降本增效的压力,但龙头效应较为明显。
- 业务拓展:永吉股份通过并购、拓展省外市场和加强与国际市场的合作,如在澳大利亚的医用大麻业务,以多元化经营策略应对市场变化。
新业务——医用大麻
- 市场潜力:全球医用大麻市场增长迅速,预计未来几年将以19.2%的复合年增长率增长,特别是在老龄化加剧和医疗需求增加的背景下。
- 澳洲市场布局:通过子公司TB进入澳大利亚医用大麻市场,利用当地自然环境和低成本优势,快速扩大产能和市场份额。
- 业务进展:公司产品线丰富,销售渠道广泛,尤其是在澳洲市场,已完成大部分药房的上架,展现出强劲的增长势头。
投资建议与估值
- 盈利预测:预计公司2024-2026年的营业收入和净利润将保持稳健增长,PE估值逐渐降低,显示出良好的投资价值。
- 估值模型:基于公司未来三年的盈利预测,给予2024年29.41倍的市盈率,对应目标价为11.47元,反映了对公司长期增长潜力的认可。
风险提示
- 医用大麻业务风险:包括政策限制解除程度、市场需求增长的不确定性。
- 纸包主业风险:客户拓展不力、订单及均价稳定性不足、盈利预测偏差等。
结论
永吉股份通过深化烟酒包装业务和积极拓展医用大麻等新业务,展现了其在包装行业内的竞争优势和增长潜力。公司通过精细化管理、多元化布局和技术创新,有望在未来继续实现稳健增长,成为投资者关注的焦点。