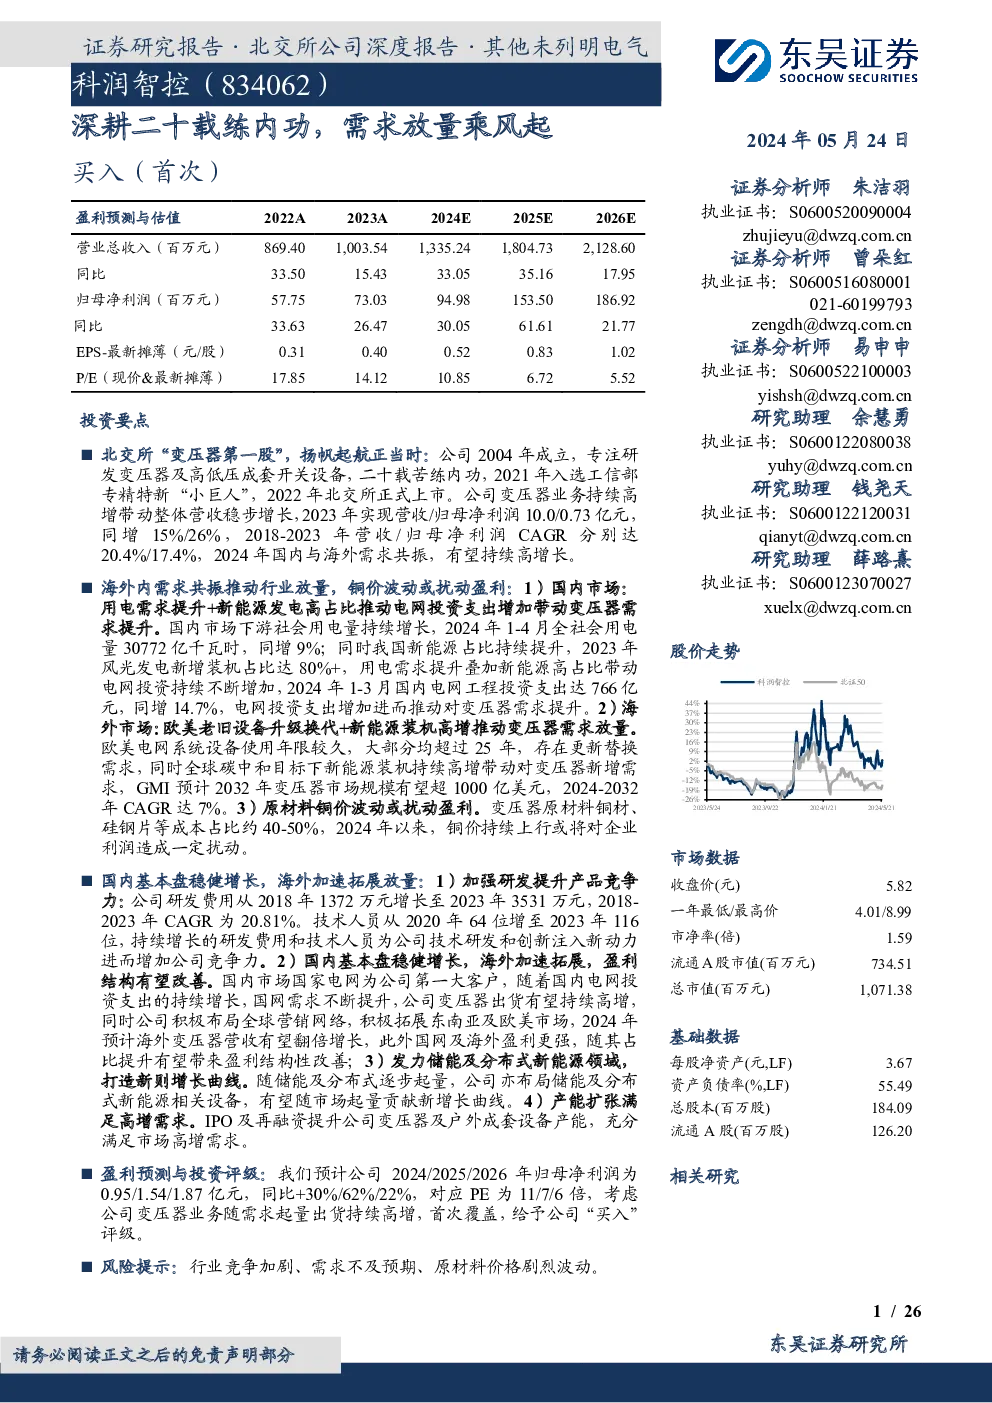
北交所“变压器第一股”——科润智能控制股份有限公司概览
公司概况与发展历程:
- 成立与发展:科润智能控制股份有限公司成立于2004年,专注于变压器及高低压成套开关设备的研发与生产。公司经过二十年的积累,已成为行业的佼佼者,入选工信部专精特新“小巨人”企业,并于2022年成功在北交所上市。
- 市场定位与业务布局:公司以变压器为核心业务,产品广泛应用于城乡电网工程、建筑交通配电行业、工业电气自动化控制等领域。近年来,公司积极拓展海外业务,产品远销东南亚、非洲等多个国家和地区。
经营业绩与成长性:
- 营收与利润增长:2018-2023年间,公司营业收入与归母净利润的复合年增长率分别达到20.42%和17.37%,2023年公司实现了10.04亿元的营业收入和0.73亿元的净利润。
- 成本控制与盈利能力:公司通过优化生产流程和提高产品结构,实现了毛利率和净利率的稳定。2023年,公司毛利率为19.21%,净利率为7.28%。
- 研发投入与技术升级:公司重视研发投入,2023年的研发费用率为3.52%,通过技术创新提升产品竞争力。
市场需求与行业趋势:
- 国内市场需求:受益于用电量需求提升和新能源发电占比的增加,电网投资持续增长,推动变压器需求增加。
- 海外市场需求:欧美电网系统设备老化,存在更新需求,叠加全球碳中和目标下的新能源装机高增长,为公司海外业务提供了广阔市场空间。
- 原材料成本波动:铜价波动可能影响公司盈利,但通过成本管理和优化采购策略,公司能够有效应对市场波动。
战略布局与未来展望:
- 产品线拓展:公司积极布局储能及分布式新能源领域,开发适用于新能源领域的新型设备,为公司开辟新的增长曲线。
- 产能扩张:通过IPO及再融资,公司扩充产能,以满足市场需求的增长,特别是面对国内电网建设和分布式新能源并网的高需求。
- 国际化战略:加强海外市场的开拓,尤其是欧美市场,通过全球营销网络的构建,进一步提升海外业务占比。
投资分析与评级:
- 盈利预测:预计2024-2026年公司营收和净利润分别增长至13.35亿元、18.05亿元、21.3亿元,PE分别为11、7、6倍。
- 投资建议:首次覆盖,鉴于公司变压器业务有望持续高增长,给予“买入”评级。
风险提示:
- 行业竞争加剧:激烈的市场竞争可能影响公司的市场份额和盈利能力。
- 需求不确定性:国内外市场需求的波动可能影响公司的业绩增长。
- 原材料价格波动:铜等原材料价格的剧烈波动可能影响公司的成本结构和盈利水平。