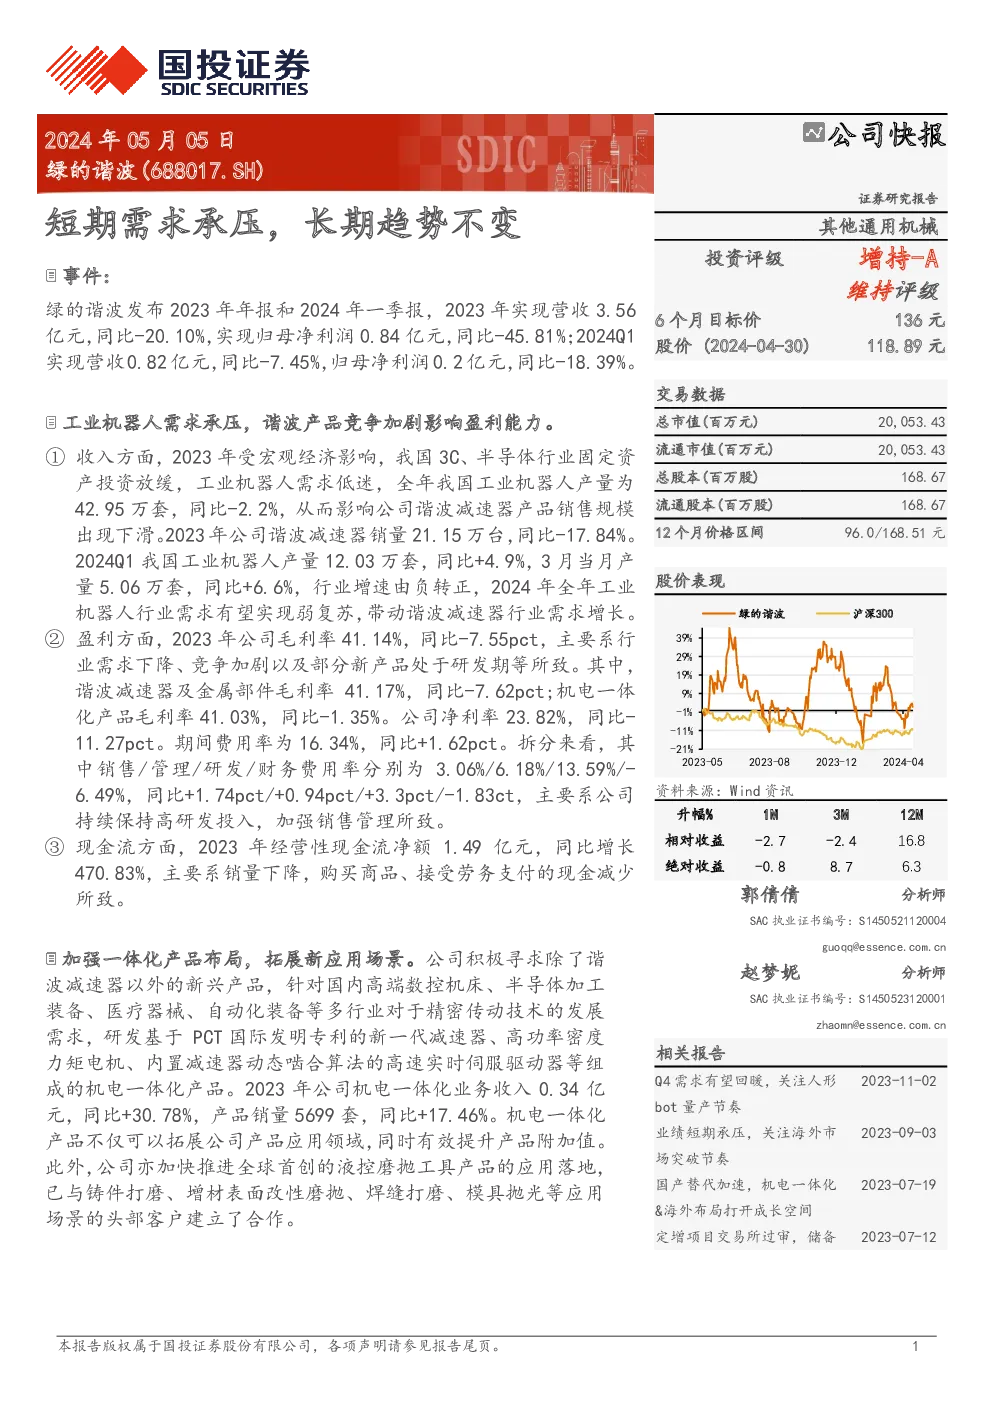
绿的谐波(688017.SH)的公司快报告显示,在2023年及一季度的经营中,公司面临着短期需求承压的情况,主要源于宏观经济影响导致的3C、半导体行业投资放缓,进而影响了工业机器人需求,以及工业机器人产量的下降。然而,报告指出,虽然当前面临挑战,但长期趋势并未改变,特别是在人形机器人领域的潜力巨大。
报告具体分析了以下关键点:
- 收入情况:2023年,公司营收为3.56亿元,同比下降20.10%,销量减少至21.15万台,同样出现了下滑。尽管一季度有所回暖,工业机器人产量同比增长4.9%,显示行业需求正在逐渐恢复。
- 盈利能力:2023年,公司毛利率为41.14%,较上一年度下降了7.55个百分点,主要原因是行业需求下降、竞争加剧以及新产品研发阶段成本增加。净利率降至23.82%,期间费用率上升至16.34%,反映出公司为了提升竞争力而加大了研发投入。
- 现金流状况:经营性现金流净额为1.49亿元,同比增长470.83%,这主要是由于销量下降导致购买商品、接受劳务支付的现金减少的结果。
- 多元化布局:公司正在加强机电一体化产品的布局,以拓展产品应用领域,提高产品附加值。同时,公司也在推进液控磨抛工具的应用落地,与多个行业建立了合作关系。
- 产能规划:公司计划通过与三花智控的合作,在墨西哥设立合资工厂,旨在抓住人形机器人量产带来的谐波减速器大规模放量的机会。预计2024年内完成相关智能化产线的建设和调试工作,以应对行业放量的需求。
- 投资建议:考虑到公司在谐波减速器行业的领先地位以及人形机器人潜在的巨大市场,报告预计公司未来三年的归母净利润分别为1.01亿、1.58亿和2.08亿元,分别增长19.5%、57.0%和31.9%。基于此,报告给出了6个月目标价136元,对应2024年的PE为227倍,维持“增持-A”的评级。
综上所述,尽管短期内绿的谐波面临着需求压力和盈利能力的挑战,但公司通过多元化布局和产能扩张策略,以及抓住人形机器人市场的机遇,展现出长期增长的潜力。