公司一季度业绩亮点与策略分析
业绩增长与合同储备
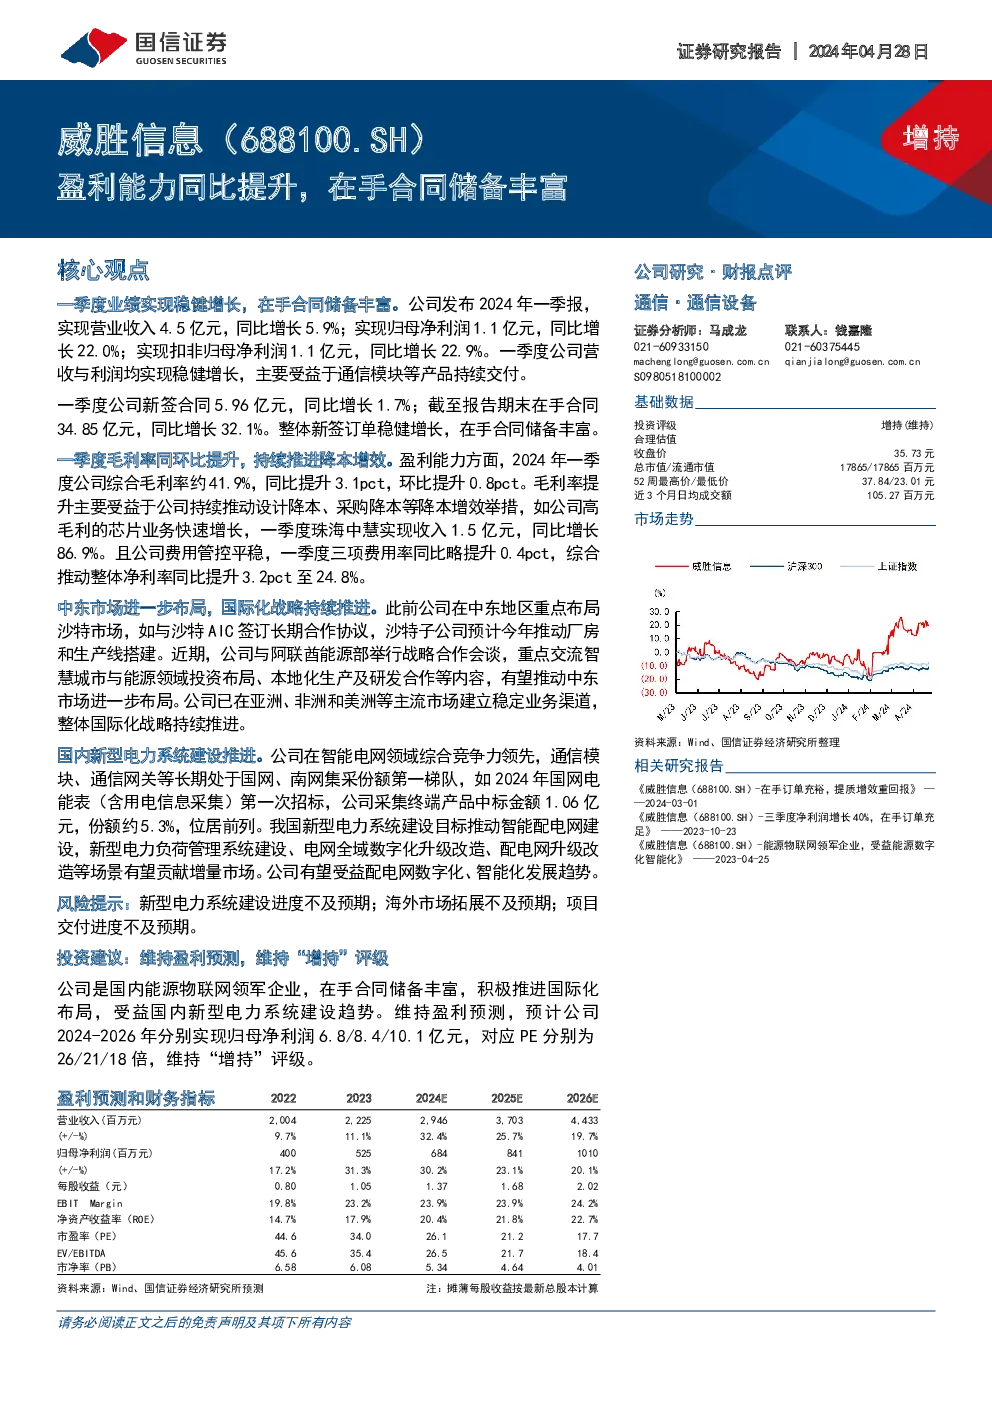
- 一季度业绩:公司实现了稳健的增长,营业收入为4.5亿元人民币,同比增长5.9%;归母净利润达到1.1亿元人民币,同比增长22.0%;扣非归母净利润同样实现了22.9%的增长。
- 新签合同:一季度新签合同总额5.96亿元人民币,同比增长1.7%;截至报告期末,公司在手合同总额为34.85亿元人民币,较上年同期增长32.1%。
- 增长动力:营收与利润增长主要得益于通信模块等产品的持续交付,以及通信模块、通信网关等产品的市场份额持续扩大。
毛利率与成本控制
- 毛利率提升:一季度综合毛利率约为41.9%,相比去年同期提升了3.1个百分点,环比提升0.8个百分点。
- 成本控制:通过设计降本、采购降本等措施,尤其是高毛利的芯片业务的快速增长(一季度珠海中慧实现收入1.5亿元,同比增长86.9%),推动了整体盈利能力的提升。
- 费用管理:三项费用率略有上升,但整体净利率同比提升3.2个百分点至24.8%,显示公司在费用控制方面的良好表现。
国际化战略进展
- 中东市场布局:公司在中东地区的布局进一步深化,特别是在沙特市场的合作,以及与阿联酋能源部的战略合作,旨在推动智慧城市与能源领域的本地化生产与研发合作。
- 国际市场:公司已在全球多个主流市场建立稳定的业务渠道,国际化战略持续推进。
国内市场机遇
- 新型电力系统建设:受益于国内新型电力系统的建设,特别是在智能电网领域的领先地位,公司有望从智能配电网建设、新型电力负荷管理系统建设、电网全域数字化升级改造和配电网升级改造等场景中获取更多市场机会。
风险与投资建议
- 风险提示:新型电力系统建设进度、海外市场拓展、项目交付进度等方面存在不确定性。
- 投资建议:公司作为国内能源物联网的领军企业,具有丰富的合同储备和稳固的国际布局,预计未来三年归母净利润将分别达到6.8亿、8.4亿和10.1亿,对应的市盈率分别为26、21、18倍。基于此,维持“增持”评级。
结论
公司一季度业绩表现出稳健增长态势,得益于持续的产品交付、成本控制优化以及积极的市场布局策略。在国内新型电力系统建设和国际化战略双轮驱动下,公司有望持续受益于行业发展的新机遇。投资建议基于对公司未来盈利预测的乐观预期,维持“增持”评级,看好其在能源物联网领域的长远发展。