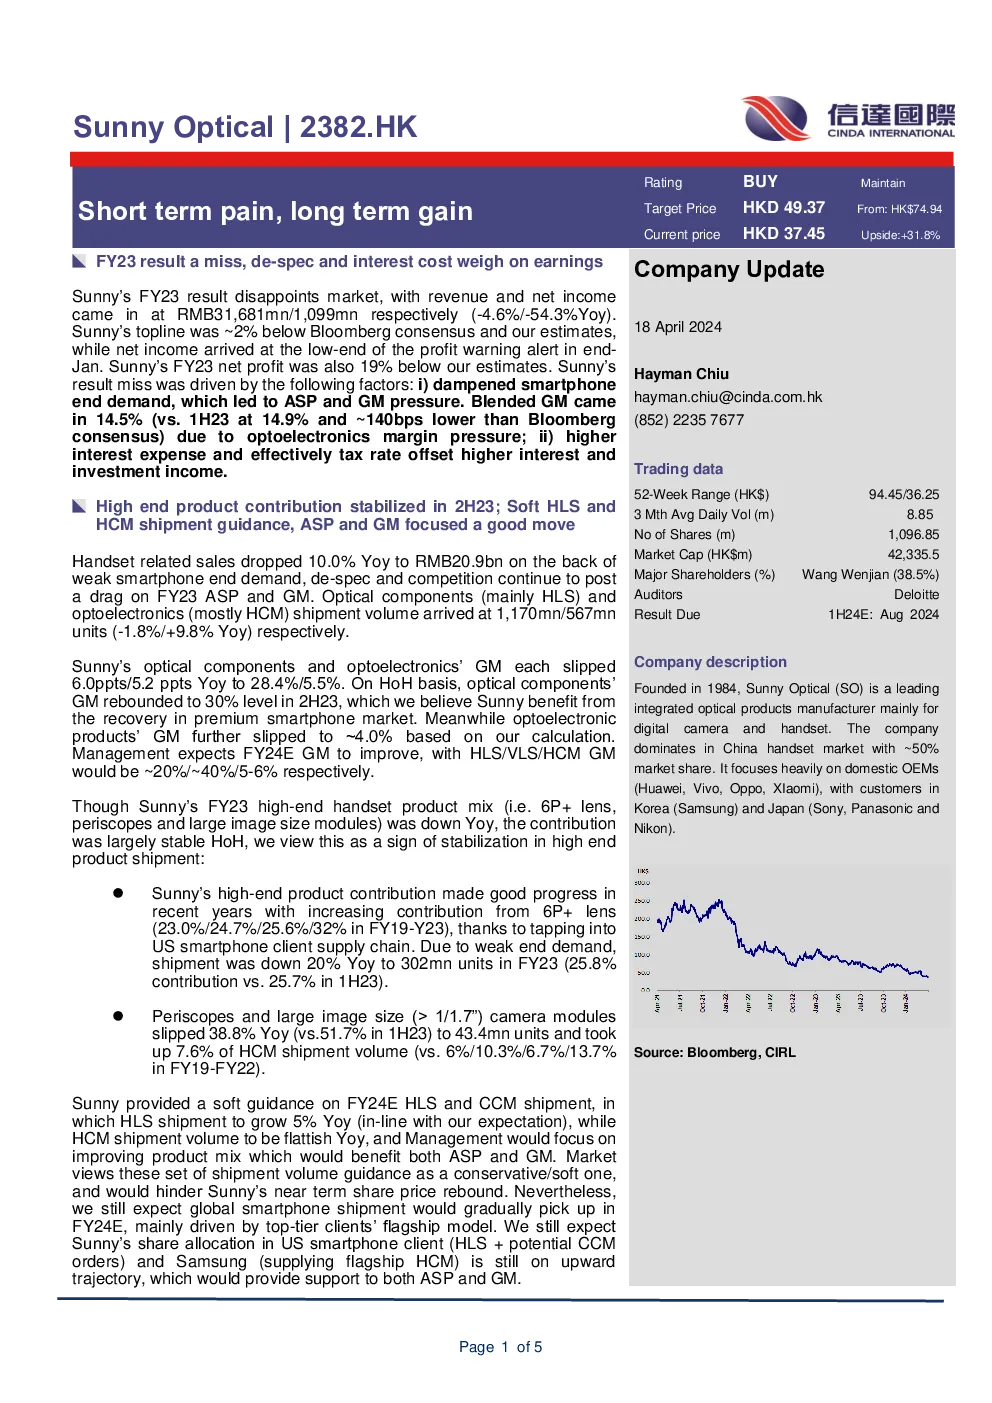
阳光光学(2382.HK)研究报告摘要
阳光光学(SO)在2023财年(FY23)业绩未达市场预期,收入和净利润分别同比下降4.6%和54.3%,至316.81亿元人民币和10.99亿元人民币。导致这一情况的主要原因包括智能手机终端需求的抑制、ASP(平均销售价格)和GM(毛利率)的下降,以及更高的利息支出和有效税率。
-
收入与利润表现:FY23收入与彭博社共识和预期相比低约2%,净利润则低于预期19%。收入减少主要由于智能手机市场需求疲软、规格下降及竞争加剧导致ASP和GM受到压力。
-
业务板块分析:
- 智能手机相关销售额同比下降10.0%,光学元件和光电产品的出货量也有所下滑,尤其是HLS和HCM模块的ASP和GM分别下滑6.0%和5.2%。
- 高端产品在下半年开始有所复苏,受益于高端智能手机市场的回暖,尤其是在HLS和CCM(车载摄像头模块)领域的出货指导。
-
市场指导与展望:管理层预计FY24E的通用汽车将有所改善,HLS和CCM的通用汽车预计分别达到约20%和40%-5%。尽管面临终端需求疲软,公司仍有望通过优化产品组合提升ASP和GM。
-
研发与资本支出:FY23研发费用达到约26亿元人民币,占总收入的8.1%。FY24E资本支出指导同比增长20%,主要用于XR(扩展现实)和汽车领域,以支持长期增长。
-
股价表现与评级:FY23业绩发布后,股价下跌约30%,目前市盈率(PE)为21.2倍,接近过去10年的平均水平。考虑到智能手机市场的逐步复苏、增加顶级智能手机客户份额、非智能手机贡献增加等因素,维持买入评级,目标价为49.37港元。
-
风险因素:包括上游组件供应冲击、中国客户智能手机出货量放缓、Android阵营多镜头/HCM采用率低于预期、非智能手机产品表现不佳、海外竞争带来的定价压力以及人民币贬值风险。
综上所述,阳光光学在面对挑战的同时,展现出一定的复苏迹象,尤其是其在高端智能手机市场和汽车领域的布局。投资者应关注市场复苏趋势及公司多元化发展战略的执行情况。