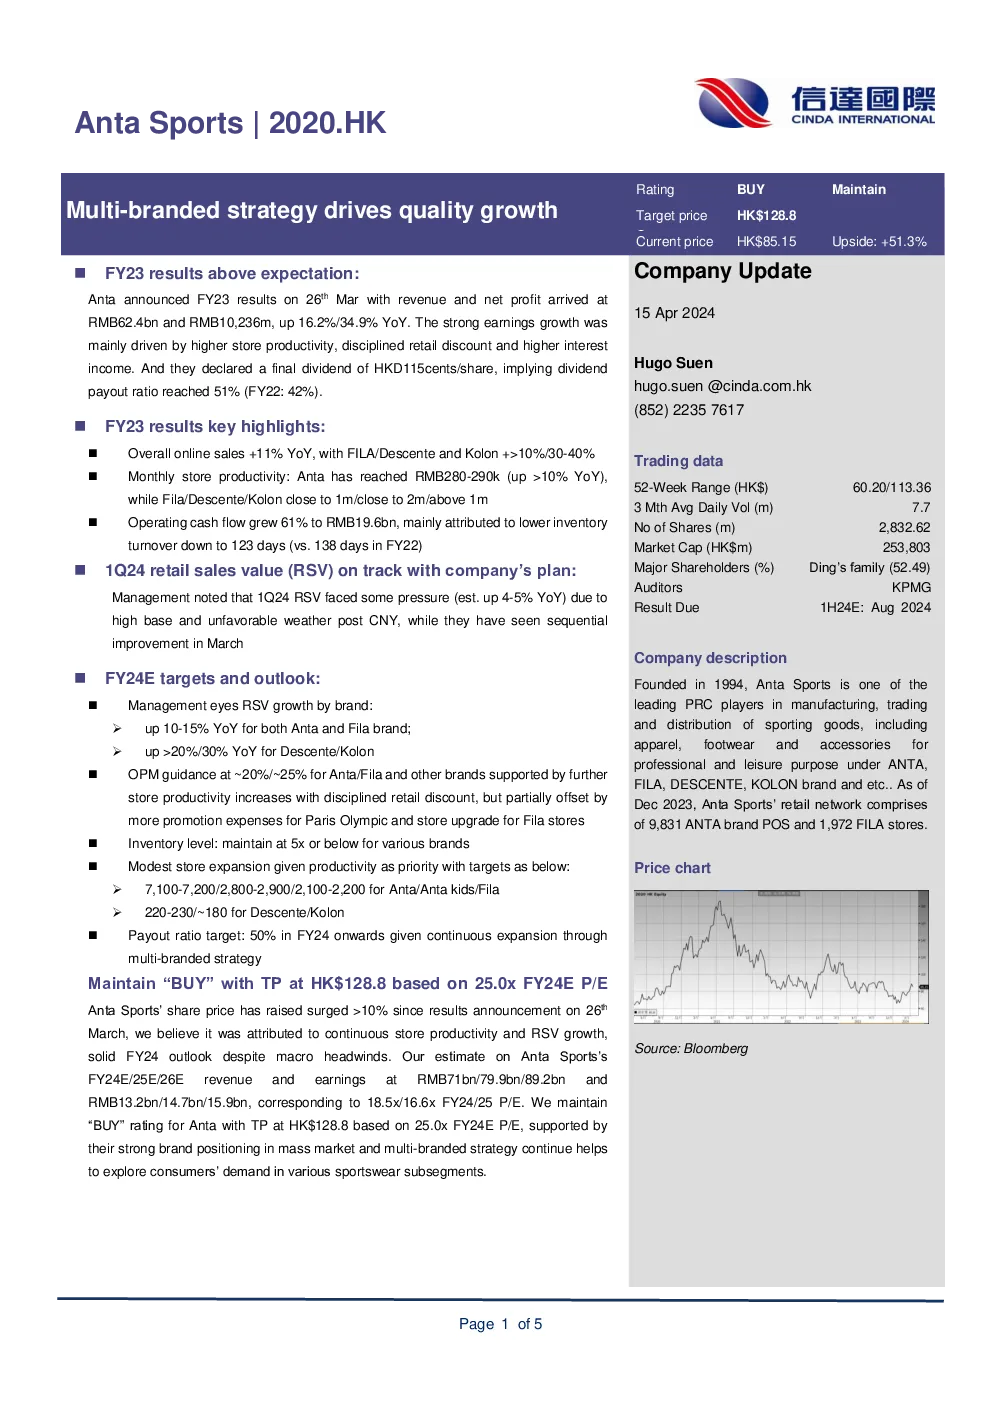
安踏体育业绩与前景概览
业绩亮点:
- 2023财年:收入增长16.2%,至624亿元人民币;净利润增长34.9%,至102.36亿元人民币。
- 在线销售:整体在线销售额同比增长11%,其中FILA、Descente和Kolon品牌分别增长10%以上至30-40%。
- 门店生产力:安踏品牌门店生产力达280-290万元,FILA、Descente和Kolon品牌则分别接近100万、接近200万和超过100万元。
- 现金流增长:经营现金流增长61%,达到196亿元人民币,库存周转率降至123天。
市场表现与股价:
- 自3月26日公布业绩以来,股价上涨逾10%。
- 分析师维持“买入”评级,目标价为128.8港元。
财务预测与前景:
- FY24E:预计安踏和FILA品牌收入同比增长10-15%,Descente/Kolon品牌同比增长20%以上/30%。
- 利润率:安踏/FILA及其他品牌营业利润率指导约为20%,商店生产力提高,严格零售折扣策略,抵消部分促销费用和店铺升级成本。
- 库存管理:库存水平控制在5倍或以下。
- 店铺扩张:优先考虑提升生产力,目标安踏/安踏儿童/FILA分别至7,100-7,200家、2,800-2,900家、2,100-2,200家,Descente/Kolon分别至220-230家、180家左右。
- 分红比率:目标50%。
估值与评级:
- 2024财年基于市盈率25.0倍,目标价定为128.8港元,给予“买入”评级。
总结:安踏体育凭借持续的门店生产力提升、健康的财务表现和积极的市场反应,展现出了稳健的业绩和前景。多品牌战略的深化不仅巩固了公司在大众市场的地位,也促进了不同运动服装细分领域的探索。随着业绩超预期和市场信心的增强,分析师对公司的未来充满乐观,预期2024财年将持续增长,目标价反映了对公司长期增长潜力的认可。