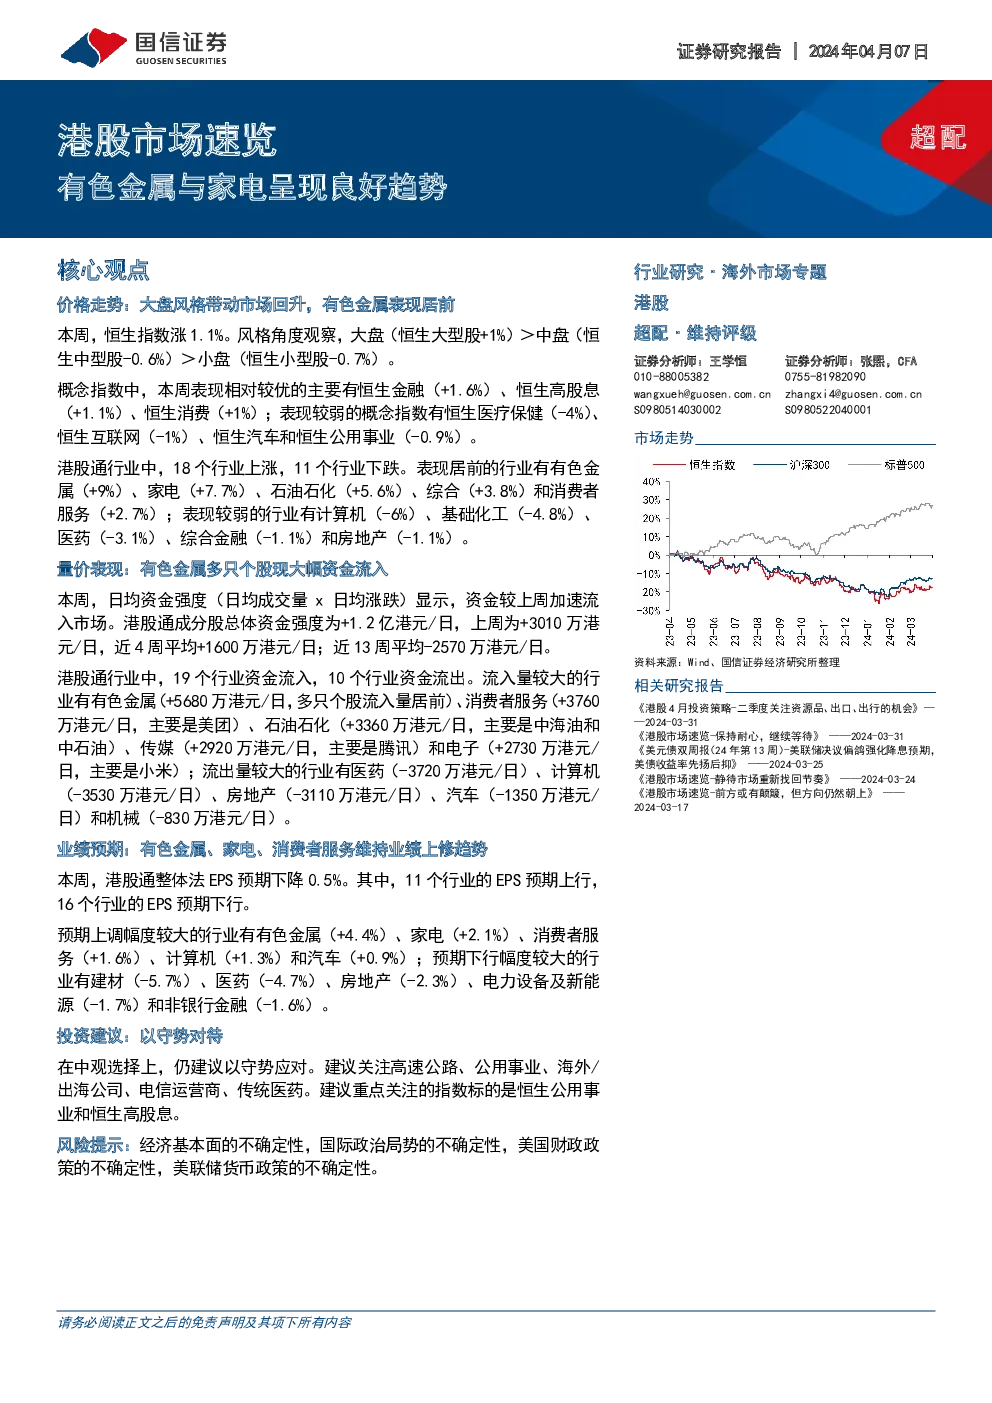
市场与行业表现概览
大盘风格与概念指数
- 价格走势:本周,市场整体呈现回升态势,其中大盘风格表现尤为突出,其代表的恒生大型股上涨1%,而中盘与小盘风格分别下跌0.6%与0.7%。
- 概念指数表现:本周,表现相对优秀的概念指数包括恒生金融(+1.6%)、恒生高股息(+1.1%)、恒生消费(+1%)。相比之下,恒生医疗保健、恒生互联网、恒生汽车与恒生公用事业则表现出较弱的增长,分别下跌4%、1%、0.9%。
行业表现与资金流动
- 行业涨跌:18个行业中有18个上涨,11个下跌。涨幅居前的行业包括有色金属(+9%)、家电(+7.7%)、石油石化(+5.6%)、综合(+3.8%)、消费者服务(+2.7%),而跌幅最大的行业则是计算机(-6%)、基础化工(-4.8%)、医药(-3.1%)等。
- 资金流向:数据显示,有色金属行业资金流入量较大,达到每日5680万港元,主要受多只个股大量资金流入影响。消费者服务、石油石化、传媒与电子行业的资金流入也较为显著,而流出量较大的行业则包括医药、计算机、房地产、汽车与机械。
业绩预期
- 整体法EPS预期:本周,港股通整体法EPS预期有所下降,整体下调0.5%。其中,11个行业的EPS预期上行,16个行业则下调。
- 预期变动:预期上修幅度较大的行业有有色金属(+4.4%)、家电(+2.1%)、消费者服务(+1.6%)、计算机(+1.3%)、汽车(+0.9%)。相反,建材(-5.7%)、医药(-4.7%)、房地产(-2.3%)、电力设备及新能源(-1.7%)、非银行金融(-1.6%)等行业预期下调幅度较大。
投资建议与风险提示
- 投资建议:鉴于当前市场环境的不确定性,建议采取守势策略,重点关注高速公路、公用事业、海外/出海公司、电信运营商、传统医药等领域,并特别推荐关注恒生公用事业和恒生高股息指数。
- 风险提示:经济基本面、国际政治局势、美国财政政策以及美联储货币政策的不确定性,可能对市场产生影响。投资者应对此保持警惕并做好风险管理。