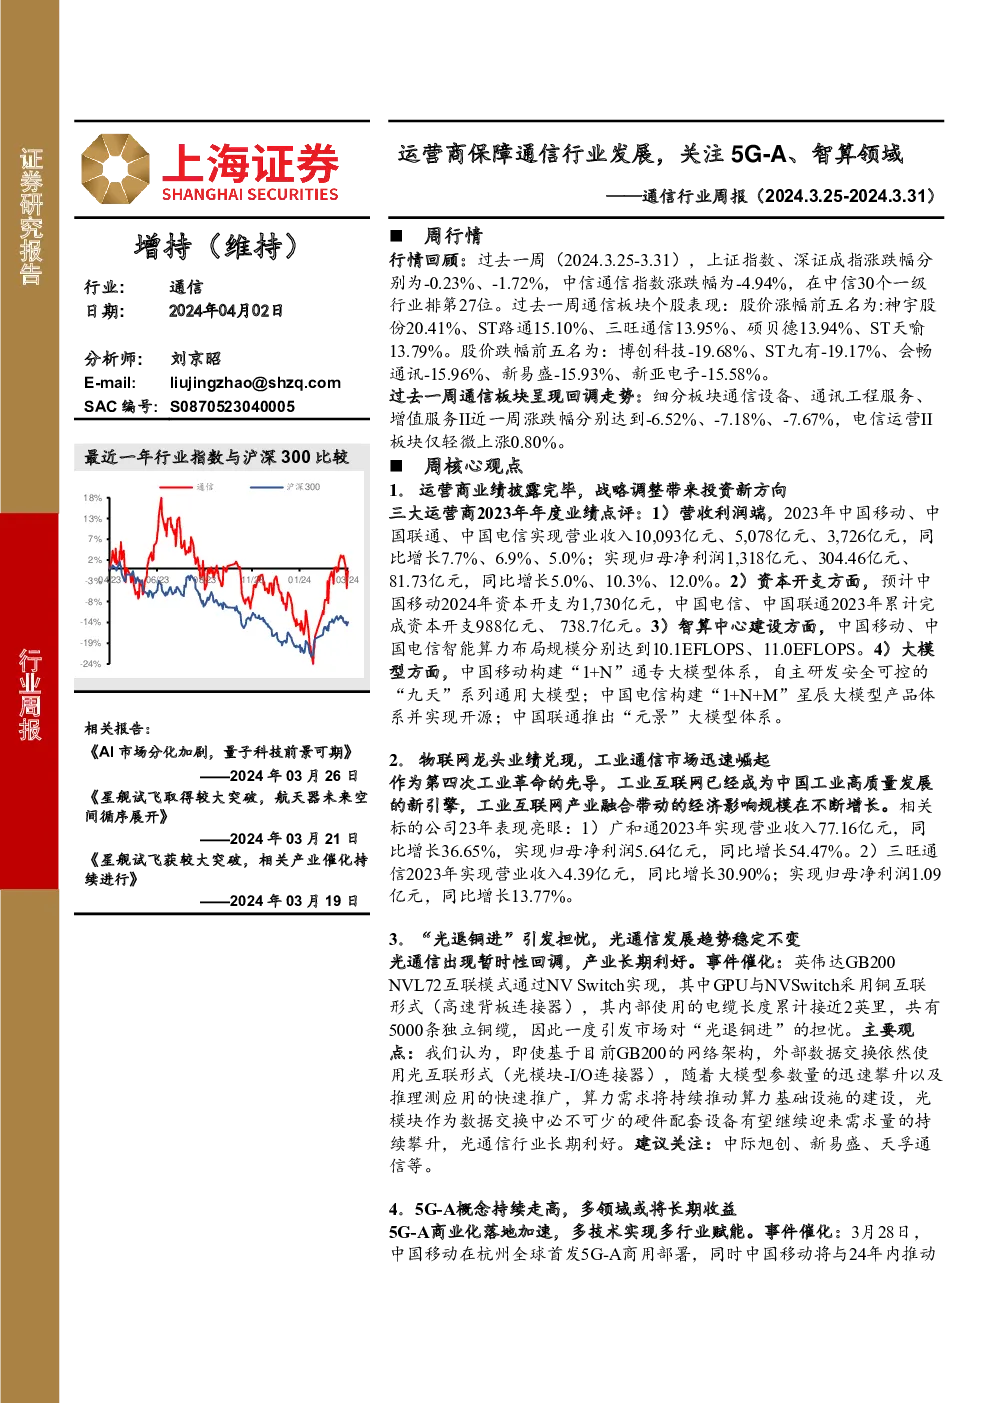
通信行业周报摘要(2024.3.25-2024.3.31)
市场概览
- 行情回顾:过去一周(2024.3.25-3.31),上证指数、深证成指分别变动-0.23%、-1.72%,中信通信指数跌4.94%,在中信30个一级行业中排名27位。
- 板块表现:通信板块整体回调,细分板块通信设备、通讯工程服务、增值服务II周跌幅分别为-6.52%、-7.18%、-7.67%,而电信运营II板块轻微上涨0.80%。
核心观点
- 运营商业绩亮点:中国移动、中国联通、中国电信的营收与净利润均保持正增长,其中,中国移动营收10,093亿元,净利润1,318亿元;中国联通营收3,726亿元,净利润81.73亿元。资本开支方面,中国移动预计2024年资本开支1,730亿元,中国电信和中国联通分别完成988亿元和738.7亿元。
- 智算领域:中国移动和中国电信在智算中心建设上持续加大投入,分别达到10.1EFLOPS和11.0EFLOPS的规模。大模型方面,中国移动构建了“九天”系列通用大模型,中国电信推出了“星辰大模型”,中国联通发布了“元景”大模型体系。
- 物联网龙头业绩:广和通和三旺通信在2023年实现了显著的增长,其中广和通营收77.16亿元,净利润5.64亿元,三旺通信营收4.39亿元,净利润1.09亿元。
- “光退铜进”讨论:尽管英伟达的GB200 NVL72互联模式使用大量铜缆,引发了市场对光通信行业趋势的担忧,但分析指出,光模块作为数据交换的关键组件,需求将持续增长,光通信行业长期利好。
- 5G-A发展:中国移动在全球首发5G-A商用部署,计划年内扩展至300个城市,推动终端种类超20款和打造100个行业标杆。5G-A引入轻量化、无源物联、通感一体等技术,推动多行业应用。
- 云计算进展:三大运营商(中国电信、中国移动、中国联通)的云业务收入均超过阿里云,表现出色。同时,云计算业务持续增长,成为驱动行业发展的关键力量。
行业要闻
- 运营商动态:三大运营商的云业务收入显著增长,其中天翼云、移动云和联通云的营收分别达到972亿元、833亿元和510亿元。
- 人工智能:Intel AI PC加速计划进行了两项重要升级,旨在提升开发者体验和扩大市场机会。
- 市场动态:2023年中国PC市场整体下滑,华为在市场份额中超越了戴尔,成为第三大厂商。戴尔计划在2024年停止在中国大陆使用中国大陆制造的芯片。
投资建议与风险提示
- 投资建议:维持通信行业“增持”评级。
- 风险提示:国内外行业竞争压力、5G建设速度未达预期、中美贸易摩擦等风险。
此摘要概括了过去一周通信行业的关键动态、市场表现、核心观点以及未来展望,重点关注了运营商、物联网、智算、云计算等领域的最新进展和趋势。