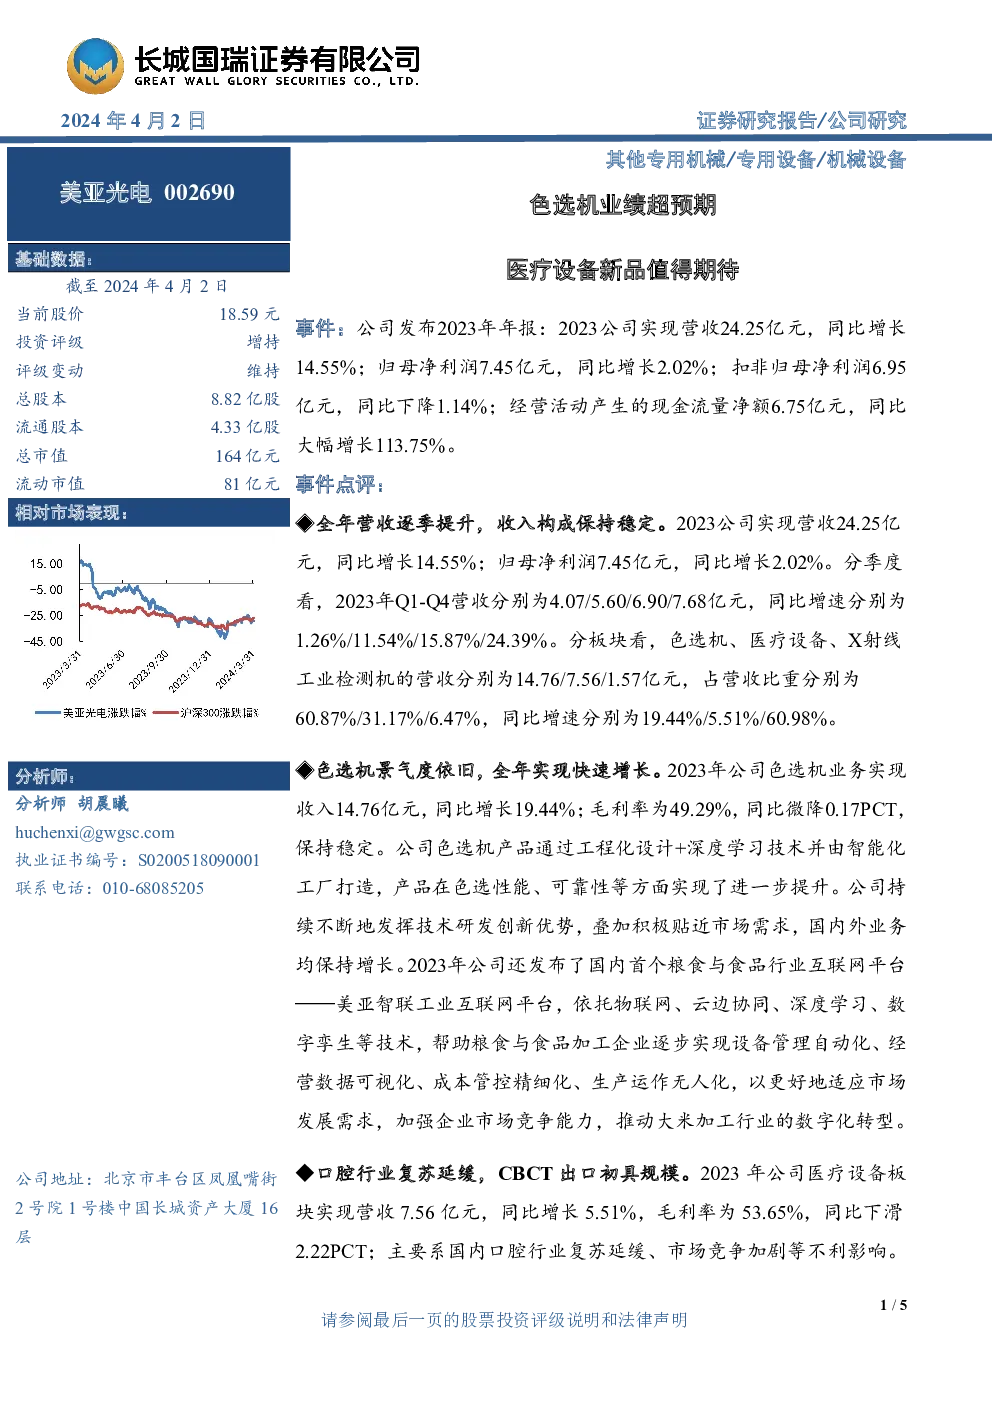
公司研究概览
一、业绩概览
- 2023年度业绩:公司实现营收24.25亿元,同比增长14.55%;归母净利润7.45亿元,同比增长2.02%。
- 季度业绩:营收逐季提升,从Q1的4.07亿元增长至Q4的7.68亿元,增速分别为1.26%至24.39%。
- 营收构成:色选机、医疗设备、X射线工业检测机分别贡献14.76亿元、7.56亿元、1.57亿元,占比分别为60.87%、31.17%、6.47%。
二、色选机业务亮点
- 增长强劲:色选机业务收入同比增长19.44%,毛利率保持稳定。
- 技术创新:通过工程化设计与深度学习技术提升产品性能,强化智能化工厂生产。
- 战略部署:推出美亚智联工业互联网平台,赋能粮食与食品加工企业数字化转型。
三、医疗设备业务挑战与进展
- 市场环境:受国内口腔行业复苏放缓与竞争加剧影响,医疗设备板块营收增长5.51%,毛利率下滑2.22个百分点。
- 新品布局:口腔CBCT出口规模初显,推出“美亚美牙”云平台,为未来服务业绩增长奠定基础。
- 新产品开发:脊柱外科手术导航设备与移动式头部CT取得医疗器械注册证,拓宽产品线。
四、工业检测业务高增长
- 业绩突破:工业检测业务首次突破1亿元,多个系列产品助力工业品安全。
- 技术升级:引入深度学习与四视角技术,提升检测精度与效率。
五、投资建议与风险提示
- 盈利预测:预计2024-2026年归母净利润分别为8.59亿元、9.78亿元、10.78亿元。
- 投资评级:基于色选机稳定增长、非口腔医疗影像领域突破、工业检测业务高速发展的预期,维持“增持”投资评级。
- 风险考量:色选机景气度、国内CBCT行业复苏进度、新品推广效果存在不确定性。
六、财务数据与比率分析
- 财务数据:详细列出了2023-2026年的收入、净利润、每股收益等关键指标。
- 财务比率:分析了成长能力、获利能力、偿债能力等,提供对公司财务状况的综合评估。
七、评级说明与法律声明
- 评级解释:详细阐述了投资评级与行业评级的标准。
- 免责声明:强调投资风险自担,禁止未经授权的复制与传播。
总结:
公司2023年度业绩稳健增长,色选机业务持续领跑,医疗设备板块虽面临市场挑战但展现新机遇,工业检测业务实现突破性增长。未来,公司有望在色选机、医疗设备新品与工业检测领域持续创新,推动业绩进一步提升。投资建议基于公司核心业务的稳定性和未来发展潜力,维持“增持”评级。投资者应关注市场环境变化、竞争态势以及新产品推广进度等风险因素。