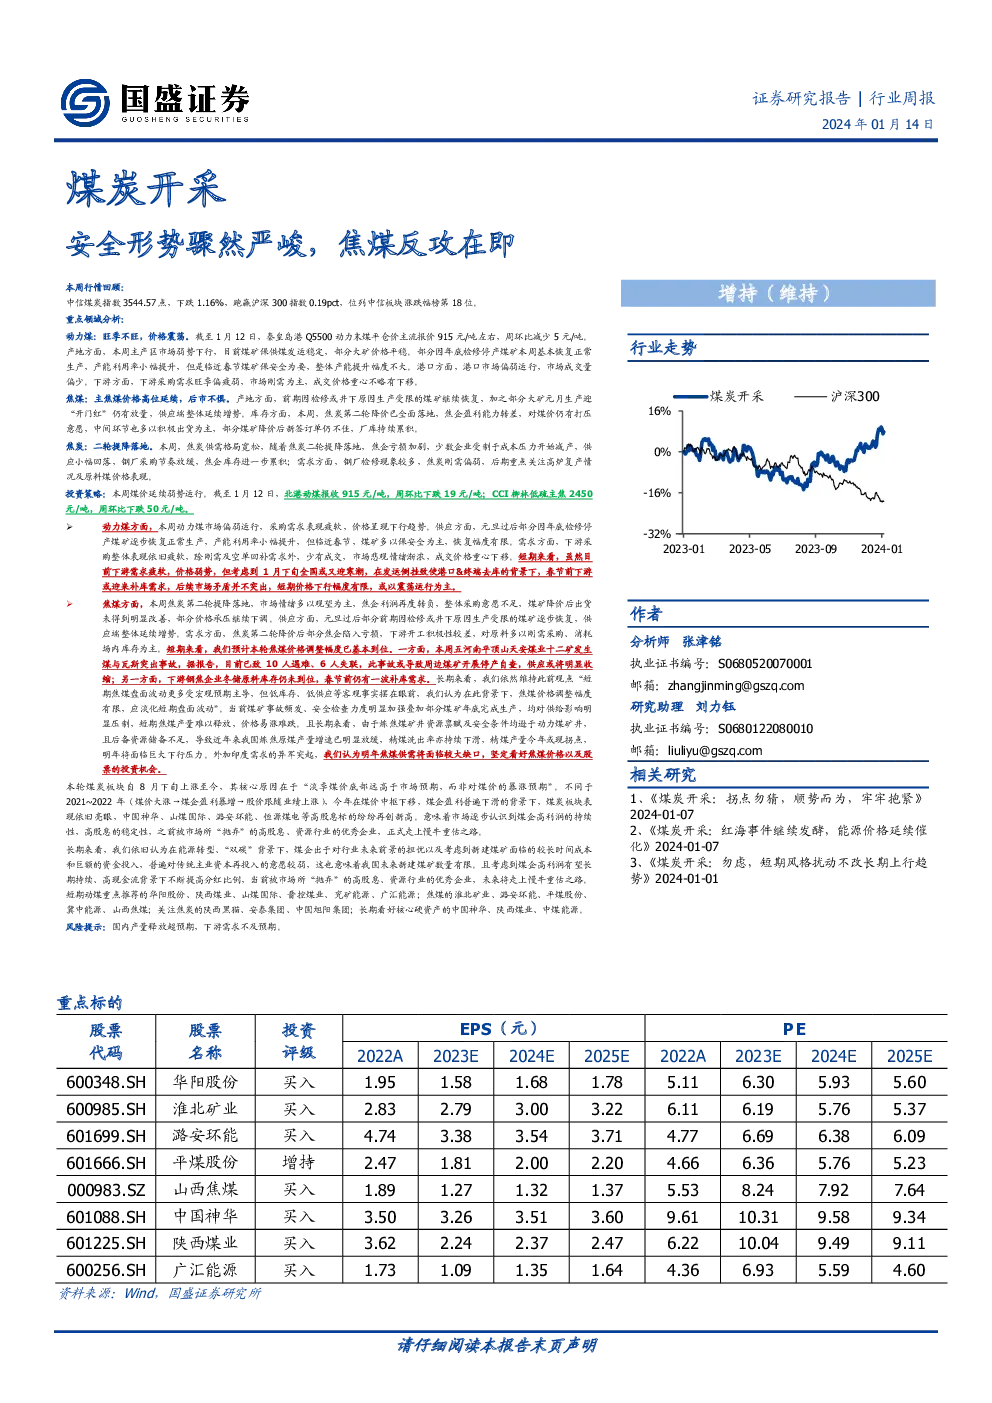
煤炭市场总结
市场概况
本周,中信煤炭指数录得3544.57点,下跌1.16%,相较于沪深300指数跑赢0.19个百分点,排名中信板块第18位。煤炭市场整体呈弱势运行,动力煤价格震荡下行,焦煤价格高位延续,市场关注焦点在于供需平衡、价格走势以及安全监管政策。
动力煤市场分析
- 产地:产地市场总体弱势,保供煤发运稳定,大矿价格保持平稳。因年底检修停产的煤矿在本周基本恢复正常生产,产能利用率略有提升,但临近春节,安全成为首要任务,产能提升幅度有限。
- 港口:港口市场偏弱,成交量较少。下游采购需求在旺季表现出疲软态势,市场以刚需为主,成交价格重心下移。
- 价格:本周动力煤市场偏弱运行,采购需求表现疲软,价格呈现下行趋势。供应方面,产能利用率小幅提升,但临近春节,安全是关键,整体产能提升幅度不大。需求方面,下游采购整体疲软,成交价格重心下移。
焦煤市场分析
- 产地:焦煤价格高位运行,主要受检修或井下原因限制的煤矿逐步恢复生产,供应端整体增势。产地煤价方面,不同地区价格变动不一,部分价格出现回调。
- 库存:焦炭第二轮降价全面落地,焦企盈利能力转差,对煤价产生打压意愿。中间环节积极出货,部分煤矿降价后订单不佳,库存持续累积。
- 价格:本周炼焦煤价格高位延续,港口库存继续维持低位,焦企利润下降。预计短期内市场以稳为主,关注下游钢材供需及焦化利润变化。
焦炭市场分析
- 供需格局:焦炭供需宽松,二轮提降落地后,焦企亏损加剧,部分企业减产,供应小幅减少。下游钢材消费进入淡季,焦炭刚需偏弱。
- 库存:出货放缓,库存略有累积,钢厂采购节奏放缓。
- 利润:焦企利润下降。
- 价格:价格二轮提降后,短期看需关注下游需求恢复情况及原料煤价格变化。
投资策略
本周煤价延续弱势运行,短期内价格下行幅度有限,或以震荡为主。长期来看,煤炭板块表现亮眼,高股息、资源行业的优秀企业受到市场青睐。关注动煤重点推荐标的,如华阳股份、陕西煤业、山煤国际等,焦煤推荐淮北矿业、潞安环能等,以及关注焦炭和长期看好核心硬资产的企业。风险方面,需警惕国内产量释放超预期和下游需求不及预期的风险。
行情回顾
本周煤炭板块跑赢大盘,但市场整体处于弱势。个股表现分化,部分涨幅显著,如陕西煤业和中国神华等。行业资讯方面,涉及CCI指数变动、政策调整、进出口数据等,反映了市场动态和政策导向。