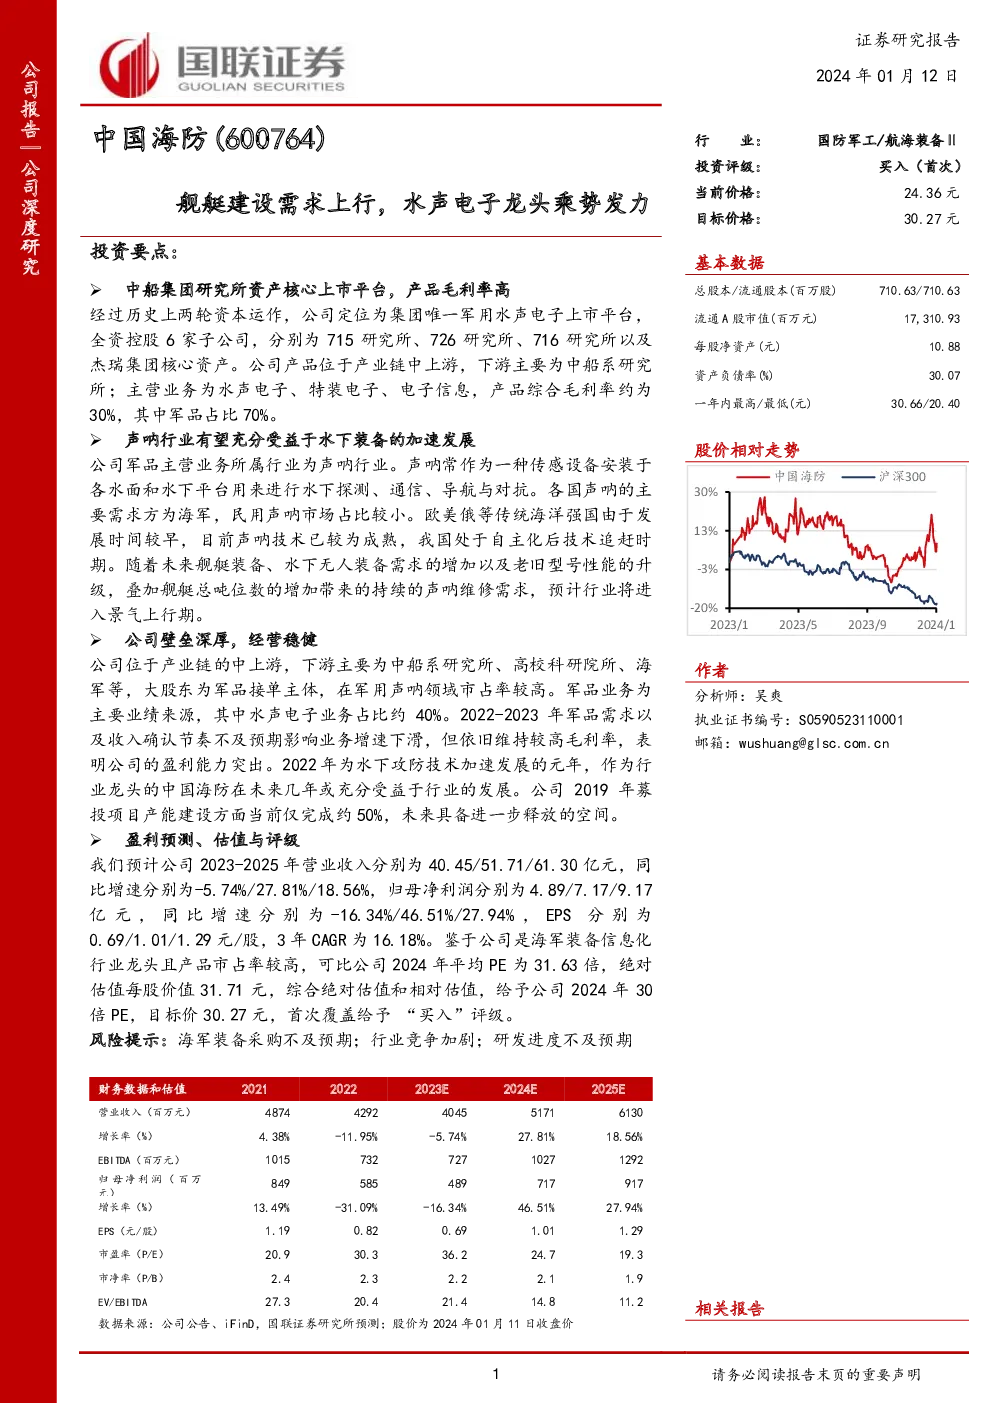
中国海防:中船集团舰船电子及信息化军品核心上市平台
公司概述
中国海防作为中船集团舰船电子及信息化军品的核心上市平台,通过两轮资产重组整合了集团的多个研究所资产,现全资控股六家公司,专注于水声电子、特装电子、电子信息领域的研发与生产。公司产品主要服务于中船系研究所,以及海军等单位,特别是在军品领域表现突出,尤其是水声电子业务,占比约40%。
行业前景
- 声呐行业有望受益于水下装备加速发展:声呐作为水中信息载体,在水下探测、通信、导航与对抗中发挥关键作用。随着舰艇装备、水下无人装备需求增加及老旧型号性能升级,加上舰艇总吨位数的增加带来的持续维修需求,声呐行业预计将进入景气上行期。
- 公司壁垒深厚:中国海防位于产业链中上游,下游客户包括中船系研究所、高校科研院所、海军等。作为军用声呐领域的龙头,公司在行业内市占率较高,主要收入来源于军品业务,其中水声电子业务占比约40%。
经营业绩
- 2022-2023年业绩波动:2022年及2023年,军品需求及收入确认节奏未达预期,导致业务增速下滑,但公司仍保持较高毛利率,体现了其突出的盈利能力。2022年被视为水下攻防技术发展的关键年份,预计未来将充分受益于行业的快速发展。
- 募投项目产能建设:2019年的募投项目产能建设已完成约50%,未来有进一步释放空间的潜力。
盈利预测与估值
- 业绩预测:预计2023-2025年营业收入分别为40.45亿、51.71亿、61.30亿元,同比增长-5.74%、27.81%、18.56%;归母净利润分别为4.89亿、7.17亿、9.17亿元,同比增长-16.34%、46.51%、27.94%。
- 估值与评级:参考可比公司2024年平均PE为31.63倍,综合绝对估值和相对估值,给予公司2024年30倍PE的目标价,首次覆盖给予“买入”评级。
风险提示
- 海军装备采购不及预期的风险。
- 行业竞争加剧的风险。
- 研发进度不及预期的风险。
核心逻辑与投资聚焦
- 行业周期与战略定位:2022年被视为水下技术加速发展的起点,公司背靠中船系,作为水声电子领域的龙头,经营稳健,盈利能力强。
- 市场观点差异:不同于市场认为海军装备的耗材属性不强,中国海防指出,中国海军存在数量多但吨位数小,水下力量薄弱的特点,预计2024年或将进入新一轮的海军舰艇建造周期。
- 无人潜航器:虽然市场担心竞标的放开可能导致行业格局变差,但公司认为传感端的强应用性及长研发周期意味着外包采购需求,短期内市场格局不会明显恶化。
核心假设
- 舰艇装备发展叠加水下无人装备放量的预期,水声电子防务业务预计在2023-2025年保持稳健增长,特装电子业务预计在2023年有所恢复,而电子信息业务则保持平稳增长。
结论
中国海防作为海军装备信息化行业的龙头,产品市占率高,业绩预测稳健增长,给予“买入”评级,目标价30.27元,体现了对公司未来发展前景的积极预期。