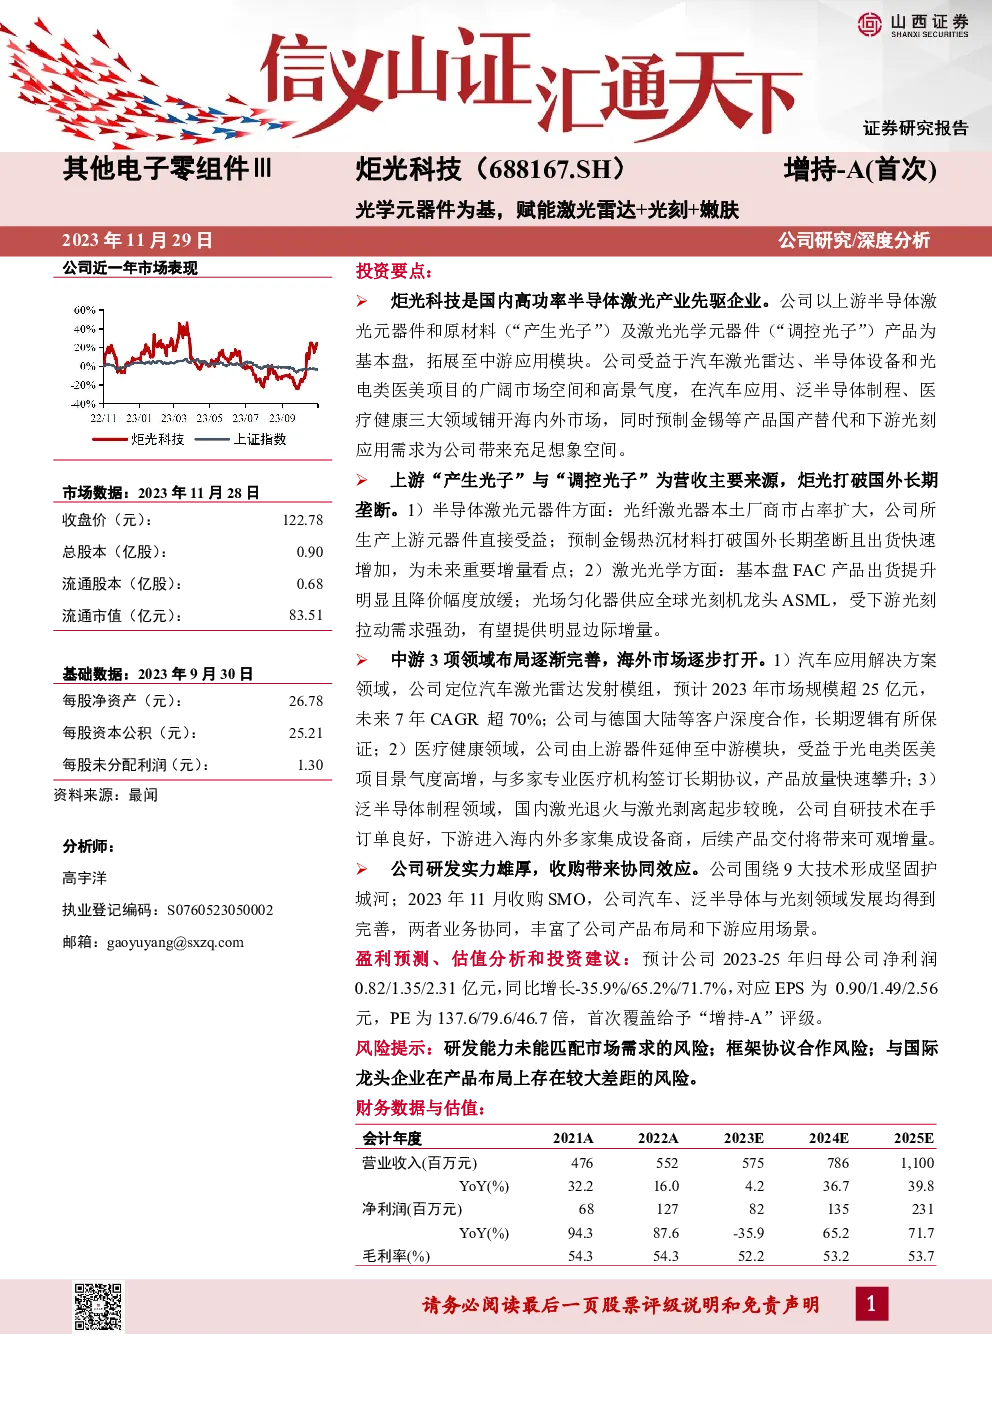
炬光科技作为国内领先的光子行业企业,专注于上游激光器件和中游应用领域的开发与拓展。以下是对其业务、财务表现和战略布局的总结:
1. 业务与市场定位
- 深耕激光产业链:炬光科技以生产激光器件和光学元件为核心,涵盖从“产生光子”到“调控光子”的全过程,旨在满足汽车激光雷达、半导体设备、光电医疗等多个领域的高需求。
- 市场空间与增长动力:受益于汽车激光雷达、半导体设备和光电医疗市场的高景气度,公司积极开拓汽车应用、泛半导体制程和医疗健康三大领域,通过与国际龙头企业的合作,实现全球市场的布局。
2. 上游激光器件与光学元件
- “产生光子”:公司在高功率半导体激光元器件领域取得显著进展,通过国产替代策略提升市场份额,并成功推出预制金锡热沉材料,打破了国外的长期垄断。
- “调控光子”:激光光学元件如FAC产品和光场匀化器的出货量显著提升,特别是后者与全球光刻机龙头ASML的合作,显示出强大的市场需求和增长潜力。
3. 中游应用领域布局
- 汽车应用:聚焦激光雷达解决方案,预计未来7年内市场复合增长率超过70%,与德国大陆等国际客户的深度合作确保了长期增长潜力。
- 医疗健康:通过扩展中游模块产品,公司成功进入光电医疗市场,与专业医疗机构签订长期协议,加速产品放量。
- 泛半导体制程:在激光退火与激光剥离领域取得突破,订单良好,产品交付预计带来可观收入。
4. 研发实力与战略协同
- 研发投入:公司拥有深厚的研发实力,形成了强大的技术壁垒。通过收购德国SMO,进一步巩固了在汽车、泛半导体和光刻领域的竞争力,实现了业务的协同效应。
5. 财务表现与盈利预测
- 业绩回顾:过去几年公司营收和净利润持续增长,预计未来三年净利润增长率分别为-35.9%、65.2%和71.7%。
- 估值与评级:基于公司的财务表现和未来增长潜力,首次覆盖给予“增持-A”评级,但需关注研发能力、合作风险和与国际龙头企业的差距。
风险提示
- 研发能力未能匹配市场需求的风险。
- 框架合作协议执行风险。
- 在与国际龙头企业在产品布局上的差距。
综上所述,炬光科技通过其在激光器件和光学元件的创新,以及对汽车激光雷达、半导体设备和光电医疗等领域的深入布局,展现出强劲的增长势头和市场竞争力。然而,公司也面临研发、合作和市场竞争等潜在风险,需密切关注这些因素对公司未来表现的影响。