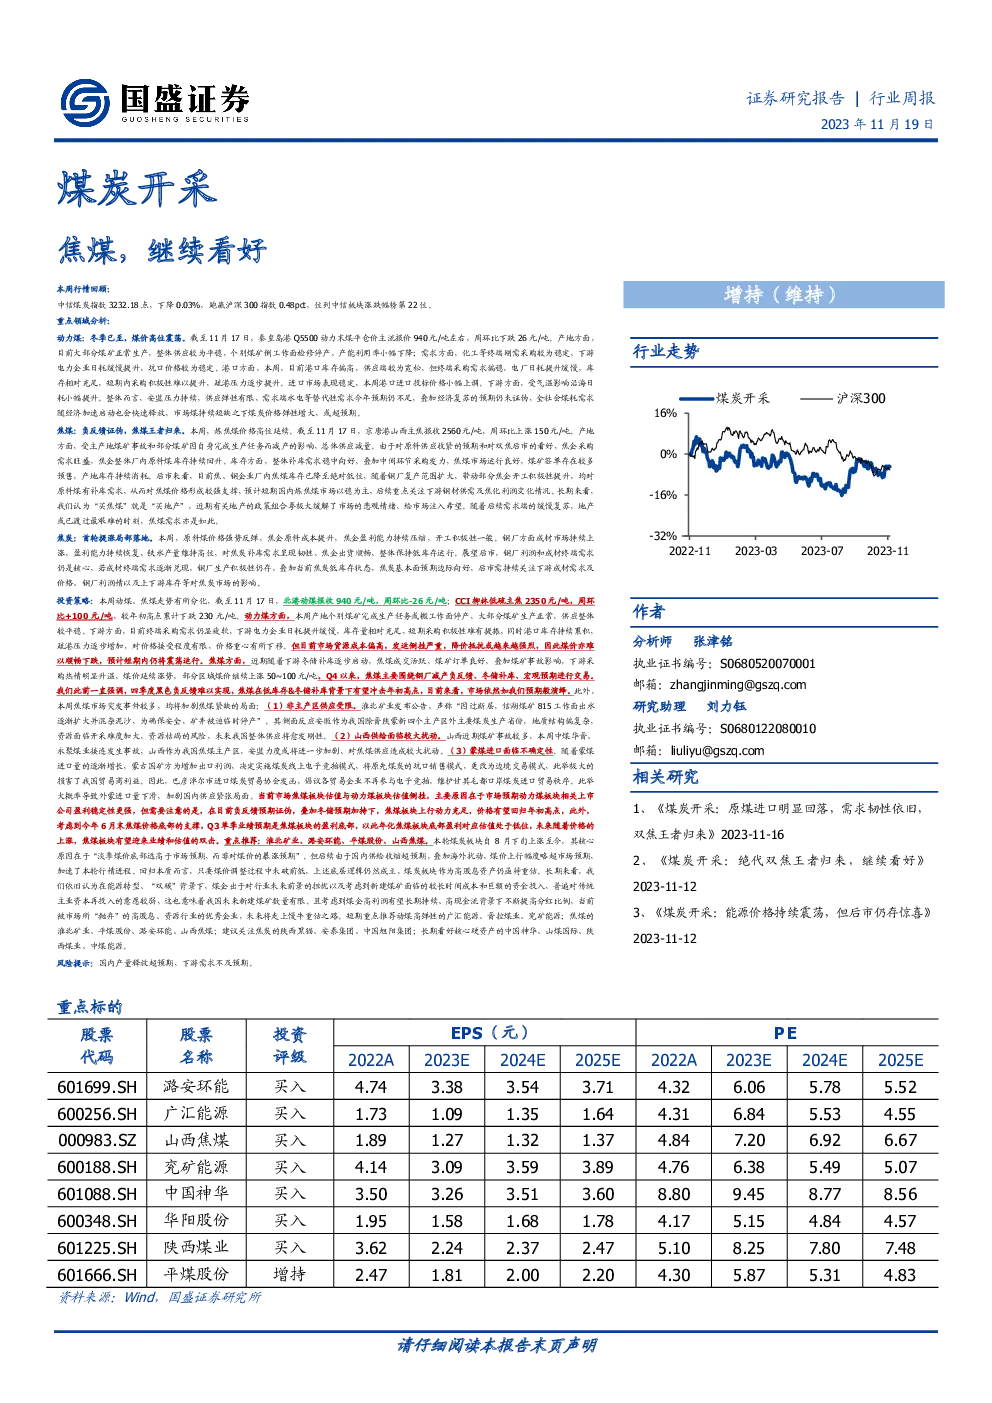
本周煤炭行情回顾显示,中信煤炭指数录得3232.18点,微跌0.03%,跑赢沪深300指数0.48个百分点,位列中信板块涨跌幅榜第22位。以下是本周煤炭行业的主要领域分析和行情回顾:
动力煤市场
- 冬季效应:冬季来临,煤价维持高位震荡。截至11月17日,秦皇岛港Q5500动力末煤平仓价约为940元/吨,周环比下跌26元/吨。
- 产地情况:大部分煤矿正常生产,供应平稳,个别煤矿因检修或倒工作面而停产,产能利用率略有下降。化工终端需求稳定,电力企业日耗缓慢提升,坑口价格相对稳定。
- 港口动态:港口库存偏高,供应宽松,终端采购需求稳定,电厂日耗提升缓慢,库存充足,短期内采购积极性不高,疏港压力增加。进口市场表现稳定,投标价格小幅上调。
- 市场预测:安监压力持续,供应弹性有限,水电等替代性需求不足,经济复苏预期未变,市场煤短缺,煤炭价格弹性增大。
焦煤市场
- 产地动态:受煤矿事故和部分煤矿减产影响,整体供应量减少。焦企对原料煤的需求旺盛,库存持续回升。
- 价格走势:炼焦煤价格高位延续,截至11月17日,京唐港山西主焦煤价格报收2560元/吨,周环比上涨150元/吨。
- 库存管理:整体补库需求良好,中间环节采购积极,产地库存持续消耗。焦煤市场运行良好,预期内需求稳定。
- 长期展望:“买焦煤=买地产”的概念持续,地产政策组合拳缓解市场悲观情绪,焦煤需求有望复苏。
焦炭市场
- 供需分析:原料煤价格上涨压缩焦企利润,焦炭产量略有下降。钢厂生产积极性较高,对焦炭需求韧性显现。
- 库存状况:受益于钢厂和贸易商的高采购积极性,产地焦炭库存基本清空,多数焦企维持极低库存或零库存。
- 利润情况:焦企利润倒挂,平均吨焦亏损约82元。
- 价格变动:一轮提涨部分落地,市场关注点转向下游成材需求、价格、钢厂利润以及上下游库存变化。
投资策略
- 动力煤与焦煤走势分化:截至11月17日,北港动煤价格微跌,CCI柳林低硫主焦煤价格上涨。
- 市场分析:产地个别煤矿停产或调整生产,大部分正常生产,供应平稳。下游需求疲软,电力企业日耗缓慢提升,库存充足,采购积极性不高,港口库存累积,疏港压力增加。
- 价格展望:市场货源成本偏高,发运倒挂严重,煤价难以顺畅下跌,短期内将震荡运行。
- 焦煤板块:下游冬储补库启动,成交活跃,煤矿订单良好,价格延续涨势。预计短期市场以稳为主,重点关注下游钢材供需和焦化利润变化。
风险提示
- 产量释放风险:国内煤炭产量释放可能超过预期。
- 需求不及预期:下游需求可能低于市场预期。
投资建议
- 推荐关注淮北矿业、潞安环能、平煤股份、山西焦煤等公司,考虑其在市场预期下具有上行动力和估值潜力。短期可关注动煤高弹性的广汇能源、晋控煤业、兖矿能源,焦煤的淮北矿业、平煤股份、潞安环能、山西焦煤,以及焦炭的陕西黑猫、安泰集团、中国旭阳集团。长期看好中国神华、山煤国际、陕西煤业、中煤能源等公司的核心硬资产价值。