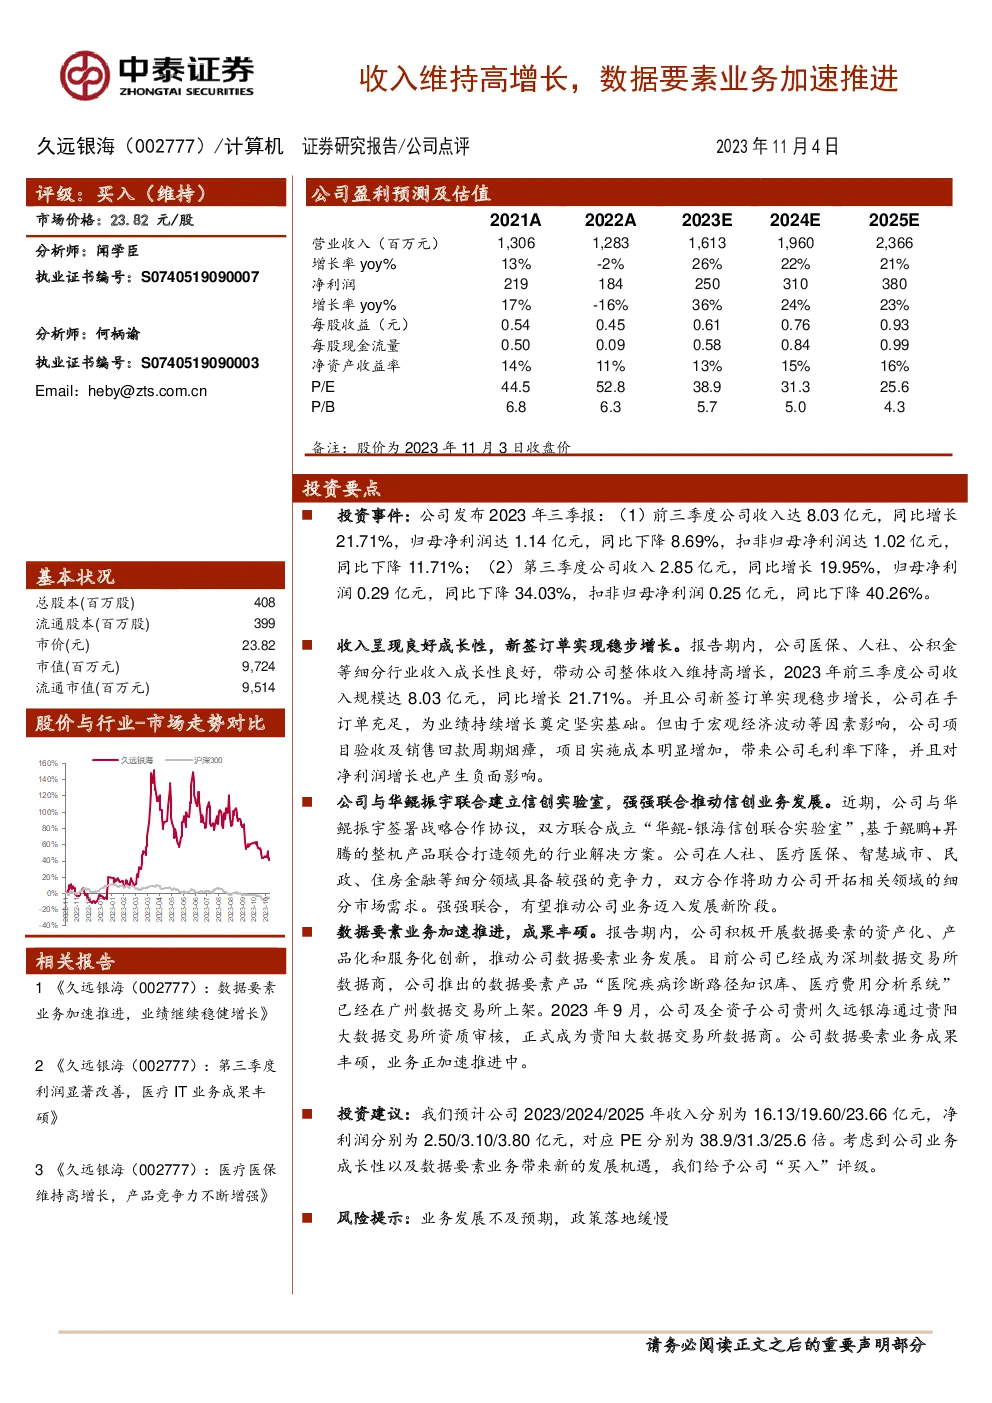
公司2023年三季报总结
一、财务表现概览
- 总收入:2023年前三季度总收入为8.03亿元人民币,同比增长21.71%。
- 净利润:归属于母公司净利润为1.14亿元人民币,同比下降8.69%;扣除非经常性损益后的净利润为1.02亿元人民币,同比下降11.71%。
- 季度表现:第三季度,总收入为2.85亿元人民币,同比增长19.95%;归属于母公司净利润为0.29亿元人民币,同比下降34.03%;扣除非经常性损益后的净利润为0.25亿元人民币,同比下降40.26%。
二、业务亮点与挑战
- 收入成长:公司业务在医保、人社、公积金等细分行业展现出良好成长性,带动整体收入保持高增长。
- 新签订单:公司新签订单实现稳步增长,手头订单充足,为业绩持续增长提供了坚实基础。
- 成本与效益:宏观经济波动导致项目验收和销售回款周期延长,以及项目实施成本增加,影响了毛利率并间接影响净利润增长。
三、战略合作与业务拓展
- 信创业务:与华鲲振宇建立信创实验室,基于鲲鹏+昇腾的产品打造行业解决方案,旨在推动信创业务发展。
- 数据要素业务:公司积极参与数据要素的资产化、产品化和服务化,已成功成为深圳和贵阳数据交易所的数据商,推出相关产品并在多个交易所上市。
四、投资建议与风险提示
- 财务预测:预计2023年至2025年收入分别达到16.13亿、19.60亿、23.66亿元,净利润分别为2.50亿、3.10亿、3.80亿元,对应PE分别为38.9、31.3、25.6倍。
- 评级:考虑到公司业务的成长性和数据要素业务带来的新机遇,给出“买入”评级。
- 风险:业务发展可能不及预期,政策落地速度可能影响公司战略执行效率。
本总结基于公司发布的2023年三季报内容,重点关注了财务表现、业务亮点、战略举措以及市场评价。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。