报告总结
公司业绩概览
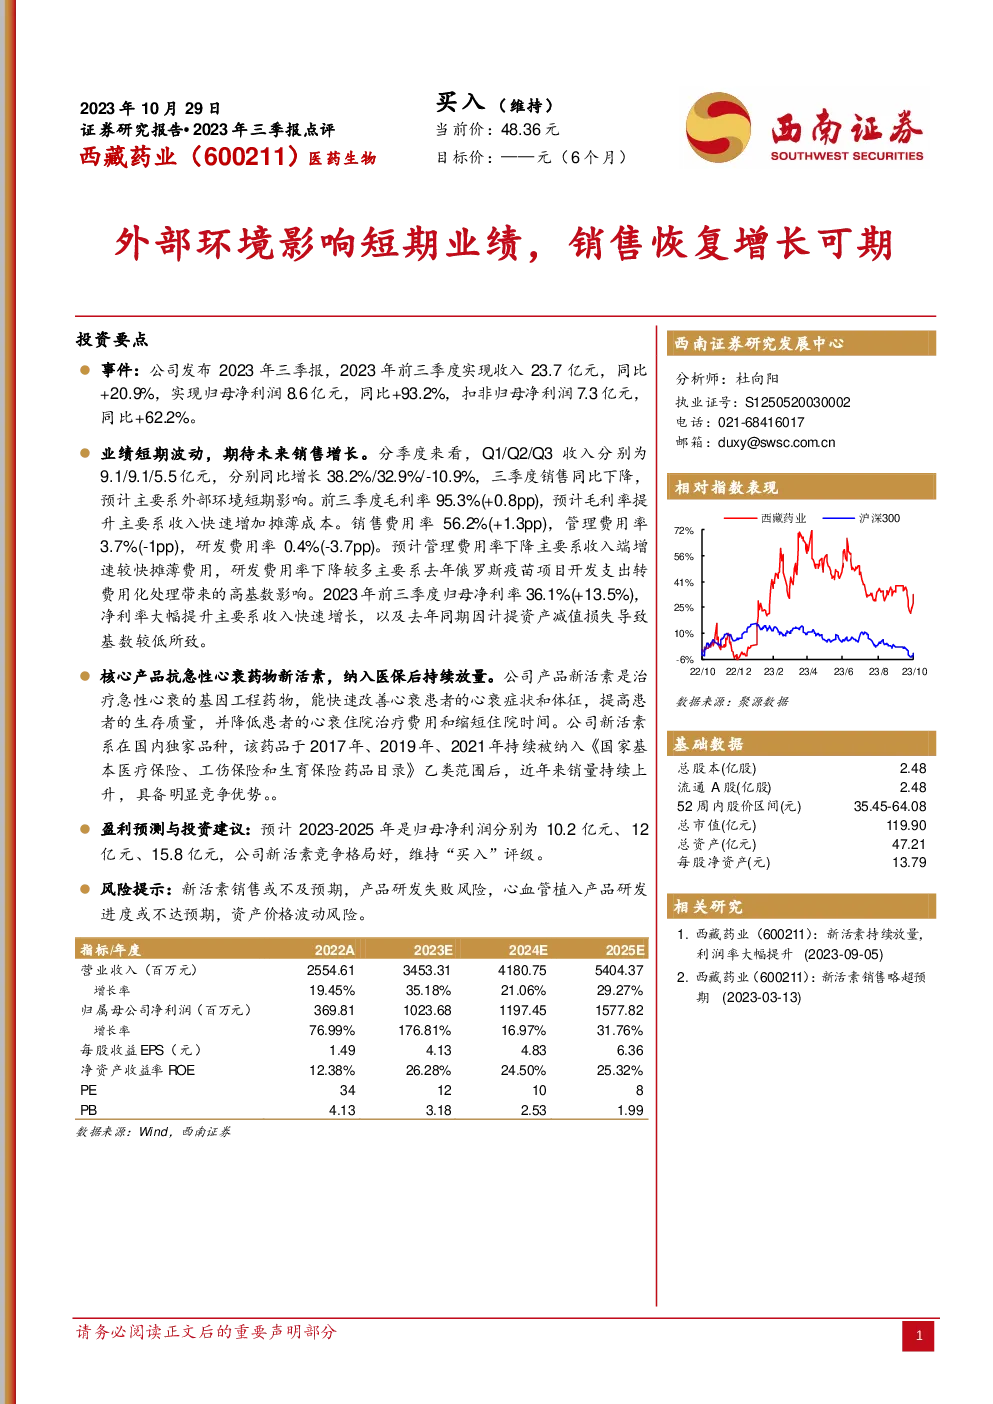
- 2023年三季报:公司总收入达到23.7亿元,同比增长20.9%,归母净利润为8.6亿元,同比增长93.2%,扣非归母净利润为7.3亿元,同比增长62.2%。
- 季度表现:一季度至三季度的收入分别为9.1亿、9.1亿和5.5亿,分别同比增长38.2%、32.9%和-10.9%。第三季度收入下滑,可能受短期外部因素影响。
毛利与费用分析
- 毛利率:前三季度毛利率为95.3%,较上年同期提升0.8个百分点,主要由于收入快速增长摊薄了成本。
- 费用率:销售费用率为56.2%,相比去年增加1.3个百分点;管理费用率为3.7%,下降1个百分点;研发费用率为0.4%,大幅下降3.7个百分点,这主要归因于去年俄罗斯疫苗项目开发支出转费用化处理的影响。
核心产品新活素
- 市场地位:新活素作为国内独家品种,专门用于治疗急性心衰,能显著改善患者症状,提高生存质量,减少住院费用和时间。
- 市场表现:自2017年起连续三年纳入《国家基本医疗保险、工伤保险和生育保险药品目录》乙类范围,销量逐年上升,显示其市场竞争力强。
盈利预测与投资建议
- 未来展望:预计2023-2025年的归母净利润分别为10.2亿、12亿、15.8亿。
- 评级:鉴于新活素的竞争优势及市场潜力,维持“买入”评级。
风险提示
- 销售风险:新活素销售可能未达预期。
- 产品研发风险:产品开发存在失败的可能性。
- 进度风险:心血管植入产品的研发进度可能不达预期。
- 资产波动风险:资产价格可能出现波动。
结论
公司业绩呈现稳健增长态势,特别是新活素产品在医保政策支持下持续放量,成为业绩增长的关键驱动力。然而,未来仍面临市场竞争加剧、产品研发风险等挑战。基于对公司长期增长潜力和新活素产品的优势认可,建议维持“买入”评级。
想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。