建筑业发展概述与趋势
建筑业发展概况
- 周期性与宏观经济关联:建筑业表现出明显的周期性,其发展受宏观经济环境影响显著。在经济增长承压的情况下,建筑业会受到较大影响。
- 国家政策推动:未来,随着国家加大对基础设施建设的推进,建筑业预计将长期保持中低速温和增长态势。
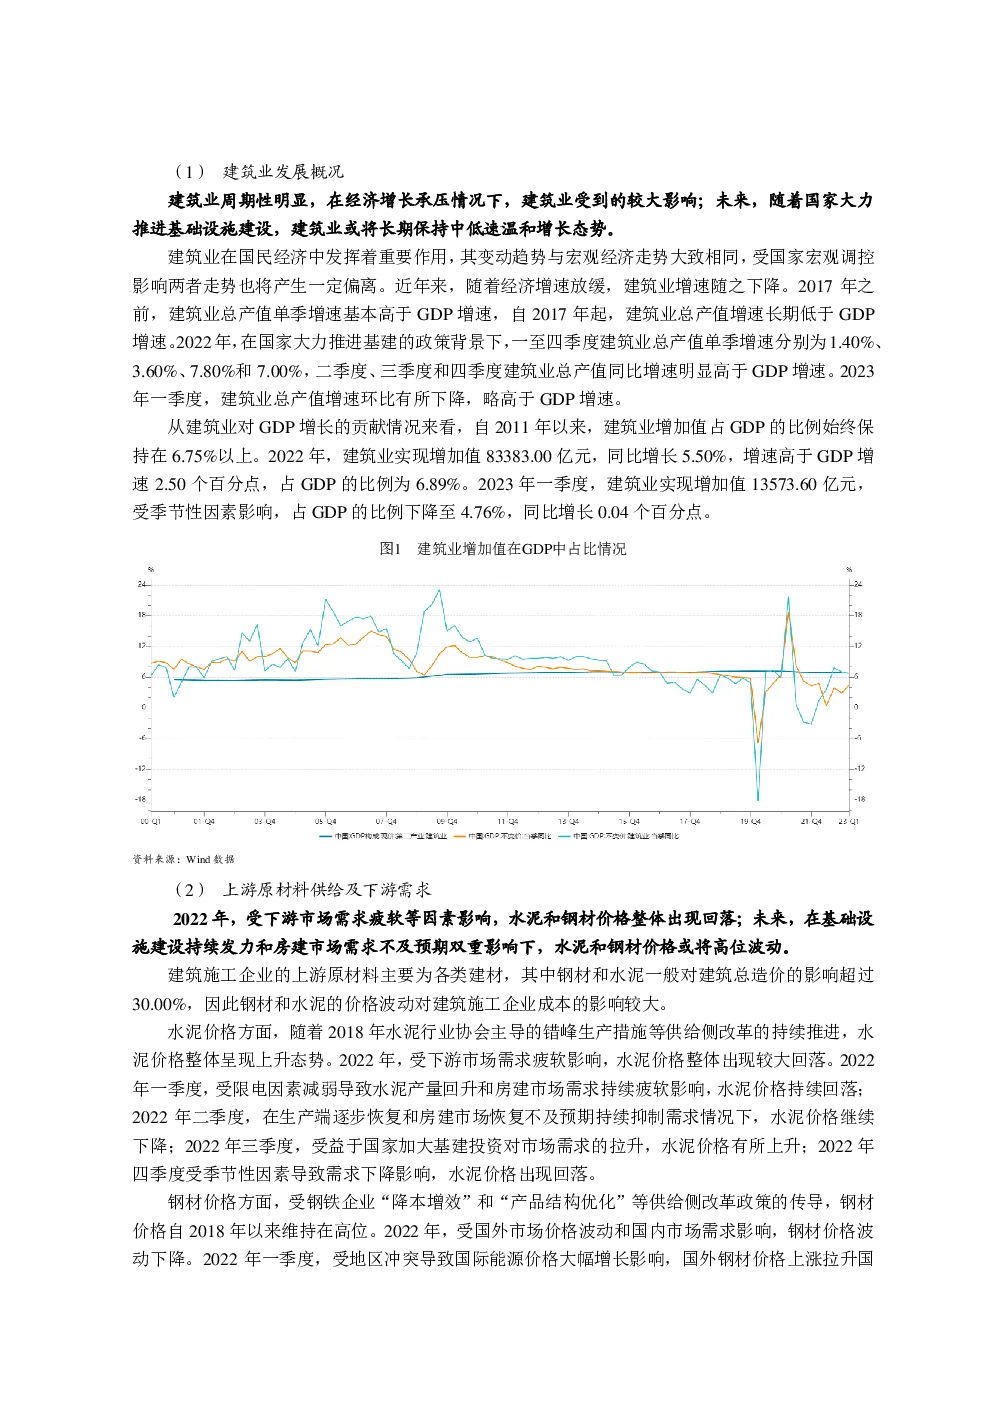
- 对GDP的贡献:建筑业在国民经济中的地位重要,其产值占GDP的比重稳定在6.75%以上。2022年,建筑业对GDP的贡献率为6.89%。
上游原材料与下游需求
- 价格波动:2022年,受下游市场需求疲软影响,水泥和钢材价格整体出现下滑。未来,在基础设施建设和房建市场需求双重影响下,价格可能保持高位波动。
- 价格趋势:
- 水泥价格在2018年后逐渐上升,随后因市场需求疲软而下滑。不同季度价格受供需关系影响波动。
- 钢材价格自2018年以来维持高位,受国际市场价格波动和国内需求变化影响,价格有较大波动。
建筑业与房地产市场
- 投资与开发:2022年,房地产开发投资和拿地支出出现明显下降,2023年一季度虽有回暖迹象,但总体仍呈下行趋势。
- 市场表现:房地产市场景气度持续下行,销售和开工面积持续负增长,拿地热情大幅下降,销售数据弱化。
- 政策影响:中央政府通过政策维稳,预计房地产开发投资将边际回暖,但仍将持续下行。
竞争态势与行业趋势
- 集中度提升:资质和融资能力较弱的建筑施工企业面临出清压力,行业集中度提升,市场份额向央企集中。
- “稳增长”依赖:“稳增长”政策将更多围绕建筑央企展开,预计建筑业市场份额将进一步向央企集中。
- 发展趋势:长期看,在经济增长承压的背景下,建筑业集中度提升,行业将保持中低速温和增长态势。
结论
建筑业作为需求驱动型行业,在经济增长承压的大环境下,面临整体下行压力。然而,得益于国家对基础设施建设的持续投入和“稳增长”政策的推动,建筑业有望保持中低速温和增长态势。特别是在“稳增长”背景下,建筑央企的市场份额预计将进一步扩大,行业集中度提升。未来,建筑业的发展将更加注重效率和质量,适应宏观经济环境的变化。
想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。