发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。
莱克电气公司点评
公司概况:
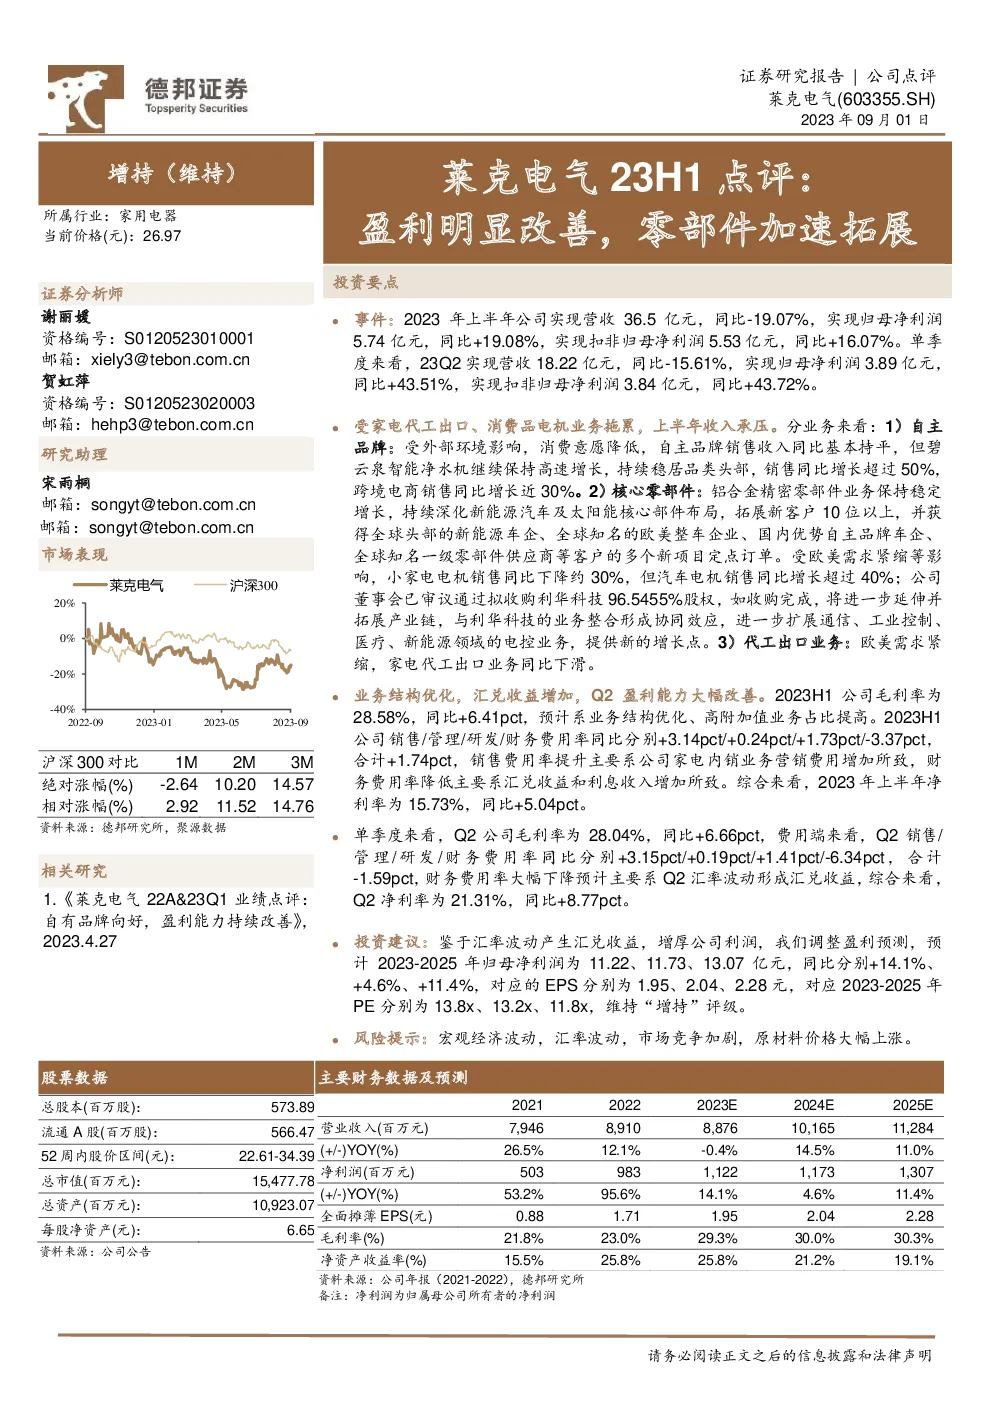
莱克电气(股票代码:603355.SH)是一家专注于家用电器的中国公司,产品线涵盖多种电动工具和智能家居设备。在2023年中期报告中,公司实现了显著的收入增长,尽管面临全球经济环境的挑战。
市场表现:
- 沪深300对比:过去1个月、2个月、3个月,莱克电气的绝对涨幅分别为-2.64%、10.20%、14.57%,相对沪深300指数的涨幅分别为2.92%、11.52%、14.76%。
- 股价区间:过去一年内,莱克电气的股价区间为22.61元至34.39元。
业务亮点:
- 自主品牌:碧云泉智能净水机销售增长超过50%,跨境电商销售增长近30%。
- 核心零部件:铝合金精密零部件业务稳定增长,新能源汽车及太阳能核心部件布局深化,新客户数量增加,获得全球知名车企等多个新项目定点订单。
- 代工出口业务:受到欧美需求紧缩的影响,小家电电机销售下滑约30%,但汽车电机销售增长超过40%。计划收购利华科技,以扩展产业链和电控业务领域。
财务表现:
- 盈利能力:2023年上半年,公司毛利率为28.58%,净利率为15.73%,相比去年同期均有显著提升。
- 费用控制:销售、管理、研发、财务费用有所变动,其中财务费用率降低主要由于汇兑收益和利息收入增加。
- 收入结构:业务结构优化,高附加值业务占比提高,导致毛利率提升。
财务预测与估值:
- 盈利预测:预计2023-2025年的净利润分别为11.22亿、11.73亿、13.07亿元,对应EPS为1.95、2.04、2.28元,PE分别为13.8x、13.2x、11.8x。
- 评级与建议:考虑到汇率波动带来的汇兑收益,公司利润得到增厚,因此上调盈利预测,并维持“增持”评级。
风险提示:
- 宏观经济波动:全球经济环境变化可能影响市场需求。
- 汇率波动:汇率变动对公司利润有直接影响。
- 市场竞争加剧:行业竞争激烈可能导致市场份额减少。
- 原材料价格:原材料价格上涨可能增加生产成本。
结论:
莱克电气在面对全球市场挑战时,通过优化业务结构、拓展新市场和加强产业链整合,实现了盈利能力的显著提升。公司通过战略调整和市场布局,为未来的增长奠定了基础。然而,市场波动、汇率风险和竞争压力仍然是需要密切关注的风险因素。