找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。
浦银国际研究
公司研究 | 消费行业
本研究报告由浦银国际证券有限公司分析师编制,请仔细阅读本报告最后部分的分析师披露、商业关系披露及免责声明。
九毛九(9922.HK):全年扩店目标符合预期,单店运营数据持续恢复。太二单店运营趋势持续恢复中:太二1H23的翻座率/翻台率从去年同期的2.9/3.8提升至3.1/4.3,同店收入恢复至2019年同期的86%。太二7月的翻台率进一步恢复至4.5,同店收入恢复至2019年同期的90%。管理层表示,太二8月(截止到当前)的翻台率与同店收入相较7月有进一步的提升。
面对依然较弱的商场客流(疫情前70-80%),太二同店收入的恢复程度好于同业,且翻台率5月以后持续好转,体现了太二强大的品牌力、广大的受众群体和较强的运营韧性。
上调开店指引彰显对多品牌多业态布局的信心:管理层维持太二2023全年至少净开133家店的目标。同时基于较高的市场需求,公司将怂火锅2023年的新开店目标从原来的25家上调至至少35家。尽管公司一直秉持谨慎和稳健的门店扩张节奏,但管理层在业绩会上暗示长期怂火锅门店数能达到500家以上,远高于我们的预期,体现了公司对怂火锅长期发展具有较高的信心。
门店经营利润率仍有扩张空间:太二1H23门店经营利润率同比大幅扩张4.8ppt至21.3%。然而太二目前的毛利率与经营利润率与公司稳态下的利润率目标(毛利率65%,经营利润率23%)依然存在差距。这主要归咎于太二单店收入规模尚未完全恢复,而客单价同比有所下滑。
另外,怂火锅1H23的毛利率同比提升3ppt至60%出头,但与公司65%-66%的目标依然相去甚远。随着供应链持续优化、门店收入继续恢复、规模效应逐渐显现,太二与怂火锅未来的门店经营利润率有望持续扩张。
灵活的客单价助力品牌扩张与下沉:在较为挑战的宏观环境下,管理层主动以套餐或拼盘的形式战略性下调太二与怂火锅的单价。尽管短期对毛利率有负面影响,但公司根据宏观环境动态灵活调整产品单价的举措不仅维持了品牌的价格竞争力,同时保障了品牌门店持续扩张和下沉的空间,符合公司为客户提供高质量高性价比消费的长期宗旨。
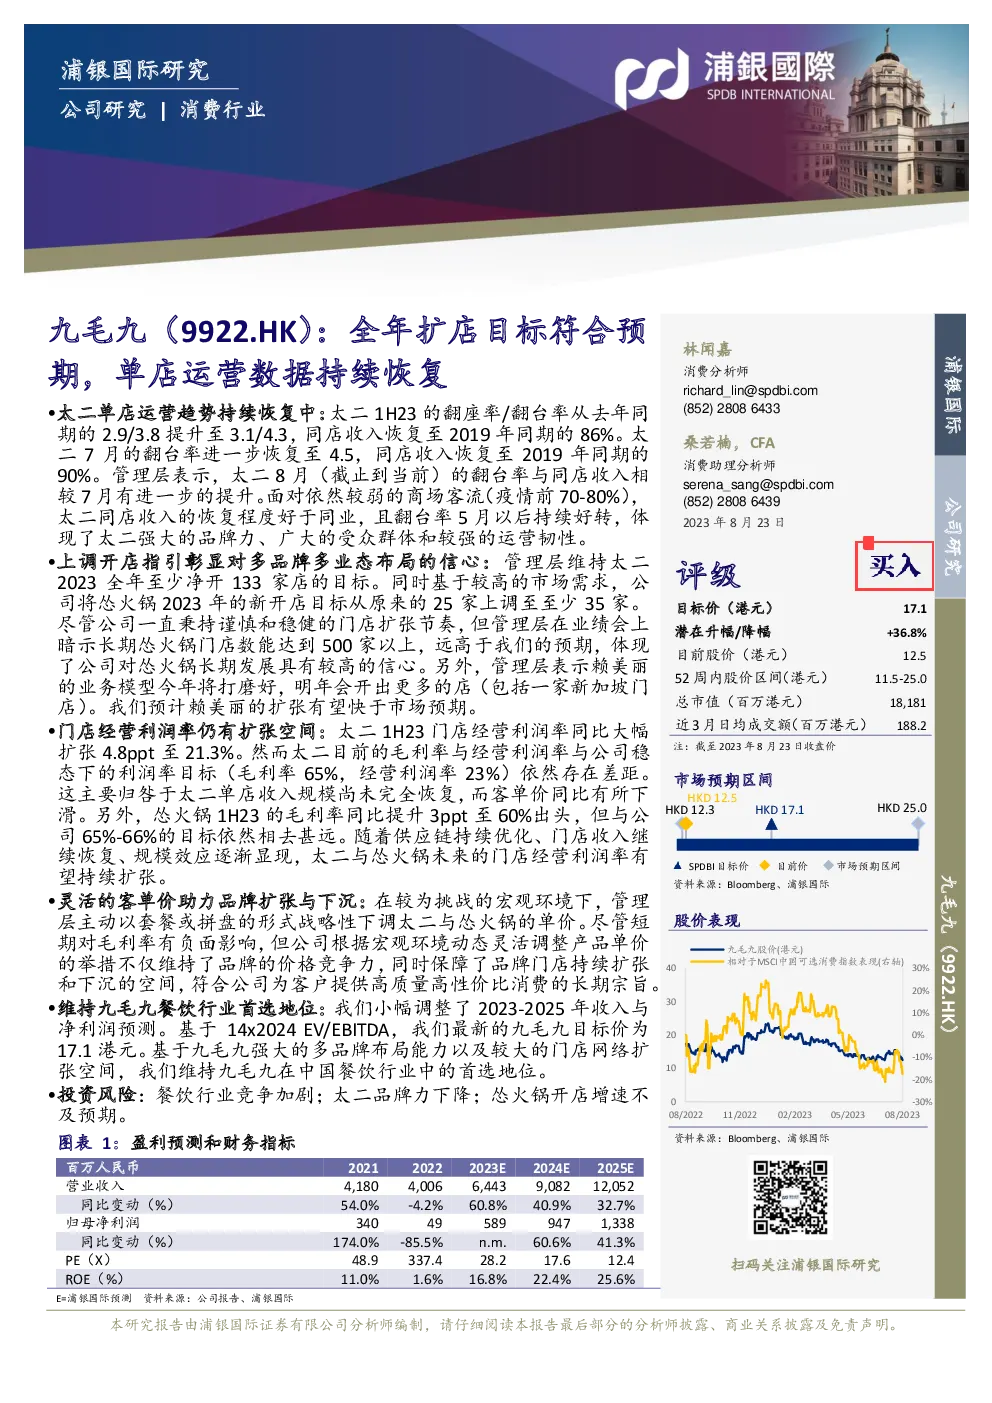
维持九毛九餐饮行业首选地位:我们小幅调整了2023-2025年收入与净利润预测。基于14x2024 EV/EBITDA,我们最新的九毛九目标价为17.1港元。基于九毛九强大的多品牌布局能力以及较大的门店网络扩张空间,我们维持九毛九在中国餐饮行业中的首选地位。
投资风险:餐饮行业竞争加剧;太二品牌力下降;怂火锅开店增速不及预期。