发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。
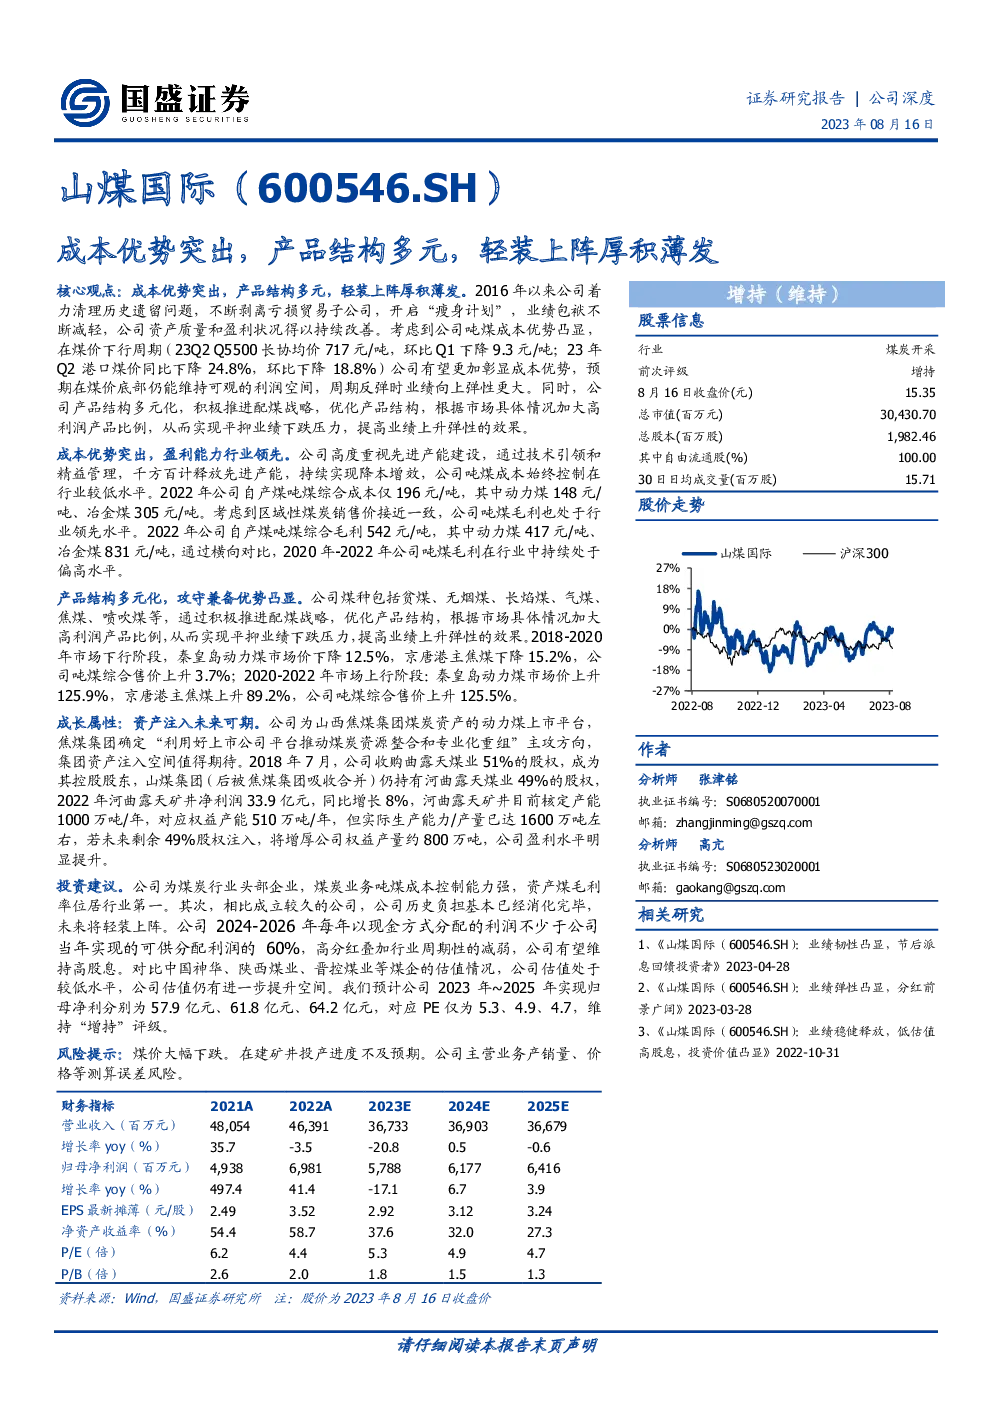
山煤国际(600546.SH)的研报重点阐述了公司的成本优势、产品结构和成长属性等方面。公司在2016年以来着力清理历史遗留问题,不断剥离亏损贸易子公司,开启“瘦身计划”,使公司资产质量和盈利状况得以持续改善。同时,公司在成本优势方面表现明显,通过降低吨煤成本,公司有望在煤价下行周期中维持可观的利润空间,并在煤价底部仍能维持一定的利润空间,从而实现业绩的周期反弹。此外,公司产品结构多元化,通过积极推进配煤战略,优化产品结构,根据市场具体情况加大高利润产品比例,实现业绩的平抑和上升弹性。
另外,公司注重先进产能的建设,通过技术引领和精益管理,持续实现降本增效,吨煤成本始终控制在行业较低水平。2022年公司自产煤吨煤综合成本仅196元/吨,其中动力煤148元/吨、冶金煤305元/吨。考虑到区域性煤炭销售价接近一致,公司吨煤毛利也处于行业领先水平。2022年公司自产煤吨煤综合毛利542元/吨,其中动力煤417元/吨、冶金煤831元/吨。2020年-2022年公司吨煤毛利在行业中持续处于偏高水平。
此外,公司通过资产注入实现轻装上阵,为山西焦煤集团煤炭资产的动力煤上市平台。集团资产注入空间值得期待。公司2018年7月收购曲露天煤业51%的股权,成为其控股股东,山煤集团(后被焦煤集团吸收合并)仍持有河曲露天煤业49%的股权。2022年河曲露天矿井净利润33.9亿元,同比增长8%,河曲露天矿井目前核定产能1000万吨/年,对应权益产能510万吨/年,但实际生产能力/产量已达1600万吨左右,若未来剩余49%股权注入,将增厚公司权益产量约800万吨,公司盈利水平明显提升。
公司煤炭业务吨煤成本控制能力强,资产煤毛利率位居行业第一。其次,相比成立较久的公司,公司历史负担基本已经消化完毕,未来将轻装上阵。公司2024-2026年每年以现金方式分配的利润不少于公司当年实现的可供分配利润的60%,高分红叠加行业周期性的减弱,公司有望维持高股息。对比中国神华、陕西煤业、晋控煤业等煤企的估值情况,公司估值处于较低水平,公司估值仍有进一步提升空间。
(注:报告中的财务数据和增长率等数据仅供参考,实际数据可能存在差异)