投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。
研报重点内容总结:
-
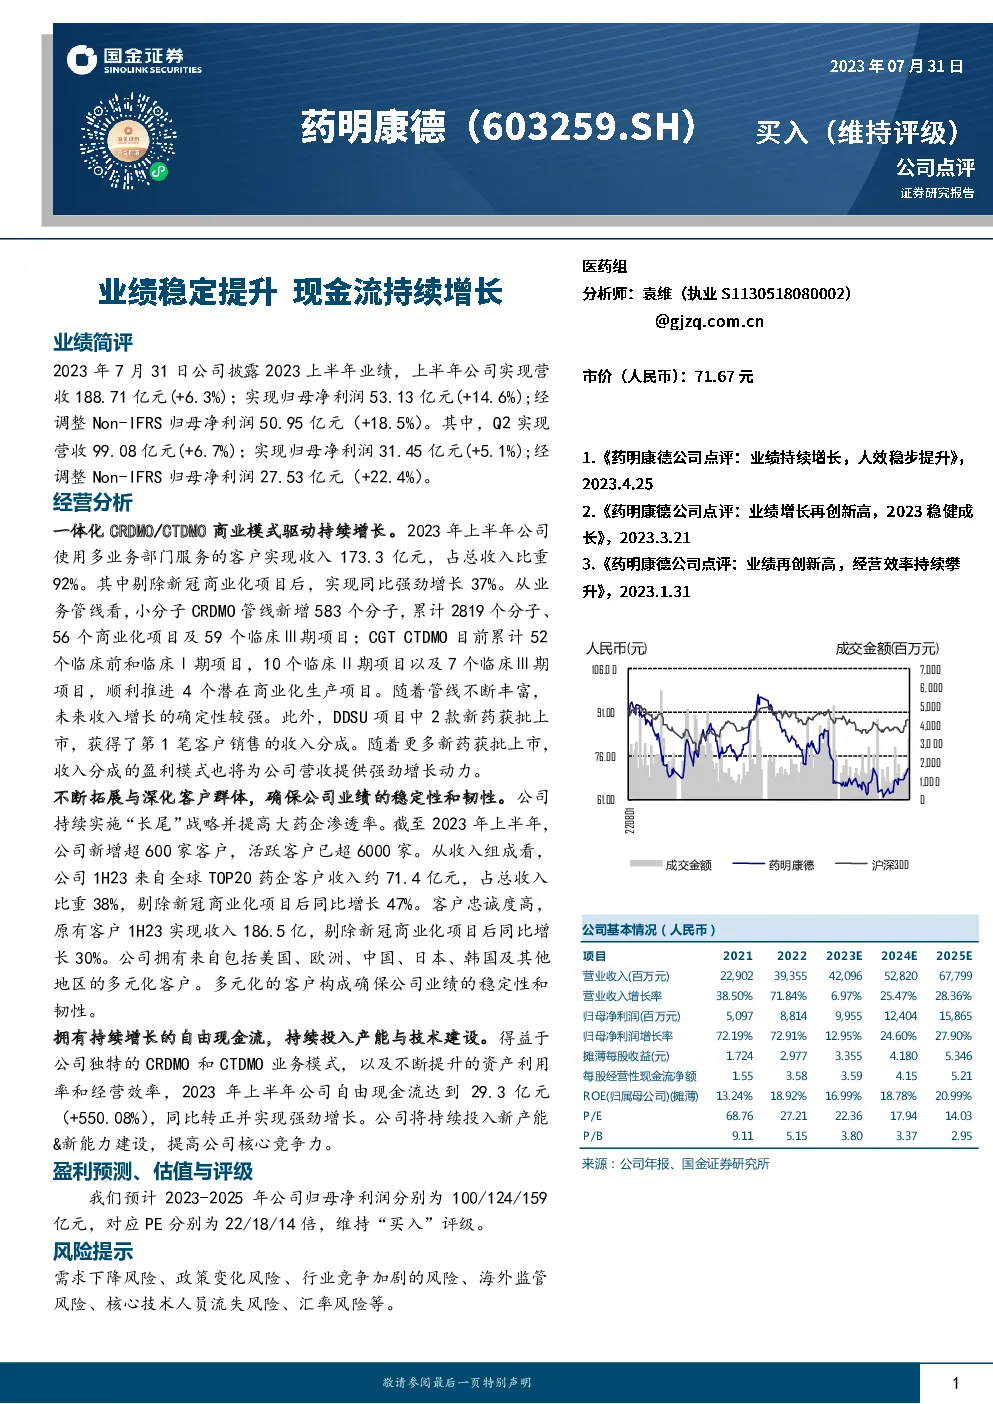
公司业绩简评:2023年上半年公司实现营收188.71亿元(+6.3%)和归母净利润53.13亿元(+14.6%),经调整Non-IFRS归母净利润50.95亿元(+18.5%)。其中,Q2实现营收99.08亿元(+6.7%)和归母净利润31.45亿元(+5.1%),经调整Non-IFRS归母净利润27.53亿元(+22.4%)。公司使用多业务部门服务的客户实现收入173.3亿元,占总收入比重92%。其中剔除新冠商业化项目后,实现同比强劲增长37%。
-
公司经营分析:一体化CRDMO/CTDMO商业模式驱动持续增长。公司多业务部门服务的客户中,剔除新冠商业化项目后,实现同比增长37%。从业务管线看,小分子CRDMO管线新增583个分子,累计2819个分子、56个商业化项目及59个临床III期项目;CTDMO目前累计52个临床前和临床I期项目,10个临床II期项目以及7个临床III期项目,顺利推进4个潜在商业化生产项目。随着管线不断丰富,未来收入增长的确定性较强。
-
公司持续拓展与深化客户群体,确保公司业绩的稳定性和韧性。公司持续实施“长尾”战略并提高大药企渗透率。截至2023年上半年,公司新增超600家客户,活跃客户已超6000家。从收入组成看,公司1H23来自全球TOP20药企客户收入约71.4亿元,占总收入比重38%,剔除新冠商业化项目后同比增长47%。客户忠诚度高,原有客户1H23实现收入186.5亿,剔除新冠商业化项目后同比增长30%。公司拥有来自包括美国、欧洲、中国、日本、韩国及其他地区的多元化客户。
-
公司拥有持续增长的自由现金流,持续投入产能与技术建设。得益于公司独特的CRDMO和CTDMO业务模式,以及不断提升的资产利用率和经营效率,2023年上半年公司自由现金流达到29.3亿元(+550.08%),同比转正并实现强劲增长。公司将持续投入新产能&新能力建设,提高公司核心竞争力。
-
公司盈利预测、估值与评级:公司预计2023-2025年归母净利润分别为100/124/159亿元,对应PE分别为22/18/14倍,维持“买入”评级。