亚盛医药-B公司研究报告概要
公司概况与战略定位:
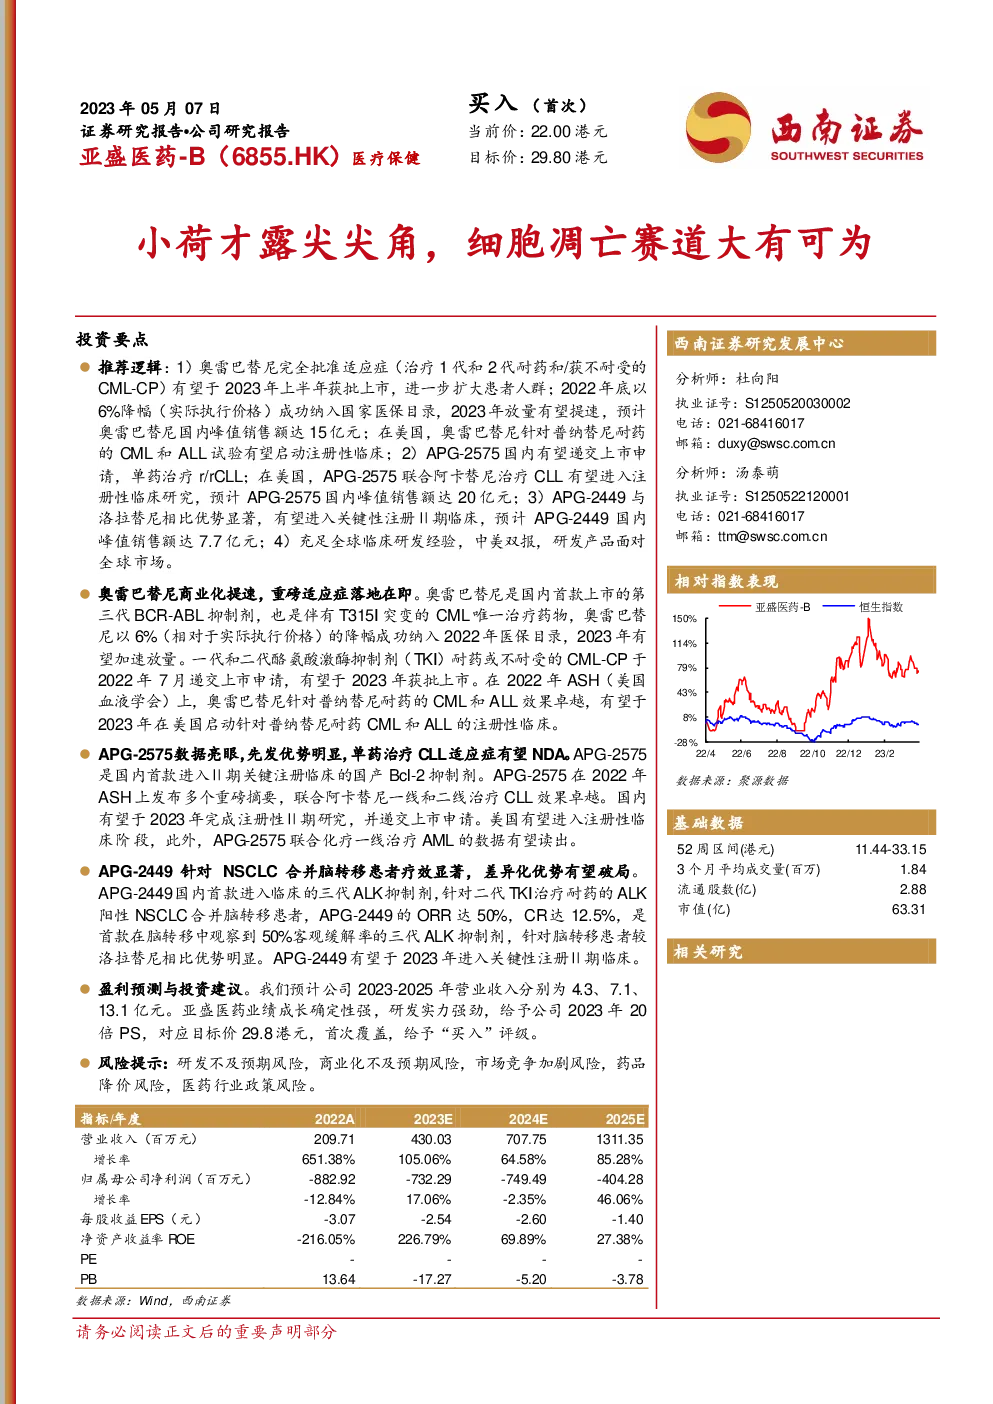
- 创新药研发:亚盛医药致力于细胞凋亡领域的创新药研发,拥有九款药物处于不同发展阶段。
- 研发聚焦:持续优化研发策略,聚焦核心管线,提升研发效率。
- 团队优势:管理层具有丰富的生物医药研发经验,专注于细胞凋亡领域近30年。
- 国际化布局:多款产品已与信达生物达成合作,并具备全球市场授权潜力。
关键产品分析:
- 奥雷巴替尼:作为第三代BCR-ABL抑制剂,针对T315I突变的CML患者,其医保降价温和,有望加速放量。
- APG-2575:作为首个国产Bcl-2抑制剂,具有明显的先发优势,预计2023年完成注册性II期研究并递交上市申请。
- APG-2449:本土原研的三代ALK抑制剂,在脑转移患者中的疗效显著,有望进入关键性注册II期临床。
- 其他管线:包括APG-5918、APG-1252、APG-1387等,涉及多个靶点,如EDD、Bcl-xL、IAP等,展现多元化的研发布局。
经营业绩预测:
- 收入增长:预计2023-2025年营业收入分别达到4.3、7.1、13.1亿元人民币,复合年增长率高达651.38%至85.28%。
- 盈利能力:随着产品的逐步商业化,预计净利润将逐步改善,体现公司业绩的成长性。
投资建议与估值:
- 盈利预测:基于稳健的经营策略与产品管线的潜力,预计公司未来业绩增长稳定。
- 估值方法:采用2023年的20倍市销率(PS)进行估值,对应目标价为29.80港元。
- 评级:首次覆盖给予“买入”评级,反映对公司长期发展潜力的认可。
风险提示:
- 研发风险:新药研发过程中的不确定性,可能导致项目延期或失败。
- 商业化风险:产品上市后的市场接受度、竞争环境变化等。
- 市场竞争:医药行业的激烈竞争可能影响市场份额和利润水平。
- 政策风险:相关政策变动可能影响产品定价、市场准入等。
结论
亚盛医药-B作为细胞凋亡领域的领军企业,凭借其强大的研发实力和丰富的产品管线,展现出显著的增长潜力。通过聚焦核心产品线、加速产品商业化进程,公司有望实现快速的业务扩张和市场占有率提升。基于审慎的财务预测和市场估值模型,公司被赋予“买入”评级,强调其在当前及未来市场中的投资价值。然而,投资者亦需关注研发、商业化以及政策环境等潜在风险,以全面评估投资决策。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。