想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
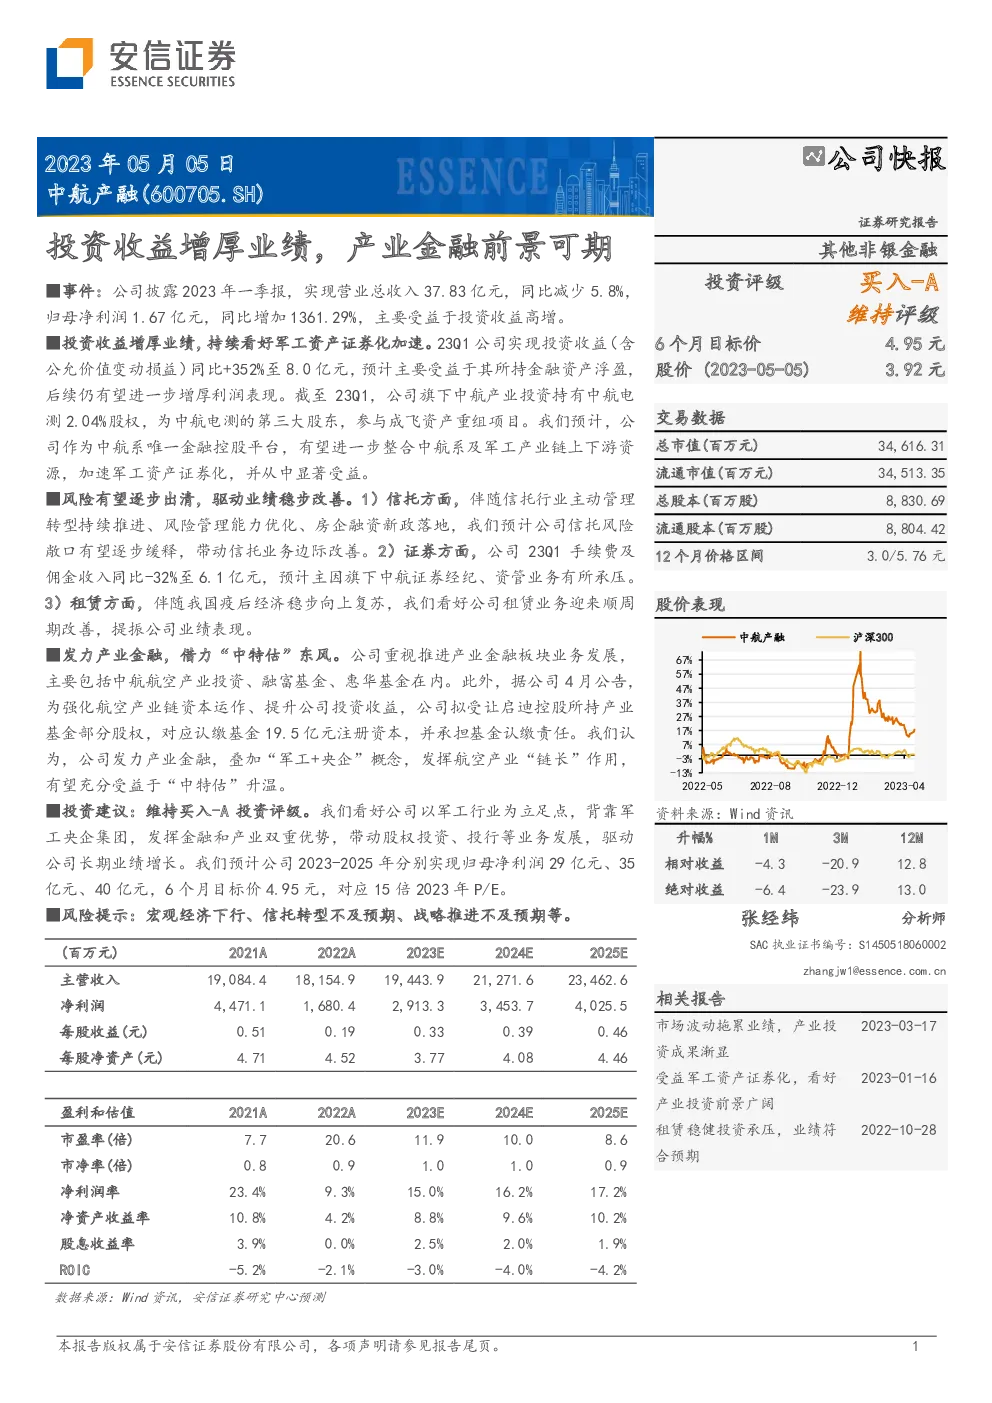
中航产融(600705.SH)的最新报告揭示了公司在2023年一季度的业绩亮点,特别是在投资收益方面实现了显著增长,这主要得益于其持有的金融资产的浮盈效应。公司总市值约为3461.63亿元,流通市值为3451.33亿元,总股本为883.07亿股,流通股本为880.44亿股。
报告指出,尽管面临市场波动的影响,公司仍持续看好军工资产证券化的发展前景,以及通过整合中航系及军工产业链上下游资源,加速推进军工资产证券化的潜力。此外,随着信托行业转型和风险管理能力的增强,公司信托业务的风险敞口有望逐步缓解,从而推动信托业务的边际改善。同时,证券业务的手续费及佣金收入有所下降,但租赁业务预计会受益于我国经济的复苏,带来顺周期改善。
公司致力于发展产业金融,通过旗下的中航航空产业投资、融富基金、惠华基金等平台,强化航空产业链的资本运作,以提升投资收益。结合“中特估”(中国特色估值体系)的概念,公司有望充分利用这一政策背景,进一步促进公司的价值增长。
在投资策略上,分析师维持了对公司买入-A的投资评级,并预计公司未来6个月的目标价为4.95元。分析师强调了公司以军工行业为基础,依托军工央企集团的优势,带动股权投资、投行业务的发展,预计公司将实现持续的业绩增长。
然而,报告也提到了潜在的风险,包括宏观经济下行、信托转型的不确定性、以及战略推进的挑战,提醒投资者关注这些可能影响公司业绩的因素。
从财务角度来看,公司预计在未来几年内将实现稳定增长,净利润和每股收益预计分别在2023年至2025年间达到29亿元、35亿元和40亿元的水平。公司当前的市盈率、市净率和其他估值指标显示了其相对于行业平均水平的相对较低估值,这可能反映了市场对其增长潜力和风险的评估。
总体而言,这份报告对中航产融的未来发展持乐观态度,但也强调了需要关注的潜在风险,为投资者提供了全面的视角。