发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。
公司盈利与资产质量分析
主要业绩指标
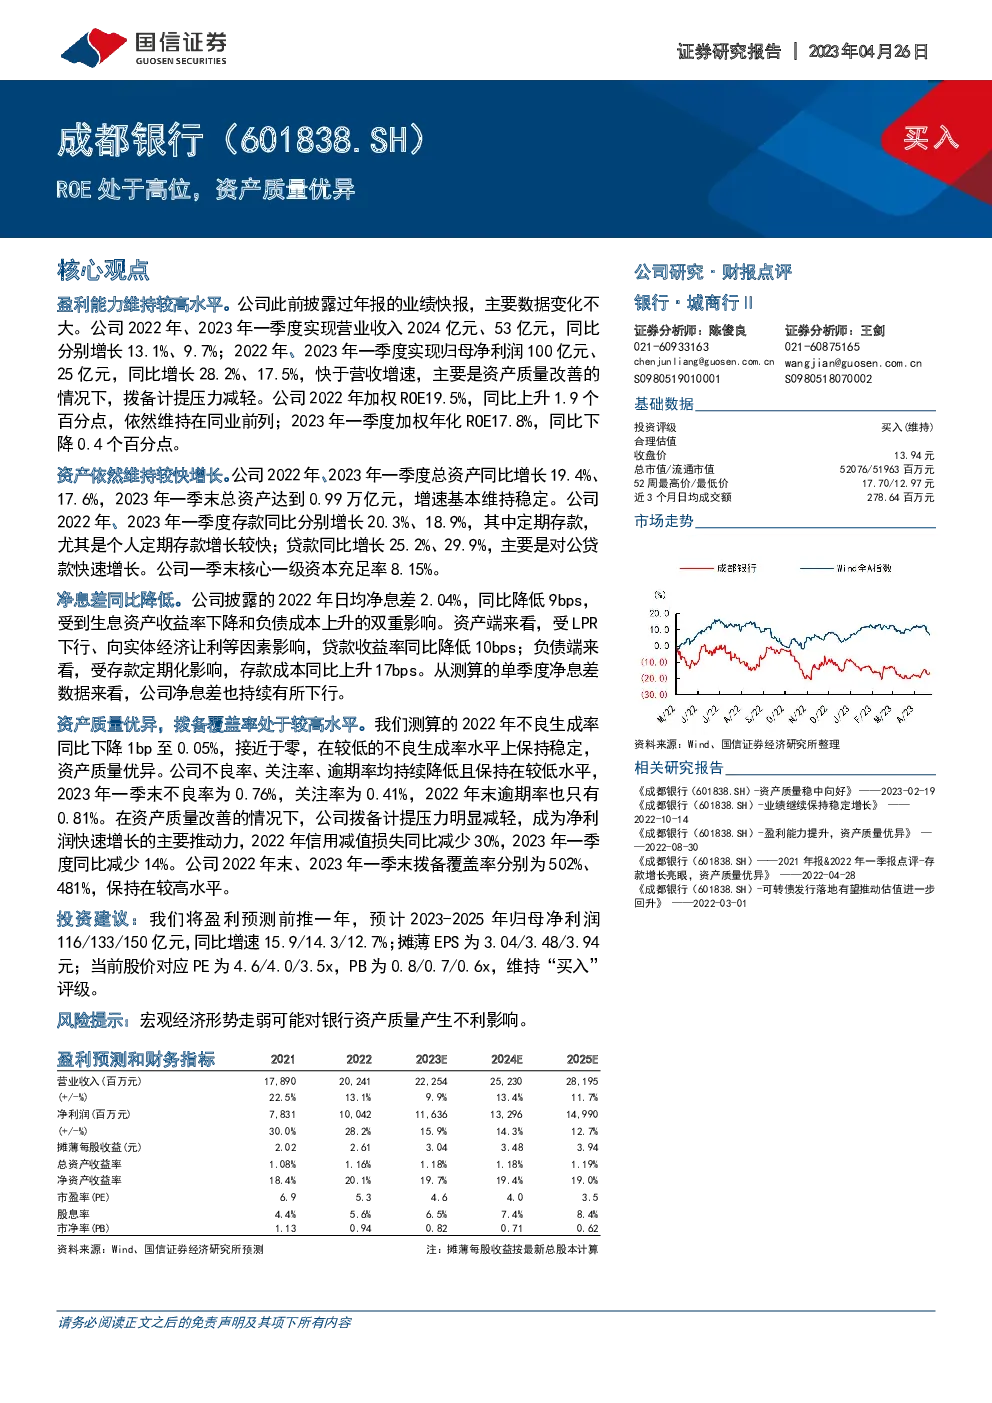
- 营业收入:2022年及2023年一季度,公司分别实现营业收入2024亿元和53亿元,同比增长13.1%和9.7%。
- 归母净利润:2022年和2023年一季度,净利润分别为100亿元和25亿元,同比增长28.2%和17.5%,高于营业收入增速,得益于资产质量改善导致的拨备计提压力减轻。
- 盈利能力:2022年加权ROE(净资产收益率)为19.5%,较去年提升1.9个百分点,继续保持行业领先地位;2023年一季度加权年化ROE为17.8%,略有下滑0.4个百分点。
资产规模与增长
- 总资产:2022年末和2023年一季度,总资产分别增长19.4%和17.6%,一季度末达到0.99万亿元,增长稳定。
- 存款与贷款:2022年及2023年一季度,存款分别增长20.3%和18.9%,其中个人定期存款增长显著;贷款则分别增长25.2%和29.9%,尤其是对公贷款增长快速。
- 资本充足率:截至一季度末,核心一级资本充足率为8.15%。
净息差与利率环境
- 净息差:2022年日均净息差为2.04%,较上年下降9bps,主要受资产收益率下降和负债成本上升的影响。
- 利率影响:贷款收益率同比降低10bps,负债成本上升17bps,导致净息差持续下行。
资产质量与拨备情况
- 资产质量:2022年不良生成率降至0.05%,接近于零,资产质量优异;不良率、关注率、逾期率均持续下降,一季度末不良率为0.76%,关注率为0.41%,逾期率仅为0.81%。
- 拨备覆盖:2022年末和2023年一季度末,拨备覆盖率分别为502%和481%,维持高位。
- 拨备压力:资产质量改善减轻了拨备计提压力,成为净利润快速增长的关键因素,2022年信用减值损失同比减少30%,2023年一季度减少14%。
投资建议
- 盈利预测:预计2023-2025年净利润分别为116亿元、133亿元、150亿元,同比增长15.9%、14.3%、12.7%。
- 估值:当前股价对应的PE分别为4.6倍、4.0倍、3.5倍,PB分别为0.8倍、0.7倍、0.6倍,维持“买入”评级。
风险提示
- 宏观经济风险:经济形势的恶化可能对银行资产质量产生负面影响。