公司2022年度及四季度财务表现与前景分析
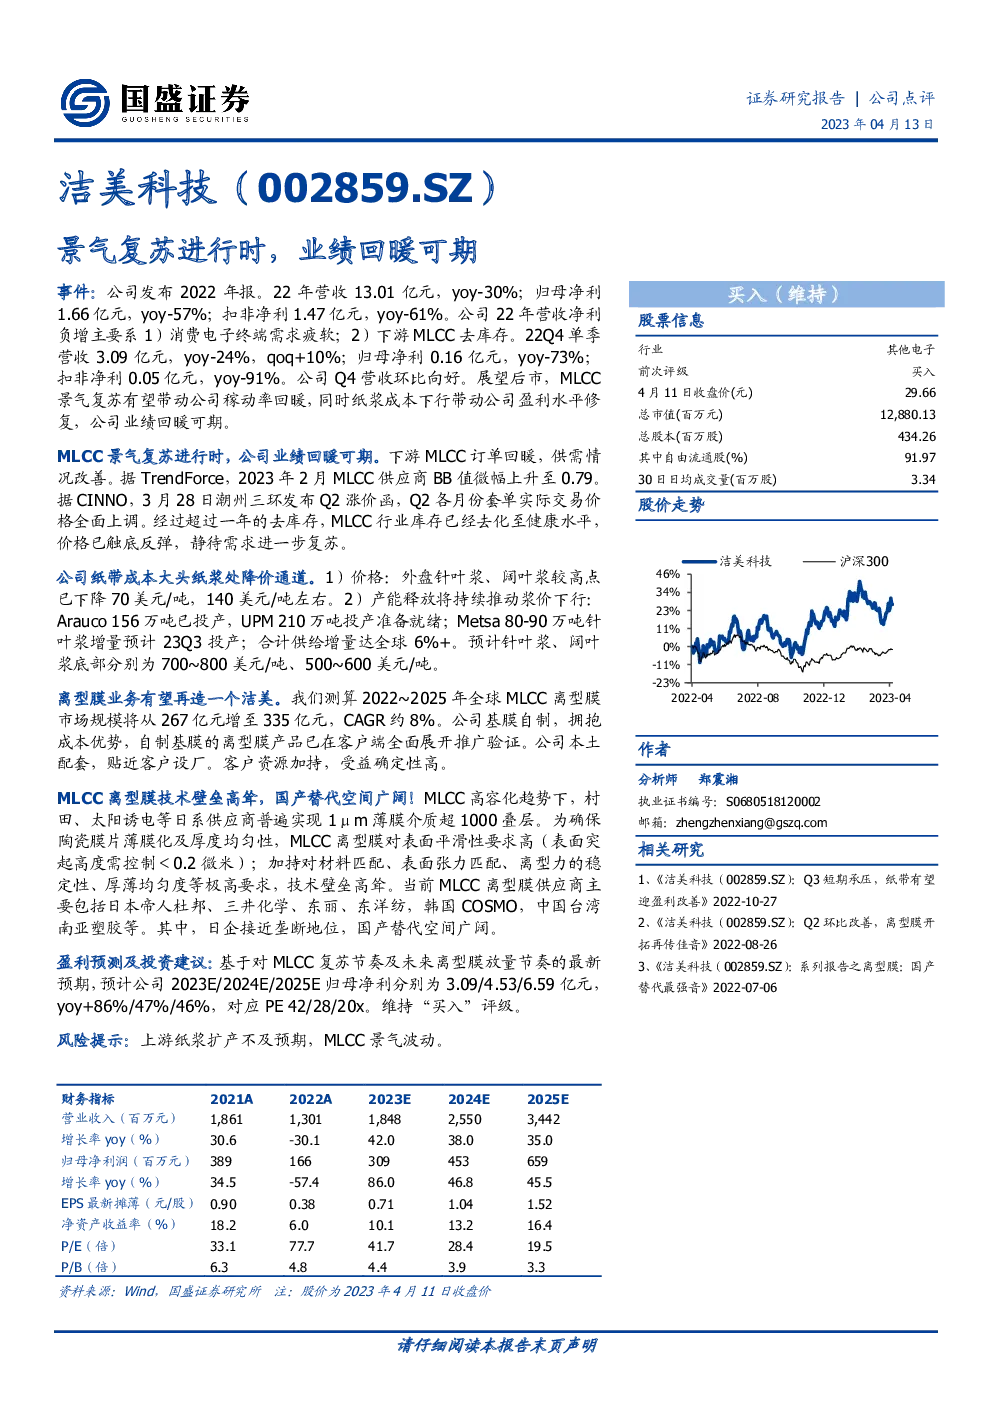
2022年整体表现:
- 营收与净利润:全年营收13.01亿元,同比下降30%;归母净利润1.66亿元,同比下降57%;扣非净利润1.47亿元,同比下降61%。
- 季度表现:第四季度单季营收3.09亿元,较上一季度增长10%,但同比下滑24%;归母净利润0.16亿元,同比大幅下降73%;扣非净利润0.05亿元,同比减少91%。
主要原因解析:
- 消费电子终端需求疲软:市场对消费电子产品的消费需求减弱,影响了公司的销售。
- 下游MLCC去库存:产业链上下游的库存调整周期,导致了短期内的销售压力。
后市展望与策略:
- MLCC景气复苏:随着行业库存的合理化以及价格触底反弹,市场预计MLCC行业的景气度将逐步恢复。
- 纸浆成本下降:预计纸浆成本的下降将有利于提升公司的盈利能力,特别是考虑到公司纸带成本的主要组成部分——纸浆正处于降价通道中。
- 离型膜业务增长:公司计划通过发展离型膜业务来增加收入来源,预计该领域的需求将增长,从而为公司带来新的增长点。
成本预测与市场机遇:
- 纸浆成本预测:预计针叶浆、阔叶浆的价格将在一定区间内稳定,这将有助于降低生产成本。
- 市场需求预测:全球MLCC离型膜市场规模预计在2022年至2025年间从267亿元增长至335亿元,复合年增长率约为8%。
技术壁垒与国产替代空间:
- 技术壁垒:MLCC离型膜的技术门槛较高,包括对材料匹配、表面处理、离型力稳定性等有严格要求。
- 市场格局:目前,日本企业几乎垄断这一市场,为国内企业提供了广阔的替代空间。
财务预测与投资建议:
- 盈利预测:预计2023年、2024年、2025年的归母净利润分别同比增长86%、47%、46%,对应市盈率为42倍、28倍、20倍。
- 投资建议:鉴于公司业绩回暖迹象以及市场对MLCC行业的积极预期,维持“买入”评级。
风险提示:
- 上游纸浆扩产不确定性:若纸浆供应增加低于预期,可能会影响成本控制和利润空间。
- MLCC行业景气度波动:经济环境变化可能导致MLCC市场需求不稳定,影响公司业绩。
金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。