年度报告总结
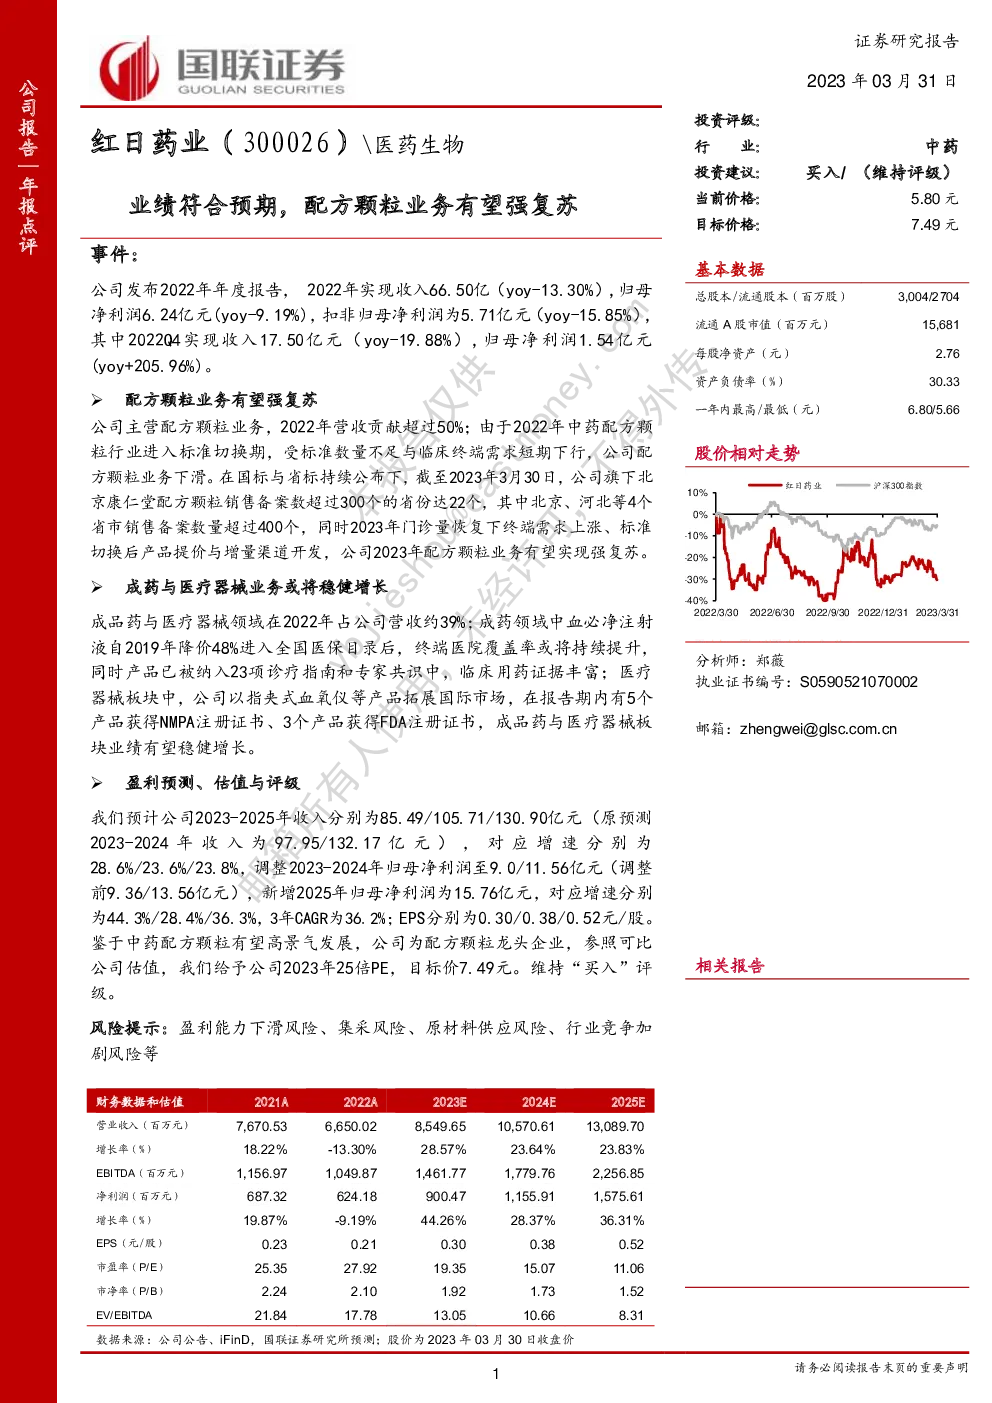
公司概况及财务表现
- 2022年度:公司总收入达到66.50亿元,同比下滑13.30%;归属于母公司净利润为6.24亿元,同比下降9.19%;扣除非经常性损益后的净利润为5.71亿元,同比下滑15.85%。
- 第四季度表现:四季度收入为17.50亿元,同比下降19.88%;归属于母公司净利润为1.54亿元,同比增长205.96%。
主营业务分析
- 配方颗粒业务:
- 贡献超过50%的营收,但在2022年受到行业标准切换的影响,表现为下滑趋势。
- 截至2023年3月30日,北京康仁堂配方颗粒销售备案数在22个省份超过300个,其中4个省市超过400个。
- 随着国标与省标的持续公布以及2023年门诊量的恢复,终端需求增加,预计配方颗粒业务将在2023年实现强劲复苏。
- 成药与医疗器械业务:
- 占公司营收约39%,在血必净注射液进入医保目录后,终端医院覆盖率有望提升,产品被纳入多项诊疗指南和专家共识,临床应用证据丰富。
- 医疗器械板块通过拓展国际市场,报告期内获得多个产品的NMPA和FDA注册证书,预计业绩将稳健增长。
盈利预测与估值
- 收入预测:预计2023-2025年的收入分别为85.49亿元、105.71亿元、130.90亿元,年均复合增长率(CAGR)为36.2%。
- 净利润预测:调整后的2023-2025年净利润分别为9.0亿元、11.56亿元、15.76亿元,CAGR为36.3%。
- 估值:基于中药配方颗粒行业的高景气预期和公司作为龙头的地位,采用25倍市盈率(PE)进行估值,目标价为7.49元,维持“买入”评级。
风险提示
- 盈利能力下滑风险:可能因内部管理或外部市场因素导致盈利能力下降。
- 集采风险:政策变动可能导致产品价格波动。
- 原材料供应风险:原材料供应不稳定可能影响生产成本和产品质量。
- 行业竞争加剧风险:市场竞争加剧可能影响市场份额和利润空间。
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。