需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
公司业绩与增长分析
业绩概览
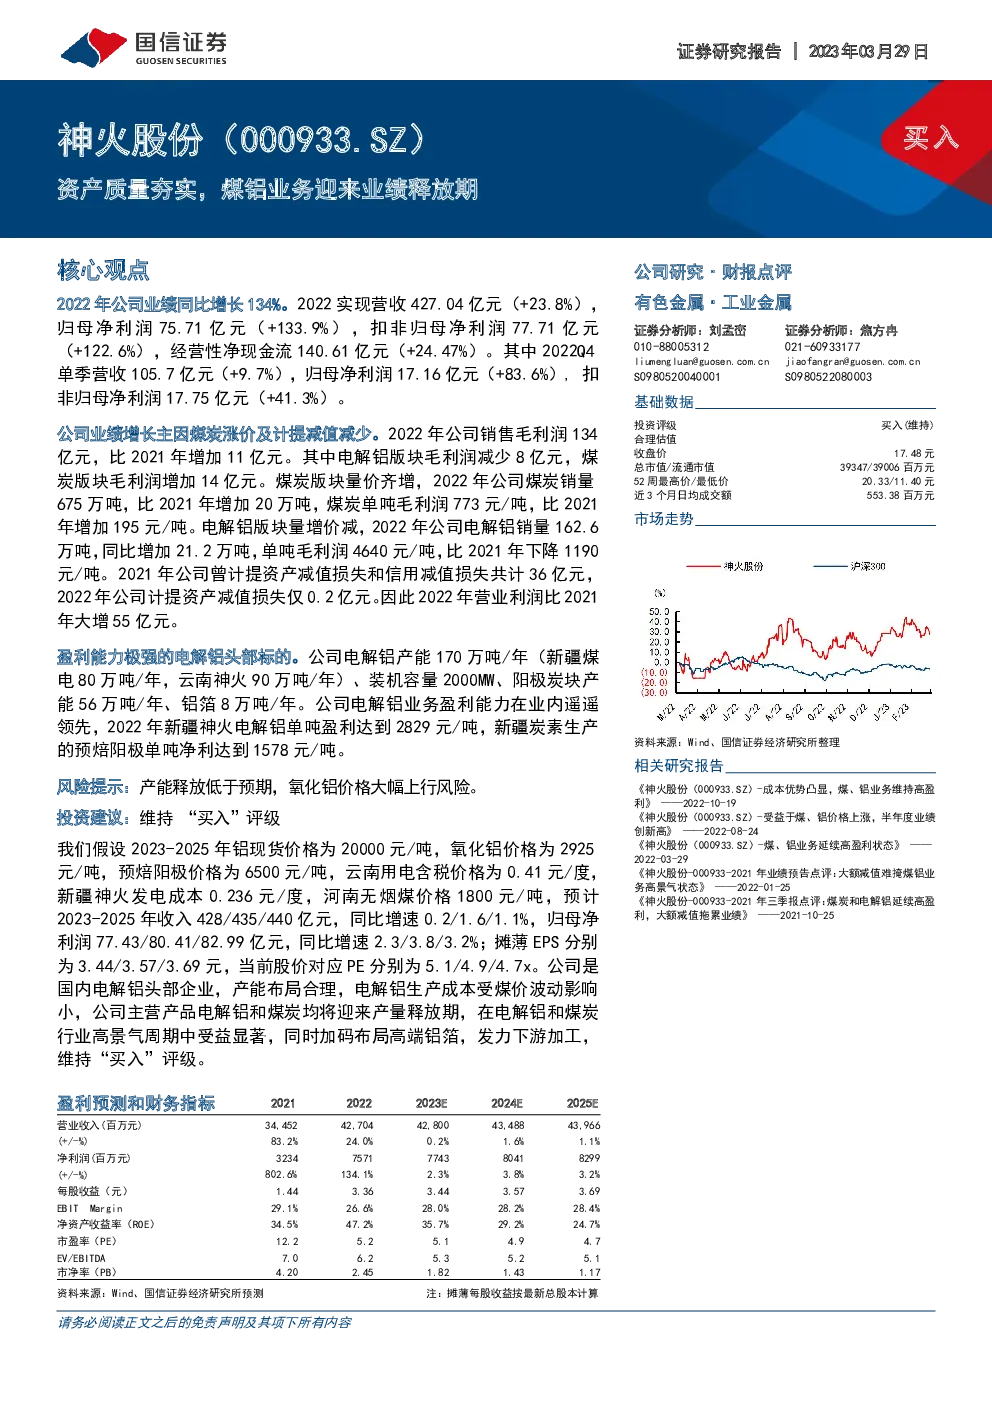
- 2022年:公司实现营收427.04亿元,同比增长23.8%;归母净利润75.71亿元,同比增长133.9%;扣非归母净利润77.71亿元,同比增长122.6%。
- 2022Q4:季度营收105.7亿元,同比增长9.7%;归母净利润17.16亿元,同比增长83.6%;扣非归母净利润17.75亿元,同比增长41.3%。
增长驱动因素
- 煤炭涨价与减值减少:煤炭版块量价齐增,销量增长20万吨至675万吨,单吨毛利润从773元/吨增加至195元/吨;电解铝版块量增价减,销量增加21.2万吨至162.6万吨,单吨毛利润下降1190元/吨至4640元/吨。
- 资产减值减少:2021年计提资产减值损失和信用减值损失共36亿元,2022年减少至0.2亿元,导致营业利润大幅增加55亿元。
财务状况优化
- 资产负债率下降:截至2022年末,资产负债率降至65%,较2021年末的73.1%显著下降。
- 财务费用减少:2022年财务费用仅为7.7亿元,相比2017-2018年的高点大幅下降。
经营计划与预期
- 2023年计划:生产原煤676万吨,铝产品160万吨,炭素产品53.2万吨,铝箔7.8万吨,供(售)电120.55亿度,型焦5.5万吨,实现产销平衡,预计全年收入428亿元,利润总额61亿元。
- 盈利预测:假设铝现货价格20000元/吨,氧化铝价格2925元/吨,预焙阳极价格6500元/吨,预计2023-2025年收入分别为428/435/440亿元,归母净利润分别为77.43/80.41/82.99亿元,摊薄EPS分别为3.44/3.57/3.69元。
投资建议
- 评级:“买入”
- 长期展望:作为国内电解铝头部企业,公司产能布局合理,电解铝生产成本对煤价波动敏感度低。随着电解铝和煤炭产量释放,以及加码高端铝箔业务,预计在行业高景气周期中将获得显著收益。因此,维持“买入”评级。