来水偏枯业绩放缓,资产重组稳固推进
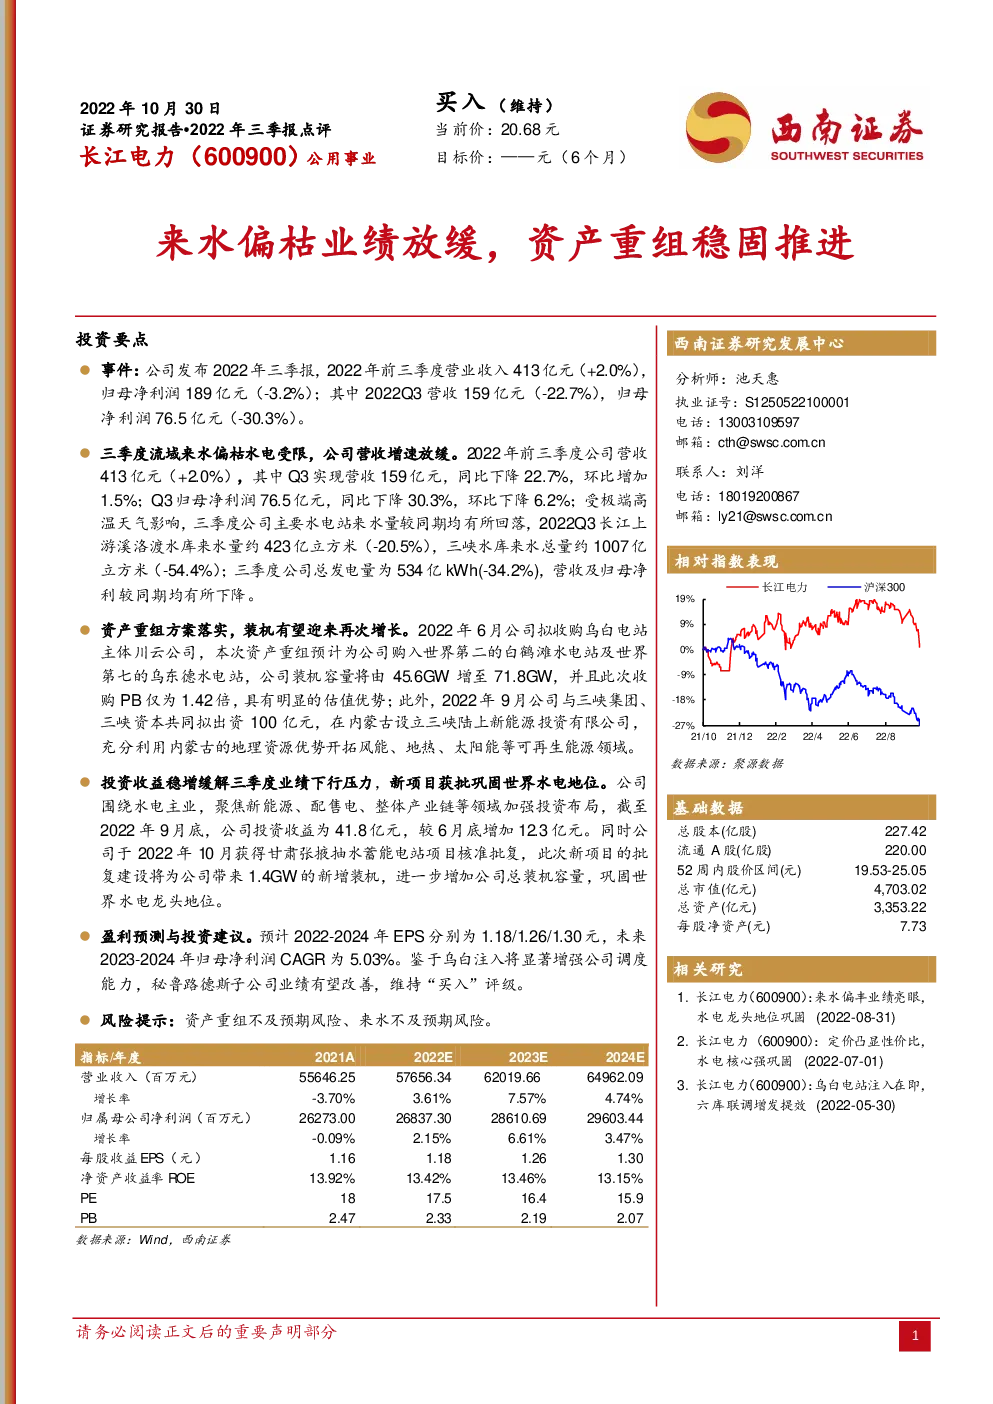
投资要点 事件:公司发布]2022年三季报,2022年前三季度营业收入413亿元(+2.0%),归母净利润189亿元(-3.2%);其中2022Q3营收159亿元(-22.7%),归母净利润76.5亿元(-30.3%)。 三季度流域来水偏枯水电受限,公司营收增速放缓。2022年前三季度公司营收413亿元(+2.0%),其中Q3实现营收159亿元,同比下降22.7%,环比增加1.5%;Q3归母净利润76.5亿元,同比下降30.3%,环比下降6.2%;受极端高温天气影响,三季度公司主要水电站来水量较同期均有所回落,2022Q3长江上游溪洛渡水库来水量约423亿立方米(-20.5%),三峡水库来水总量约1007亿立方米(-54.4%);三季度公司总发电量为534亿kWh(-34.2%),营收及归母净利较同期均有所下降。 资产重组方案落实,装机有望迎来再次增长。2022年6月公司拟收购乌白电站主体川云公司,本次资产重组预计为公司购入世界第二的白鹤滩水电站及世界第七的乌东德水电站,公司装机容量将由45.6GW增至71.8GW,并且此次收购PB仅为1.42倍,具有明显的估值优势;此外,2022年9月公司与三峡集团、三峡资本共同拟出资100亿元,在内蒙古设立三峡陆上新能源投资有限公司,充分利用内蒙古的地理资源优势开拓风能、地热、太阳能等可再生能源领域。 投资收益稳增缓解三季度业绩下行压力,新项目获批巩固世界水电地位。公司围绕水电主业,聚焦新能源、配售电、整体产业链等领域加强投资布局,截至2022年9月底,公司投资收益为41.8亿元,较6月底增加12.3亿元。同时公司于2022年10月获得甘肃张掖抽水蓄能电站项目核准批复,此次新项目的批复建设将为公司带来1.4GW的新增装机,进一步增加公司总装机容量,巩固世界水电龙头地位。 盈利预测与投资建议。预计2022-2024年EPS分别为1.18/1.26/1.30元,未来2023-2024年归母净利润CAGR为5.03%。鉴于乌白注入将显著增强公司调度能力,秘鲁路德斯子公司业绩有望改善,维持“买入”评级。 风险提示:资产重组不及预期风险、来水不及预期风险。 指标/年度 盈利预测 关键假设: 假设1:截至三季度末,公司水电总装机45.6GW,预计未来甘肃张掖等抽水蓄能建成后水电装机将进一步增长。此外白鹤滩预计今年完工,预计2023年乌白注入后公司的联合调度能力将得到增强。考虑到2022Q3全国多地持续高温酷暑导致来水同比偏枯,我们预测2022-2024年发电量同比+1.0%/+7.5%/+4.1%; 假设2:路德斯并购完成使得公司2020年其他主营业务同比大幅增加3140%,随着秘鲁逐步走出疫情阴霾,我们预测2022-2024年路德斯公司营业收入将逐步恢复正常; 假设3: 市场化一定程度上会抑制电价, 我们预期2022-2024年售电电价同比-0.5%/-2.8%/-1.9%。 基于以上假设,我们预测公司2022-2024年分业务收入成本如下表: 表1:分业务收入及毛利率