化工行业2022年10月周报
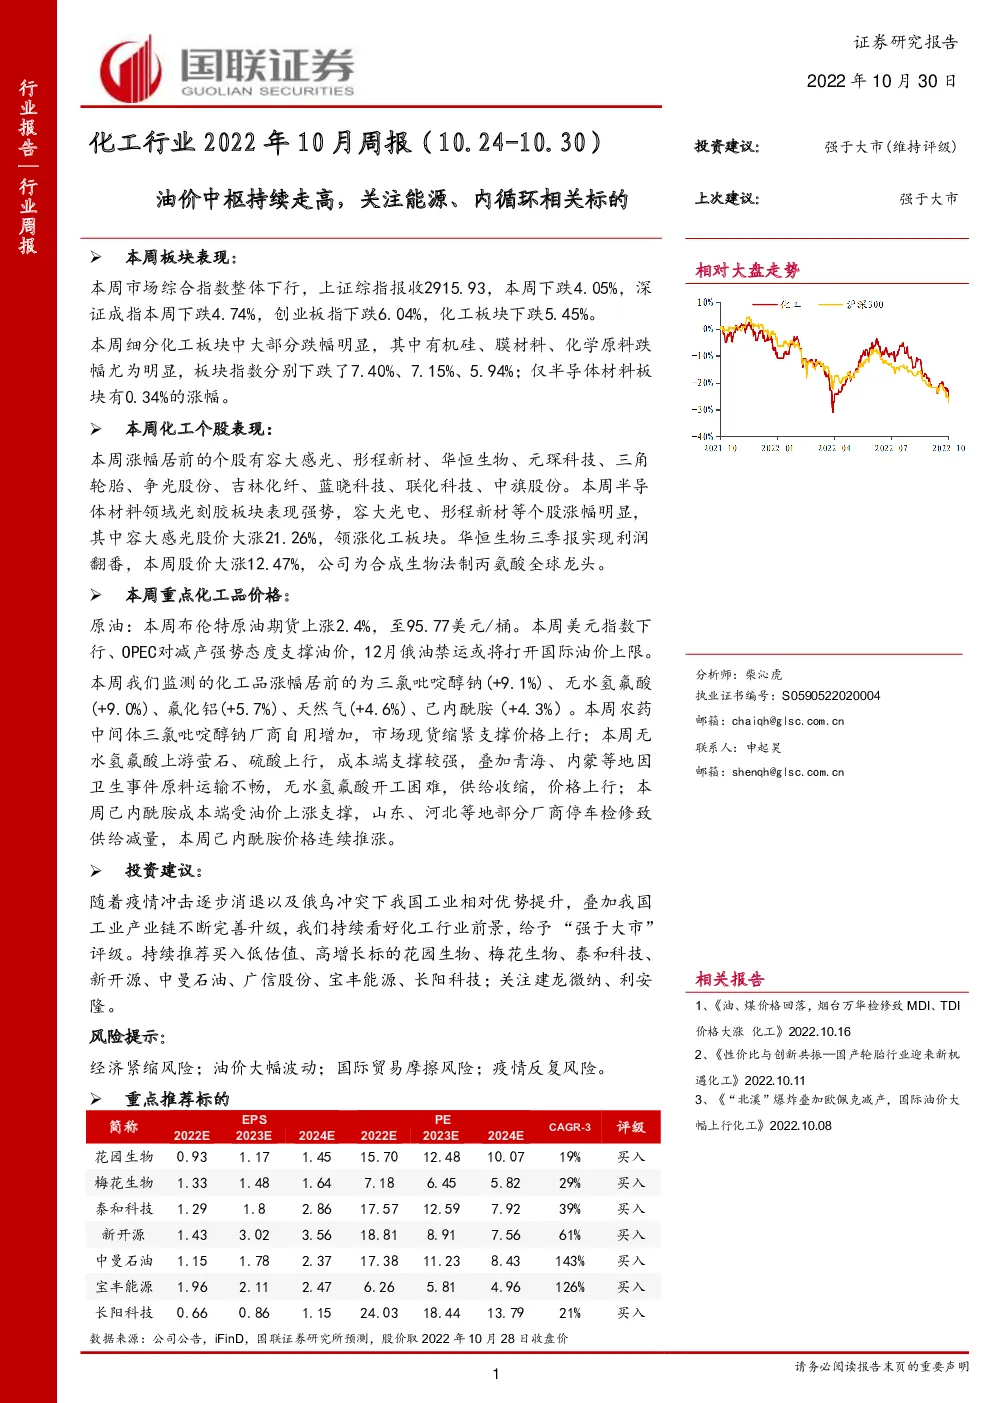
本周板块表现: 本周市场综合指数整体下行,上证综指报收2915.93,本周下跌4.05%,深证成指本周下跌4.74%,创业板指下跌6.04%,化工板块下跌5.45%。 本周细分化工板块中大部分跌幅明显,其中有机硅、膜材料、化学原料跌幅尤为明显,板块指数分别下跌了7.40%、7.15%、5.94%;仅半导体材料板块有0.34%的涨幅。 本周化工个股表现: 本周涨幅居前的个股有容大感光、彤程新材、华恒生物、元琛科技、三角轮胎、争光股份、吉林化纤、蓝晓科技、联化科技、中旗股份。本周半导体材料领域光刻胶板块表现强势,容大光电、彤程新材等个股涨幅明显,其中容大感光股价大涨21.26%,领涨化工板块。华恒生物三季报实现利润翻番,本周股价大涨12.47%,公司为合成生物法制丙氨酸全球龙头。 本周重点化工品价格: 原油:本周布伦特原油期货上涨2.4%,至95.77美元/桶。本周美元指数下行、OPEC对减产强势态度支撑油价,12月俄油禁运或将打开国际油价上限。 本周我们监测的化工品涨幅居前的为三氯吡啶醇钠(+9.1%)、无水氢氟酸(+9.0%)、氟化铝(+5.7%)、天然气(+4.6%)、己内酰胺(+4.3%)。本周农药中间体三氯吡啶醇钠厂商自用增加,市场现货缩紧支撑价格上行;本周无水氢氟酸上游萤石、硫酸上行,成本端支撑较强,叠加青海、内蒙等地因卫生事件原料运输不畅,无水氢氟酸开工困难,供给收缩,价格上行;本周己内酰胺成本端受油价上涨支撑,山东、河北等地部分厂商停车检修致供给减量,本周己内酰胺价格连续推涨。 投资建议: 随着疫情冲击逐步消退以及俄乌冲突下我国工业相对优势提升,叠加我国工业产业链不断完善升级,我们持续看好化工行业前景,给予“强于大市”评级。持续推荐买入低估值、高增长标的花园生物、梅花生物、泰和科技、新开源、中曼石油、广信股份、宝丰能源、长阳科技;关注建龙微纳、利安隆。 风险提示: 经济紧缩风险;油价大幅波动;国际贸易摩擦风险;疫情反复风险。 1.本周化工板块行情 本周市场综合指数整体下行,上证综指报收2915.93,本周下跌4.05%,深证成指本周下跌4.74%,创业板指下跌6.04%,化工板块下跌5.45%。 图表1:本周大盘指数行情 1.1.化工细分板块行情 本周细分化工板块中大部分跌幅明显,其中有机硅、膜材料、化学原料跌幅尤为明显,板块指数分别下跌了7.40%、7.15%、5.94%;能源板块虽有下跌,但是板块指数相对于年初仍然上涨了18.03%;仅半导体材料板块有0.34%的涨幅。 图表2:本周化工板块行情化工板块行情 1.2.化工板块个股行情 本周涨幅居前的个股有容大感光、彤程新材、华恒生物、元琛科技、三角轮胎、争光股份、吉林化纤、蓝晓科技、联化科技、中旗股份。本周半导体材料领域光刻胶板块表现强势,容大光电、彤程新材等个股涨幅明显,其中容大感光股价大涨21.26%,领涨化工板块。华恒生物三季报实现利润翻番,本周股价大涨12.47%,公司为合成生物法制丙氨酸全球龙头。 图表3:本周化工板块涨幅靠前标的 本周跌幅前十标的有回天新材、壹石通、沧州大化、翔丰华、赞宇科技、濮阳惠成、道氏技术、呈和科技、瑞联新材、纳尔股份。本周回天新材股价下跌28.32%,领跌化工板块,公司本周发行可转债募资投建电子新材料扩建项目及5.1万吨的锂电池电极胶粘剂项目。本周新能源材料板块表现较弱,壹石通、翔丰华等标的股价跌幅明显。受MDI价格下行影响,本周沧州大化大跌22.10%。赞宇科技前三季报归母净利7539万元,同比减少近88%,本周股价下跌18.18%。 图表4:本周化工板块跌幅靠前标的 2.本周重点化工品价格 2.1.本周化工品涨跌排行 本周我们监测的化工品涨幅居前的为三氯吡啶醇钠(+9.1%)、无水氢氟酸(+9.0%)、氟化铝(+5.7%)、天然气(+4.6%)、己内酰胺(+4.3%)。本周农药中间体三氯吡啶醇钠厂商自用增加,市场现货缩紧支撑价格上行;本周无水氢氟酸上游萤石、硫酸上行,成本端支撑较强,叠加青海、内蒙等地因卫生事件原料运输不畅,无水氢氟酸开工困难,供给收缩,价格上行;本周己内酰胺成本端受油价上涨支撑,山东、河北等地部分厂商停车检修致供给减量,本周己内酰胺价格连续推涨。 本周化工品跌幅居前的为TDI(-11.46%)、聚合MDI(-9.09%)、纯MDI(装置-5.96%)、丁酮(-5.78%)、纯苯(-5.67%)。本周万华福建10万吨生产装置重启,TDI市场积极出货,叠加市场需求不振,价格大幅下行。本周北方外墙保温管道基本进入收尾阶段,纯MDI、聚合MDI需求渐入淡季,需求进一步收缩,本周二者价格均宽幅下行;本周丁酮市场下游涂料、胶粘剂等行业需求不足,原材价格提升难以支撑需求疲软,本周丁酮价格继续下跌。 图表5:本周化工品涨幅前五 图表6:本周化工品跌幅前五 2.2.重点化工品价格变动 原油:本周布伦特原油期货上涨2.4%,至95.77美元/桶。 本周美元指数走弱提振油价;美联储激进的加息政策致美国经济数据疲软,市场预期11月过后美联储加息力度或将有所放缓,原油需求预期边际改善;OPEC+对原油减产的强势态度支撑原油价格;特别的,需要关注12月5日俄油海运遭禁运后,近450万桶/吨原油供给转移情况,若俄油海路出口造实质性禁运,国际油价上限有望打开。 目前油价仍受需求端抑制,根据美国能源信息署(EIA)数据,美国上周原油库存大幅增加,截至10月21日当周,原油库存增加450万桶,馏分油库存增加约60万桶;与此同时,美联储11月仍高概率加息75基点,抑制消费者信心和原油需求; 世界银行预计世界能源价格2023年将下降11%,但全球放缓可能导致更大降幅。 当前原油价格处于相对高位,市场多空激烈博弈,后市需重点关注美联储11月加息计划,伊核协议谈判进展,OPEC原油生产计划。 图表7:重点化工品价格变动情况 3.本周重点公司公告、行业新闻 3.1.本周重点公司公告 图表8:重点公司公告公司时间 3.2.本周行业新闻 1)10月28日,国家发展改革委、商务部全文发布《鼓励外商投资产业目录(2022年版)》,主要变化有:一是持续鼓励外资投向制造业。二是持续引导外资投向生产性服务业。 2)国家统计局10月27日公布,1-9月份,全国规模以上工业企业实现利润总额62441.8亿元,同比下降2.3%。其中,化学原料和化学制品制造业利润总额同比增长1.6%。 3)德国联邦统计局13日公布的数据显示,德国9月通货膨胀率为10.0%,创下1990年以来新高。此外,当月德国能源和食品价格同比分别上涨43.9%和18.7%。去除能源和食品价格因素,当月通胀率为4.6%。 4)近日,印度政府表示因担心对人类和动物的健康造成危害,正式限制被广泛应用的除草剂草甘膦的使用。从此,草甘膦将只通过病虫害防治运营商(PCOs)施用。 草甘膦在印度部分州已被禁用。 5)近日,美国环境保护署(EPA)发布其生物学评估草案(BE),其中包含该机构对杀菌剂inpyrfluxam对联邦政府列入濒危和受威胁物种及其指定关键栖息地潜在影响的分析。虽然EPA发现inpyrfluxam可能会对某些列入名单的物种和关键栖息地产生不利影响,但EPA并未找到预测inpyrflexam将导致这些物种和栖息地的潜在危害或不利影响。 4.投资主线 1)关注进口替代、内循环标的 鉴于当前国际政治格局的不稳定性,工业领域核心材料、先进装备制造的进口替代为大势所趋。与此同时,内循环、自主可控的重要性进一步凸显,建议关注进口替代、内循环相关标的。推荐买入国内碳纤维装备制造龙头精功科技,建议关注高端聚烯烃领域岳阳兴长。 2)关注化工领域低估值优质资产 美联储激进的加息政策影响持续向国际市场传导,全球经济紧缩交织需求下行; 输入型通缩叠加宏观经济下行致内需不振,化工领域部分优质资产估值跌入历史底部,建议关注超跌低估值优质资产,推荐买入长阳科技,建议关注华鲁恒升、万华化学。 3)关注俄乌冲突、欧洲能源危机化工受益标的 俄乌冲突可能会诱发全球钾肥定价模式出现变化,重点推荐东方铁塔,建议关注亚钾国际;俄乌冲突诱发国际二铵供求偏紧,重点推荐云天化;俄乌冲突诱发海外高载能产业供给受限,国内国际价差拉大,重点建议关注有机硅板块。 俄乌冲突加剧了欧洲能源危机,天然气、原油等国际能源价格高企,能源化工板块盈利能力显著提升,建议关注油气板块广汇股份、中曼石油、中海油;欧洲天然气价格高企或致欧洲天然气产业下游供应稳定性受到冲击,建议关注PVP、MDI、NMP等产品供需情况及对应标的新开源、联盛化学、沧州大化、万华化学。 4)关注新能源赛道对应上游化工新材料细分领域 新能源材料是化工新材料的重要赛道,导电炭黑、盐湖提锂配套材料等新能源材料细分领域或存较大市场预期差,推荐关注导电炭黑标的黑猫股份、永东股份;推荐关注盐湖提锂材料领域蓝晓科技、久吾高科、藏格锂业、盐湖股份;推荐关注锂电正极材料领域川发龙蟒、云天化。 5)关注专精特新企业成长性 专精特新企业推荐奥福环保、花园生物。奥福环保是重柴蜂窝陶瓷唯一的本土化企业,其尾气催化蜂窝陶瓷在主流重卡发动机客户中均取得认证,在我国机动车排污国六标准新一轮换代过程中,公司有望提升国产化率;花园生物深耕VD3产业,拥有“羊毛脂-胆固醇-VD3/25-羟基VD3”全产业链,并进一步向下游布局活性VD3药物,进一步打开成长空间。 6)关键材料设备国产化,民用碳纤维市场持续打开 我国民用碳纤维装备制造、材料生产基本实现国产化,设备、原丝和碳化及复材技术在风电等工业用途上均已成熟;在“双碳”目标下,短期风电叶片、光伏需求拉动碳纤高增长,远期氢能接力,国产碳纤厂商借助国内新能源产业在全球的领先优势,先占有一席之地。推荐买入吉林化纤、精功科技,关注吉林碳谷。 5.风险提示 1)经济紧缩风险 美联储为应对美国高通胀,或将出台一系列加息政策,削弱全球需求。 2)原油价格大幅波动 原油价格受俄乌战争及通胀影响大幅上涨,但由于战争的不可预测性及其他多重因素影响,油价仍存在较大不确定性。油价的大幅波动将带动油类相关产品价格大幅波动。 3)国际贸易摩擦风险 国际政治直接关系到国际贸易政策,中美贸易关系的缓和有助于国内出口类和国内高端制造业的发展,而在中国的国力、国际地位和政治影响力逐渐上升的过程中,中美贸易政策仍有较大的不确定性。 4)疫情反复风险 尽管当前国内疫情冲击有所缓和减退,但风险仍存,疫情反复对众多化工企业的正常生产、运输和销售都有较大的影响。 5)通货膨胀风险 全球通货高企,大宗上行,使得相关企业的原材料成本大幅上涨。