想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
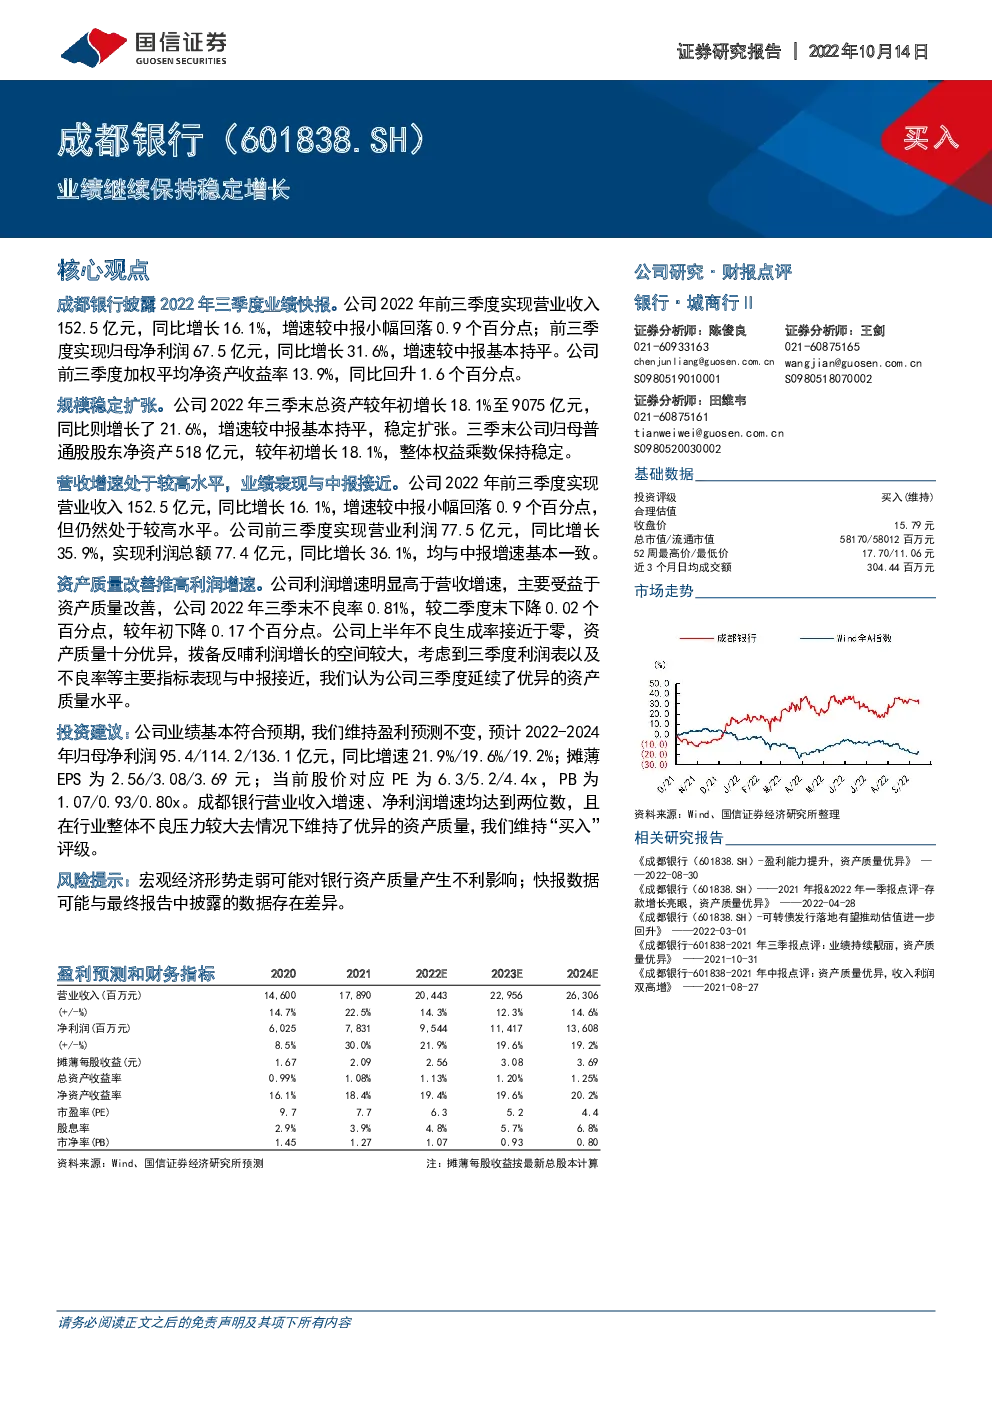
成都银行披露2022年三季度业绩快报。公司2022年前三季度实现营业收入152.5亿元,同比增长16.1%,增速较中报小幅回落0.9个百分点;前三季度实现归母净利润67.5亿元,同比增长31.6%,增速较中报基本持平。公司前三季度加权平均净资产收益率13.9%,同比回升1.6个百分点。规模稳定扩张。公司2022年三季末总资产较年初增长18.1%至9075亿元,同比则增长了21.6%,增速较中报基本持平,稳定扩张。三季末公司归母普通股股东净资产518亿元,较年初增长18.1%,整体权益乘数保持稳定。营收增速处于较高水平,业绩表现与中报接近。公司2022年前三季度实现营业收入152.5亿元,同比增长16.1%,增速较中报小幅回落0.9个百分点,但仍然处于较高水平。公司前三季度实现营业利润77.5亿元,同比增长35.9%,实现利润总额77.4亿元,同比增长36.1%,均与中报增速基本一致。资产质量改善推高利润增速。公司利润增速明显高于营收增速,主要受益于资产质量改善,公司2022年三季末不良率0.81%,较二季度末下降0.02个百分点,较年初下降0.17个百分点。公司上半年不良生成率接近于零,资产质量十分优异,拨备反哺利润增长的空间较大,考虑到三季度利润表以及不良率等主要指标表现与中报接近,我们认为公司三季度延续了优异的资产质量水平。投资建议:公司业绩基本符合预期,我们维持盈利预测不变,预计2022-2024年归母净利润95.4/114.2/136.1亿元,同比增速21.9%/19.6%/19.2%;摊薄EPS为2.56/3.08/3.69元;当前股价对应PE为6.3/5.2/4.4x,PB为1.07/0.93/0.80x。成都银行营业收入增速、净利润增速均达到两位数,且在行业整体不良压力较大去情况下维持了优异的资产质量,我们维持“买入”评级。风险提示:宏观经济形势走弱可能对银行资产质量产生不利影响;快报数据可能与最终报告中披露的数据存在差异。
成都银行披露2022年三季度业绩快报。公司2022年前三季度实现营业收入152.5亿元,同比增长16.1%,增速较中报小幅回落0.9个百分点;前三季度实现归母净利润67.5亿元,同比增长31.6%,增速较中报基本持平。公司前三季度加权平均净资产收益率13.9%,同比回升1.6个百分点。
规模稳定扩张。公司2022年三季末总资产较年初增长18.1%至9075亿元,同比则增长了21.6%,增速较中报基本持平,稳定扩张。三季末公司归母普通股股东净资产518亿元,较年初增长18.1%,整体权益乘数保持稳定。
营收增速处于较高水平,业绩表现与中报接近。公司2022年前三季度实现营业收入152.5亿元,同比增长16.1%,增速较中报小幅回落0.9个百分点,但仍然处于较高水平。公司前三季度实现营业利润77.5亿元,同比增长35.9%,实现利润总额77.4亿元,同比增长36.1%,均与中报增速基本一致。
资产质量改善推高利润增速。公司利润增速明显高于营收增速,主要受益于资产质量改善,公司2022年三季末不良率0.81%,较二季度末下降0.02个百分点,较年初下降0.17个百分点。公司上半年不良生成率接近于零,资产质量十分优异,拨备反哺利润增长的空间较大,考虑到三季度利润表以及不良率等主要指标表现与中报接近,我们认为公司三季度延续了优异的资产质量水平。
投资建议:公司业绩基本符合预期,我们维持盈利预测不变,预计2022-2024年归母净利润95.4/114.2/136.1亿元,同比增速21.9%/19.6%/19.2%;摊薄EPS为2.56/3.08/3.69元; 当前股价对应PE为6.3/5.2/4.4x,PB为1.07/0.93/0.80x。成都银行营业收入增速、净利润增速均达到两位数,且在行业整体不良压力较大去情况下维持了优异的资产质量,我们维持“买入”评级。
风险提示:宏观经济形势走弱可能对银行资产质量产生不利影响;快报数据可能与最终报告中披露的数据存在差异。
盈利预测和财务指标
附表:财务预测与估值
利润表(十亿元)
资产负债表(十亿元)