以政策担忧为由,交易悲观市场的预期
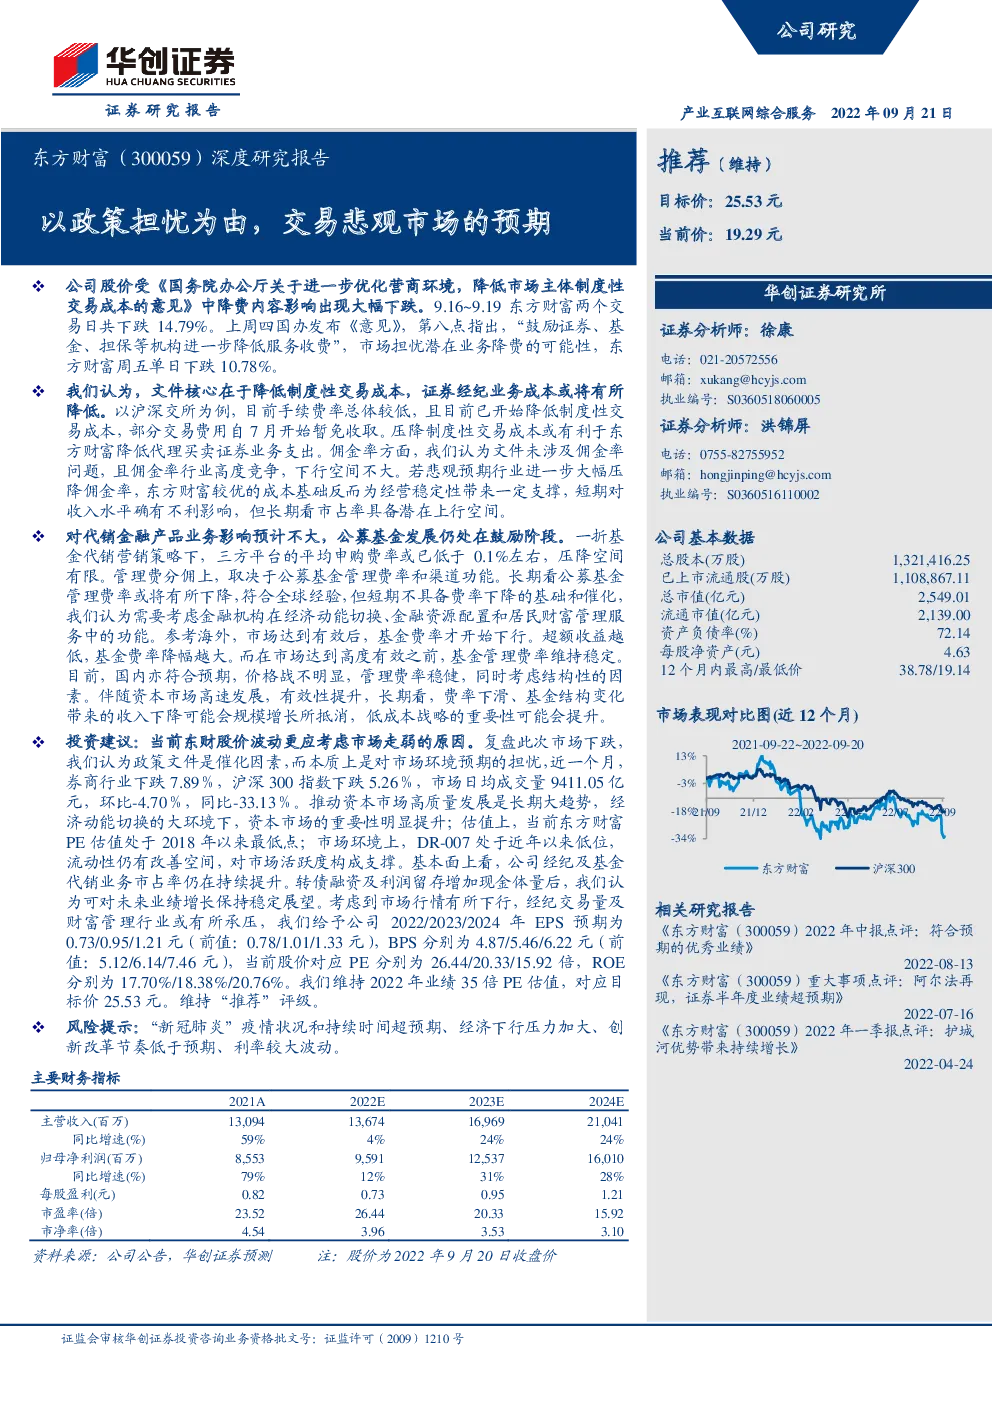
公司股价受《国务院办公厅关于进一步优化营商环境,降低市场主体制度性交易成本的意见》中降费内容影响出现大幅下跌。9.16~9.19东方财富两个交易日共下跌14.79%。上周四国办发布《意见》,第八点指出,“鼓励证券、基金、担保等机构进一步降低服务收费”,市场担忧潜在业务降费的可能性,东方财富周五单日下跌10.78%。 我们认为,文件核心在于降低制度性交易成本,证券经纪业务成本或将有所降低。以沪深交所为例,目前手续费率总体较低,且目前已开始降低制度性交易成本,部分交易费用自7月开始暂免收取。压降制度性交易成本或有利于东方财富降低代理买卖证券业务支出。佣金率方面,我们认为文件未涉及佣金率问题,且佣金率行业高度竞争,下行空间不大。若悲观预期行业进一步大幅压降佣金率,东方财富较优的成本基础反而为经营稳定性带来一定支撑,短期对收入水平确有不利影响,但长期看市占率具备潜在上行空间。 对代销金融产品业务影响预计不大,公募基金发展仍处在鼓励阶段。一折基金代销营销策略下,三方平台的平均申购费率或已低于0.1%左右,压降空间有限。管理费分佣上,取决于公募基金管理费率和渠道功能。长期看公募基金管理费率或将有所下降,符合全球经验,但短期不具备费率下降的基础和催化,我们认为需要考虑金融机构在经济动能切换、金融资源配置和居民财富管理服务中的功能。参考海外,市场达到有效后,基金费率才开始下行。超额收益越低,基金费率降幅越大。而在市场达到高度有效之前,基金管理费率维持稳定。 目前,国内亦符合预期,价格战不明显,管理费率稳健,同时考虑结构性的因素。伴随资本市场高速发展,有效性提升,长期看,费率下滑、基金结构变化带来的收入下降可能会规模增长所抵消,低成本战略的重要性可能会提升。 投资建议:当前东财股价波动更应考虑市场走弱的原因。复盘此次市场下跌,我们认为政策文件是催化因素,而本质上是对市场环境预期的担忧,近一个月,券商行业下跌7.89%,沪深300指数下跌5.26%,市场日均成交量9411.05亿元,环比-4.70%,同比-33.13%。推动资本市场高质量发展是长期大趋势,经济动能切换的大环境下,资本市场的重要性明显提升;估值上,当前东方财富PE估值处于2018年以来最低点;市场环境上,DR-007处于近年以来低位,流动性仍有改善空间,对市场活跃度构成支撑。基本面上看,公司经纪及基金代销业务市占率仍在持续提升。转债融资及利润留存增加现金体量后,我们认为可对未来业绩增长保持稳定展望。考虑到市场行情有所下行,经纪交易量及财富管理行业或有所承压,我们给予公司2022/2023/2024年EPS预期为0.73/0.95/1.21元(前值:0.78/1.01/1.33元),BPS分别为4.87/5.46/6.22元(前值:5.12/6.14/7.46元),当前股价对应PE分别为26.44/20.33/15.92倍,ROE分别为17.70%/18.38%/20.76%。我们维持2022年业绩35倍PE估值,对应目标价25.53元。维持“推荐”评级。 风险提示:“新冠肺炎”疫情状况和持续时间超预期、经济下行压力加大、创新改革节奏低于预期、利率较大波动。 主要财务指标 投资主题 报告亮点 从公司费率角度出发,探究费率下行空间。提出当前市场东财股价下行表面上是文件引发的担忧,实质上是对市场的悲观预期。 投资逻辑 复盘此次市场下跌,我们认为政策文件是催化因素,而本质上是对市场环境预期的担忧,近一个月,券商行业下跌7.89%,沪深300指数下跌5.26%,市场日均成交量9411.05亿元,环比-4.70%,同比-33.13%。推动资本市场高质量发展是长期大趋势,经济动能切换的大环境下,资本市场的重要性明显提升; 估值上,当前东方财富PE估值处于2018年以来最低点;市场环境上,DR-007处于近年以来地位,流动性仍有改善空间,对市场活跃度构成支撑。基本面上看,公司经纪及基金代销业务市占率仍在持续提升。转债融资及利润留存增加现金体量后,我们认为可对未来业绩增长保持稳定展望。考虑到市场行情有所下行,经纪交易量及财富管理行业或有所承压,我们给予公司2022/2023/2024年EPS预期为0.73/0.95/1.21元(前值:0.78/1.01/1.33元),BPS分别为4.87/5.46/6.22元 ( 前值 :5.12/6.14/7.46元 ), 当前股价对应PE分别为26.44/20.33/15.92倍,ROE分别为17.70%/18.38%/20.76%。我们维持2022年业绩35倍PE估值,对应目标价25.53元。维持“推荐”评级。 一、从“被过度解读的文件”看公司费率下行空间 从文件看,核心仍是降低制度性交易成本,对代销金融产品业务影响可能不大。上周四国务院发布《国务院办公厅关于进一步优化营商环境,降低市场主体制度性交易成本的意见》,第八点指出,着力规范金融服务收费。受此影响,东方财富在周五下跌10.78%。 从文件对业务影响的角度出发进行讨论: (一)降低制度性交易成本,对证券经纪业务不是坏事 降低制度性交易成本,经纪业务成本或将有所降低。“推动金融基础设施合理降低交易、托管、登记、清算等费用。”四项费用的收费主体是“金融基础设施”,而非金融市场机构。据发改委“十四五”规划《纲要》名词解释之257:纳入我国金融基础设施统筹监管的包括金融资产登记托管系统、清算结算系统(包括开展集中清算业务的中央对手方)、交易设施、交易报告库、重要支付系统、基础征信系统等六类设施及其运营机构。 以沪深交所为例,手续费率总体较低,且已明显降低制度性交易成本。当前沪深交所股票交易费率为0.487%%,对比当前行业2.55%%的佣金率,总体相对较低。而今年以来,沪深交所已在压降减免相关制度性费用。如: (1)暂免收取上市费用:1、深交所自2021年6月起暂免收取总股本8亿股(含)以下的上市公司上市初费;总股本8亿股以上的上市公司上市初费,本所在此标准上减半取整后再减半收取,即17.5万元;创业板再减半收取,即8.75万元。免收深市上市公司2022年度上市初费。2、沪交所暂免收取2022年上市初费及上市年费。 (2)暂免收取部分项目交易费:1、深交所自2022年7月1日起至2025年6月30日免收债券(不含可转债)及资产支持证券的交易经手费。2、上交所自2022年7月1日起至2025年6月30日暂免收取债券现券、资产支持证券、资产管理计划份额转让交易费。 3、上交所自2022年7月1日起至2023年6月30日,交易单元使用费下调至每个交易单元每年3万元。(深交所收费标准为3万元)。 图表1沪深交所部分交易费用收费标准一览 压降制度性交易成本或有利于证券公司降低代理买卖证券业务支出。非银市场主体大多收取交易佣金并支付金融基础设施相关交易清算费用。2019~2022H1东方财富代理买卖证券业务支出占总收入的比重由33.6%逐年降至29.7%。而近年7月1日开始执行的最新收费减免标准或有助于东方财富进一步降低代理买卖证券业务支出占总收入的比重。交易成本降低亦有助于降低投资者交易成本,提振市场交易规模。 图表2东方财富代理买卖证券业务收入、支出结构一览(单位:亿元) 佣金率:我们认为文件并未涉及佣金率问题。国办发布文件中虽有“鼓励证券、基金、担保等机构进一步降低服务收费”,但文件初衷是优化营商环境,帮助市场主体尤其是中小微企业、个体工商户走出困境。我们认为金融机构的服务费虽可能会有一定的调整压降,但可能更多的在为实体经济服务的相关金融服务收费上。而东方财富经纪业务主要是零售客户的经纪业务,压降相关佣金费率与“优化营商环境”之间的逻辑关系不够清晰。 佣金率属于高度竞争产生的价格,近几年持续压降效果明显,考虑财富管理转型过程中的刚性成本,下行空间有限。截至2022H1,扣除交易所交易费用后,行业平均净佣金率已降至2.55%%,同比降低0.16BP。剩余成本主要包括营业部、从业人员管理成本、运营费用等。近年来,经纪业务红海竞争下,经纪业务佣金率下行幅度仍然较小。佣金率下滑主要源自价格竞争激烈,同时量化基金等低佣交易量占比有所提升。若佣金率进一步压降,头部券商及经纪业务具备成本优势的特色券商受影响较小。 极端假设下,若行业进一步大幅压降佣金率,东方财富具备以量补价的基础。2022H1东方财富管理费用率为16.6%,具备管理费用优势。营业部数量较少,运维开支相对较低。若行业进一步压降佣金率,营业部数量较多、费用成本相对较高的传统券商可能会更陷入亏损。东方财富凭借成本优势,或有望抢占更多的交易量市场份额,有助于巩固互联网证券业务龙头地位,在长期有望受益。参考美国证券经纪业发展历史,1975年美国放宽佣金率限制后,美林证券提升佣金率,而嘉信理财以低佣策略快速抢占市场,为其成为互联网零售券商巨头打下发展基础。 图表3证券行业经纪业务佣金率一览 (二)基金代销业务:基金费率难以出现大幅下滑 申购费率上,平均费率或已低于0.1%左右,压降空间不大。东方财富基金代销业务定位“基金超市”,长期开展“一折基金”代销,基金代销费率总体较低。我们基于东方财富保有、申购规模估算,2021A/2022H1东方财富申购费率平均分别约为0.12%/0.06%,赎回费率分别约为0.12%/0.10%。申赎收入占基金代销收入的比重分别约为46.3%/45.1%。 申赎费率远低于传统金融机构,费率压降空间不大。 管理费分佣上,取决于公募基金管理费率。长期看公募基金全口径管理费率或将有所下降,但不应是现在,需要对应管理规模的快速增长。 参考美国,市场有效性越高,基金费率下行越快。基金费率下滑与市场有效性时间区间有所对应。我们参考Vu Le Tran在2019年的研究对美国标普500指数市场有效性的测算。当数据为负时,表明市场有效,数据为正时,市场相对低效。核心思想是当市场有效时,当前收益率应不能被历史市场收益率所预测。自1980年以来,除部分金融危机时期,美国市场有效性明显提升。而对应美国主动管理基金费率,1990年以前,公募基金平均费率基本稳定,而1990~2000年公募基金平均费率大幅下滑。 我们认为可能的原因是当市场有效性提升时,基金创造超额收益的难度会明显提升。当投资者对基金创造超额收益的期望降低时,会开始关注基金费率及总持有成本。即,基金公司可以通过价格战来提升规模。ETF基金规模在对应期间内快速增长或亦主要由于市场有效性提升。目前美国最大的两大基金公司,先锋集团及贝莱德基金亦主要受益于ETF基金及低费率实现规模快速增长。 图表4标普500指数有效性情况 图表5美国股票及债券型公募基金平均费率一览(1980~2005) 降幅上,超额收益越低,降幅越大。1997~2021年,主动股票型基金费率下滑34.6%,主动债券型基金费率下滑43.9%,指数股票型基金费率下滑77.8%,指数债券型基金费率下滑71.4%。指数型基金规模越大,边际成本越低,伴随规模增长,费率快速下滑。主动型基金总体仍创造超额收益,相较指数型基金,投资者对费率的敏感度略低一些。 图表6美国主动型基金费率一览 图表7美国指数型基金费率一览 目前,国内亦符合预期,价格战不明显,管理费率主要取决于基金结构。行业内各类基金平均费率总体相近,基金内费率方差远低于行业平均。行业内基金费率价格战不明显。 规模增长主要来自业绩及渠道驱动。 图表8各类基金平均费率及方差一览 中短期佣金率稳健符合市场规律。公募基金高质量发展的动能仍主要来自提供较高的资产回报及服务质量。从国内公募基金费率上看,2014~2022H股混型基金费率基本未形成下滑趋势,债券及货币型基金费率在2015~2017年出现一定下滑,而后基本稳定,全口径来看,费率已经有所下滑。参考美国,在市场进入高度有效之前,价格战不会明显带来规模增长,规模动能仍主要来自基金业绩。行业基金费率、ETF规模均未出现明显变化。由于目前国内机构化程度仍然较