硅料上涨7.12%至286/kg,盐城目标十四五光伏电池150GW+组件100GW
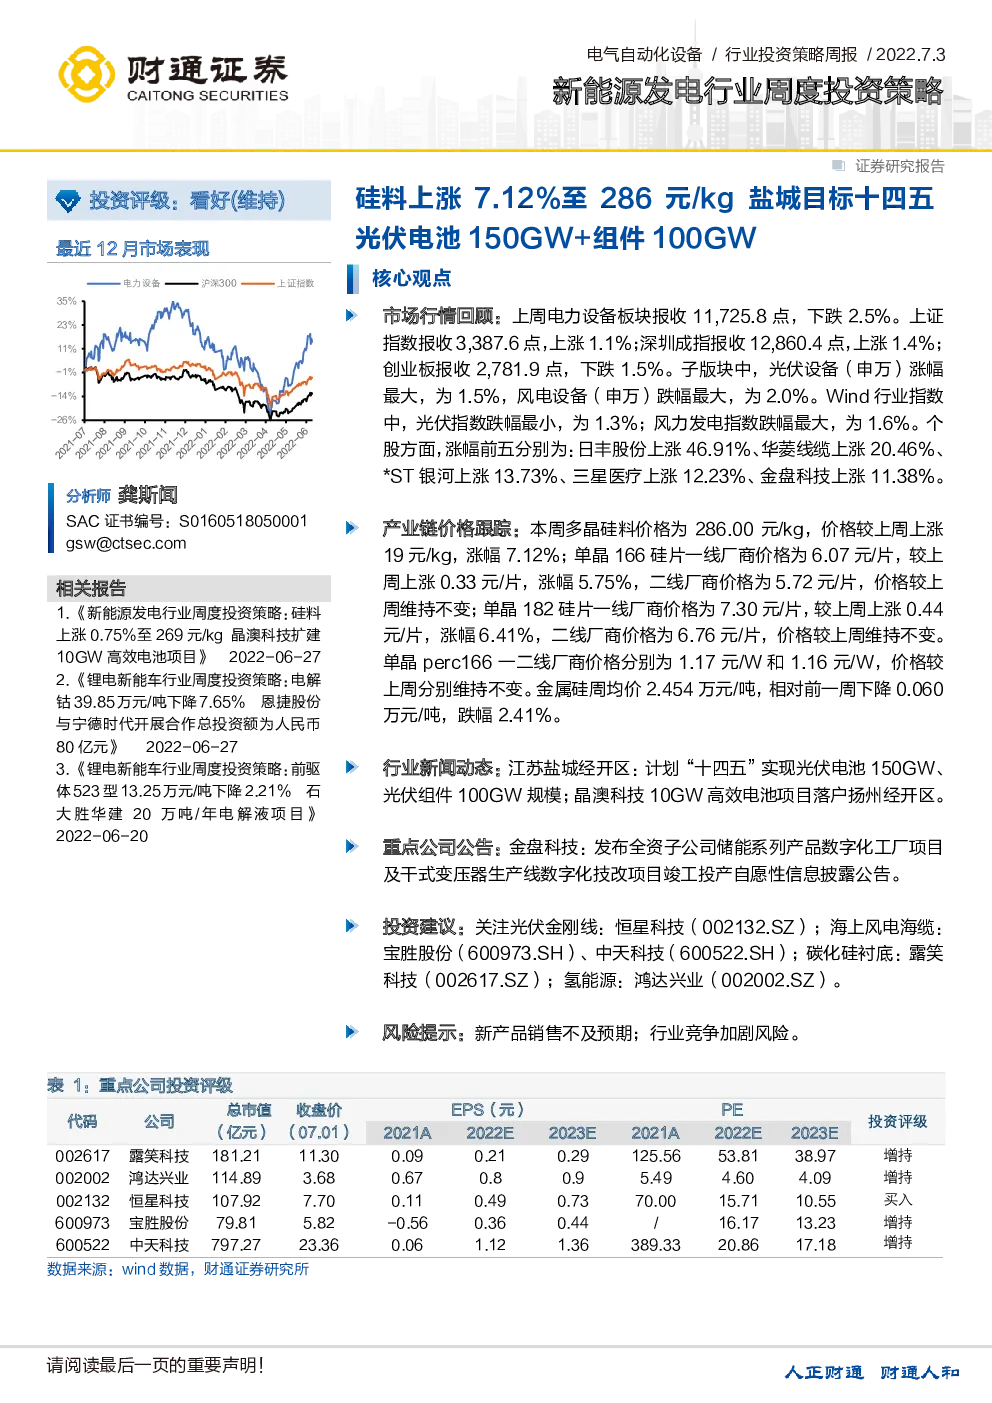
市场行情回顾:上周电力设备板块报收11,725.8点,下跌2.5%。上证指数报收3,387.6点,上涨1.1%;深圳成指报收12,860.4点,上涨1.4%; 创业板报收2,781.9点,下跌1.5%。子版块中,光伏设备(申万)涨幅最大,为1.5%,风电设备(申万)跌幅最大,为2.0%。Wind行业指数中,光伏指数跌幅最小,为1.3%;风力发电指数跌幅最大,为1.6%。个股方面,涨幅前五分别为:日丰股份上涨46.91%、华菱线缆上涨20.46%、*ST银河上涨13.73%、三星医疗上涨12.23%、金盘科技上涨11.38%。 产业链价格跟踪:本周多晶硅料价格为286.00元/kg,价格较上周上涨19元/kg,涨幅7.12%;单晶166硅片一线厂商价格为6.07元/片,较上周上涨0.33元/片,涨幅5.75%,二线厂商价格为5.72元/片,价格较上周维持不变;单晶182硅片一线厂商价格为7.30元/片,较上周上涨0.44元/片,涨幅6.41%,二线厂商价格为6.76元/片,价格较上周维持不变。 单晶perc166一二线厂商价格分别为1.17元/W和1.16元/W,价格较上周分别维持不变。金属硅周均价2.454万元/吨,相对前一周下降0.060万元/吨,跌幅2.41%。 行业新闻动态:江苏盐城经开区:计划“十四五”实现光伏电池150GW、光伏组件100GW规模;晶澳科技10GW高效电池项目落户扬州经开区。 重点公司公告:金盘科技:发布全资子公司储能系列产品数字化工厂项目及干式变压器生产线数字化技改项目竣工投产自愿性信息披露公告。 投资建议:关注光伏金刚线:恒星科技(002132.SZ);海上风电海缆:宝胜股份(600973.SH)、中天科技(600522.SH);碳化硅衬底:露笑科技(002617.SZ);氢能源:鸿达兴业(002002.SZ)。 风险提示:新产品销售不及预期;行业竞争加剧风险。 1.市场行情回顾 上周电力设备板块(申万行业2021)报收11,725.8点,下跌2.5%。上证指数报收3,387.6点,上涨1.1%;深圳成指报收12,860.4点,上涨1.4%;创业板报收2,781.9点,下跌1.5%。 图1.A股各行业近一周涨跌幅 子版块中,光伏设备(申万)涨幅最大,为1.5%,风电设备(申万)跌幅最大,为2.0%。Wind行业指数中,光伏指数跌幅最小,为1.3%;风力发电指数跌幅最大,为1.6%。 图2.新能源发电版块近一周涨跌幅 个股方面,涨幅前五分别为:日丰股份上涨46.91%、华菱线缆上涨20.46%、*ST银河上涨13.73%、三星医疗上涨12.23%、金盘科技上涨11.38%。 表1.新能源发电版块近一周涨幅前五公司 板块重点个股方面,光伏行业中,涨幅前三的公司分别为中环股份、上机数控、固德威,涨幅分别为26.49%、19.78%、10.84%;福斯特跌幅最大,为16.24%。 风电行业中,涨幅前三的公司分别为明阳智能、东方电缆、中天科技,涨幅分别为6.74%、6.466%、4.57%;新强联跌幅最大,为17.92%。电网设备及工控自动化行业中,特变电工涨幅最大,为3.59%;许继电气跌幅最大,为7.36%; 新能源运营商及其他行业中,文山电力涨幅最大,为8.53%;鸿达兴业跌幅最大,为3.41%。 图3.板块重点个股本周涨跌幅表现 2.产业链价格跟踪 硅料:7月国内硅料市场供应紧缺的情况将在部分硅料厂开始进入检修期下更加趋紧,截止目前为止,下月除前期已确定的2家国内硅料厂商计划分线检修,1家因事故已在检修外还有2家规模不大的硅料企业也开始计划7月进行检修。 在7月硅料预期产出减少的情况下,硅料价格继续上行,同时临近月底上周下游硅片龙头企业已大幅上调了硅片价格而本周7月长单开始签订之际,国内硅料价格环比6月上涨幅度较大,当前国内单晶复投料价格上涨至285元/公斤以上,已突破去年单晶复投料价格的高点,且仍有继续上涨的趋势。N型硅料价格方面,目前N型硅料价格相比P型硅料价格略高2-3元/公斤。目前国内主流硅料在产厂商仍处于满负荷生产交货(前期部分硅料厂商有超签)中,下游所需企业催发货的积极性热度增加,而在硅料供给紧缺、硅料价格处于继续上行的情况下,本周的7月硅料长单落地不多,不少硅料企业仍在继续观望中。 硅片:上周国内一家龙头硅片企业大幅上调各尺寸硅片价格,且主流厚度报价直接减少了160μm的报价,公示了单晶155μm的各尺寸硅片价格,当前单晶M6/M10/G12 155μm厚度硅片价格来至6.02、7.25、9.55元/片;同时也公布了N型硅片价格,单晶M6/M10/G12 150μm厚度硅片价格来至6.45、7.77、10.02元/片。但截至目前为止国内另一家龙头硅片企业仍暂未有价格报出,市场上其他二三线硅片企业也基本仍在观望等待中,本周除了N型硅片逐步有所成交外,国内P型的各尺寸单晶硅片成交不多,一方面硅片厂商是前期所签的订单仍在交付中,另一方面市场上也在等待另一家龙头硅片的价格,市场硅片最终价格未完全落定。整体而言,在上游硅料价格大幅上涨且缺货愈紧的情况下,硅片价格上涨趋势已定,但最终的硅片落地价格还需视博弈而定。 电池片:上周国内一龙头硅片企业大幅上调了硅片价格,在单晶电池片尤其是大尺寸电池片供给紧张趋紧的情况下,也是进一步明确了国内单晶电池价格继续上涨的趋势,本周国内市场上单晶M10电池价格开始有试探性地报涨至1.25-1.28元/W,但同样因为上游硅片价格未落定,相应电池报价也未完全明确,本周部分在产电池厂商基本处于无货、不报价中。当前国内主流单晶电池厂商的大产线基本处于满负荷生产中,同时仍在继续交付前期所签订单,市场整体大尺寸电池供给相较于下游的需求仍显紧俏,但新订单的落地签订一方面也还需等待上游硅片最终价格的落定,另一方面也还需电池厂商与下游组件厂商博弈而定。N型电池方面,当前N型电池市场上整体产能产出均有限,市场整体变化不大,不同技术路线的N型电池新产能都在陆续的建设(或计划)投产中,当前国内N型电池的在产产能基本自用为主,外销较少,且下游采购基本为按需采购,采购量不大,而少量外销的N型电池价格上相比对应的PERC电池价格略高0.15-0.2元/W。 组件:本周光伏产业链上游各环节仍在继续上涨且有上涨幅度扩大态势,国内组件厂商的成本压力进一步加剧,本周国内组件价格开始小幅上扬,但整体组件端的价格尤其是在国内项目上涨阻力明显,部分投资国内电站企业针对此轮价格上涨已在考虑项目暂缓,而仍在进行的交付的项目单双面P型组件价格还是略有上浮,主流价格来至1.91-1.98元/W,而市场组件不少新项目招投标报价、新订单报价已经达到2元/W以上。海外需求方面,当前仍是国内组件厂商出货主力,因此虽上游成本持续上升,但国内主流组件厂商(海外布局较好的企业)开工情况较好,当前国内一线组件厂商下月开工计划未见下调甚至个别厂商计划上调;但市场上海外布局一般或无电池产线且无电池备货的组件厂商有一定减产。 辅材方面,部分辅材随着前期备货的消耗,以及一线组件厂商下月高开工率的情况下,当前7月的部分辅材需求订单环比有上升;同时随着辅材龙头企业产能的扩张,辅材大厂的订单集中度提升,而相应辅材小厂的订单开始出现下滑。价格方面,近期随着大宗商品原料价格的下跌,已有辅材价格出现下滑,普通焊带价格来至86元/㎡左右,MBB焊带价格来至94元/㎡左右;其他辅材价格本周仍是维稳,预计还将与组件厂商继续博弈。 金属硅:金属硅周均价2.454万元/吨,相对前一周下降0.060万元/吨,跌幅2.41%。 表2.光伏产业链本周价格(含税) 图4.多晶硅料价格(元/kg) 图5.硅片价格(元/片) 图6.电池片价格(元/W) 图7.组件价格(元/W) 图8.金属硅价格 3.行业新闻动态 陇鹏光伏:5GW太阳能组件项目开工 6月23日,嘉峪关陇鹏光伏科技有限公司年产5GW太阳能组件项目在嘉东工业园举行开工仪式。该项目由国综绿能联合北京远鹏综合智慧能源投资集团、甘肃金融控股集团联合投资51.5亿元,建设5GW高效光伏组件/产业板块生产项目、智能电力设备产业项目及综合能源服务、电网辅助服务、新能源配套储能、电网侧/电源侧/用户侧储能、共享储能电站等综合能源项目。该项目分二期建成,其中一期建设2GW,固定资产投资2亿元,项目投产后,年销售额预计可达100亿元。 宝馨科技设子公司建设2GW光伏电池及组件、新能源高端装备相关产品的研发、生产及制造等 6月28日,宝馨科技发布公告称,公司于2022年6月27日召开第五届董事会第十八次会议和第五届监事会第十七次会议,审议通过了《关于拟签署项目股权投资协议的议案》。公司与安徽省蚌埠市怀远县人民政府就打造新能源高端智能制造项目签署了《新能源高端智能制造项目投资合同》,共同推动公司及下属子公司以该项目为基础大力发展新能源及高端智能制造产业。项目投资总额约16.80亿元人民币,其中,固定资产投资约13.00亿元人民币,项目建设内容为2GW光伏电池及2GW光伏组件、新能源高端装备相关产品的研发、生产及制造等;同时根据项目投资合同的约定,公司或控股子公司拟在蚌埠市怀远经济开发区成立项目公司,项目公司注册资本为10.00亿元人民币,公司或公司控股子公司出资7.00亿元,占该项目公司股份70%。 隆基乐叶、英利中标中煤能源2022年度第一批光伏组件(182mm、210mm)长协集采项目 6月28日,中煤能源2022年度第一批光伏组件(182mm)长协集采中标结果公布,隆基乐叶分别中标江苏、山西标段,单价分别为1.95元/W、1.958元/W。 此外,中煤能源集团2022年度第一批光伏组件(210mm)长协集中采购中标结果公布,中标企业英利,中标价格63375万元,折合单价1.95元/W。招标公告显示,本次高效单晶硅光伏组件(210mm)框架招标规模暂估325MW,主要采购的是640Wp及以上单晶双面双玻组件。 TCL中环:拟向子公司增资10亿元加快G12高效叠瓦电池组件项目建设 6月28日TCL中环发布公告称,拟向控股子公司环晟新能源(江苏)共计增资10亿元,用以加速实施G12高效叠瓦电池组件项目扩产计划,同时进行技术迭代升级。增资完成后,环晟新能源的注册资本将由37亿元变更为47亿元。其中,TCL中环的持股比例为6.92%,中环香港持股比例45.21%,环晟新能源仍为上市公司控股子公司。TCL中环表示,此次增资主要是为保证G12高效叠瓦组件项目的实施。具体为,环晟新能源作为本次项目实施主体,投资建设年产3GW高效叠瓦太阳能电池组件项目(简称“宜兴组件三期”),建设G12高效叠瓦生产线及配套设施,新增年产3GW G12高效叠瓦组件产能。此次增资是根据差异化高效叠瓦组件技术实施的需要,将公司G12硅片技术优势与叠瓦组件技术优势相结合,符合公司新能源光伏组件产业规划布局。6月26日TCL中环宁夏中环光伏材料有限公司50GW(G12)太阳能级单晶硅智慧工厂项目综合楼正式封顶。据介绍,宁夏中环50GW项目于2021年3月开工建设,占地800亩,总投资150亿元,项目定位全球领先的单体最大的单晶硅智慧工厂、绿色工厂,目前项目进展顺利。 星帅尔1GW高效光伏组件项目环评获批! 6月29日,星帅尔旗下黄山富乐新能源年产1GW高效太阳能光伏组件项目环评报告正式获得安徽省黄山市生态环境局批准。黄山富乐新能源年产1GW高效太阳能光伏组件项目是黄山富乐新能源在黄山经济开发区投资建设的一期项目,固定资产投资额不少于1亿元,项目全部建成后预计年产值达到18亿元,年税收1600万元。二期计划投资2亿元,以扩大现有产能。两期总投资额约3亿元(不含流动资金等)。 江苏盐城经开区:计划“十四五”实现光伏电池150GW、光伏组件100GW产业规模 6月29日下午,盐城经济技术开发区光伏产业投资说明会在常州成功举办,天合光能、九天新能源、小微(浙江)电气等