首次股权激励落地,自主基础软件提供商迎拐点
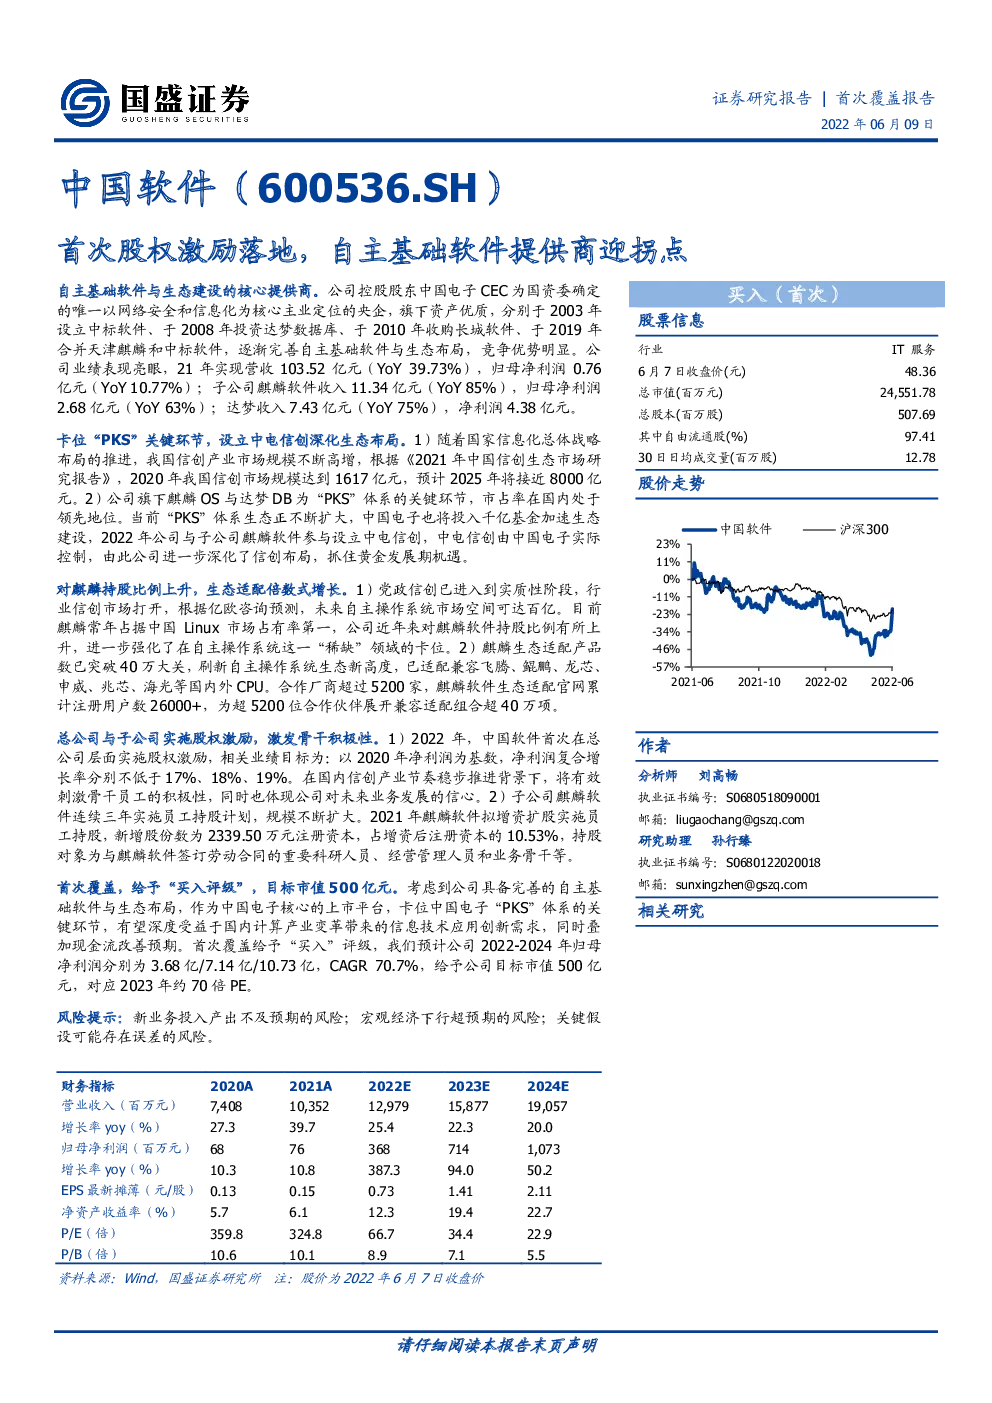
自主基础软件与生态建设的核心提供商。公司控股股东中国电子CEC为国资委确定的唯一以网络安全和信息化为核心主业定位的央企,旗下资产优质,分别于2003年设立中标软件、于2008年投资达梦数据库、于2010年收购长城软件、于2019年合并天津麒麟和中标软件,逐渐完善自主基础软件与生态布局,竞争优势明显。公司业绩表现亮眼,21年实现营收103.52亿元(YoY39.73%),归母净利润0.76亿元(YoY10.77%);子公司麒麟软件收入11.34亿元(YoY85%),归母净利润2.68亿元(YoY63%);达梦收入7.43亿元(YoY75%),净利润4.38亿元。 卡位“PKS”关键环节,设立中电信创深化生态布局。1)随着国家信息化总体战略布局的推进,我国信创产业市场规模不断高增,根据《2021年中国信创生态市场研究报告》,2020年我国信创市场规模达到1617亿元,预计2025年将接近8000亿元。2)公司旗下麒麟OS与达梦DB为“PKS”体系的关键环节,市占率在国内处于领先地位。当前“PKS”体系生态正不断扩大,中国电子也将投入千亿基金加速生态建设,2022年公司与子公司麒麟软件参与设立中电信创,中电信创由中国电子实际控制,由此公司进一步深化了信创布局,抓住黄金发展期机遇。 对麒麟持股比例上升,生态适配倍数式增长。1)党政信创已进入到实质性阶段,行业信创市场打开,根据亿欧咨询预测,未来自主操作系统市场空间可达百亿。目前麒麟常年占据中国Linux市场占有率第一,公司近年来对麒麟软件持股比例有所上升,进一步强化了在自主操作系统这一“稀缺”领域的卡位。2)麒麟生态适配产品数已突破40万大关,刷新自主操作系统生态新高度,已适配兼容飞腾、鲲鹏、龙芯、申威、兆芯、海光等国内外CPU。合作厂商超过5200家,麒麟软件生态适配官网累计注册用户数26000+,为超5200位合作伙伴展开兼容适配组合超40万项。 总公司与子公司实施股权激励,激发骨干积极性。1)2022年,中国软件首次在总公司层面实施股权激励,相关业绩目标为:以2020年净利润为基数,净利润复合增长率分别不低于17%、18%、19%。在国内信创产业节奏稳步推进背景下,将有效刺激骨干员工的积极性,同时也体现公司对未来业务发展的信心。2)子公司麒麟软件连续三年实施员工持股计划,规模不断扩大。2021年麒麟软件拟增资扩股实施员工持股,新增股份数为2339.50万元注册资本,占增资后注册资本的10.53%,持股对象为与麒麟软件签订劳动合同的重要科研人员、经营管理人员和业务骨干等。 首次覆盖,给予“买入评级”,目标市值500亿元。考虑到公司具备完善的自主基础软件与生态布局,作为中国电子核心的上市平台,卡位中国电子“PKS”体系的关键环节,有望深度受益于国内计算产业变革带来的信息技术应用创新需求,同时叠加现金流改善预期。首次覆盖给予“买入”评级,我们预计公司2022-2024年归母净利润分别为3.68亿/7.14亿/10.73亿,CAGR 70.7%,给予公司目标市值500亿元,对应2023年约70倍PE。 风险提示:新业务投入产出不及预期的风险;宏观经济下行超预期的风险;关键假设可能存在误差的风险。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元) 一、中国软件:自主基础软件与生态建设的核心提供商 围绕战略定位,历经多次投资、整合优质资产,完善自主基础软件与生态的业务布局。 公司历史最早可以追溯到20世纪80年代成立的中国计算机技术服务公司、中国软件技术公司。1990年,两家公司合并成立中国计算机软件与技术服务总公司(中软总公司); 1994年,中软总公司整体由电子工业部划转CEC;2002年,中软总公司整合5家二级单位为中软股份,成功在上交所上市;2004年9月,中软总公司与中软股份整合成功,中软总公司整体改制上市,更名为“中国软件”。公司分别于2003年设立中标软件、于2008年投资达梦数据库、于2010年收购长城软件、于2019年合并天津麒麟和中标软件两家子公司,逐渐完善自主基础软件与生态的业务布局。 图表1:历史沿革 公司现已形成覆盖完整的自主产品链条。公司全力打造自主安全产品和服务体系,拥有从操作系统、数据库、中间件、安全产品到应用系统完整的全栈产品。公司的三大业务板块分别是:自主软件产品、行业解决方案和服务化业务。 自主软件产品主要包括以操作系统为代表的基础软件产品、“1+7”信息安全产品、以中软防水坝为代表的数据安全产品、铁路专用产品; 行业解决方案主要为中央部委、全国各省市地方政府、大型央企等客户,建设自主安全的行业应用信息系统; 服务化业务主要为税务行业的信息系统运维和金融监管等。 图表2:中国软件主要业务 控股股东为中国电子(CEC),品牌及资质积累深厚。1)中国电子(CEC)为国资委确定的唯一以网络安全和信息化为核心主业定位的央企,通过直接或间接持有公司42.38%的股份,为控股股东。2)公司在全国税务、党政、交通、知识产权、金融、能源、医卫、安监、信访、应急、工商、公用事业等重要领域积累上万家客户群体,品牌价值凸显。3)目前,公司已通过ISO9001、ISO20000、ISO27001等资质认证,信息系统建设和服务能力等级证书(CS4)、CMMI-DEV-V2.0/L5能力成熟度模型等标准认证,拥有国家涉密计算机信息系统集成甲级、信息安全集成服务(一级)、信息安全服务(安全工程类二级)等高等级资质证书。 图表3:公司股权结构 图表4:信息技术创新体系三大体系 收入持续高速增长,整体毛利率较为稳定,受疫情影响22Q1现金流暂时承压。1)2021年,公司实现营业收入103.52亿元,同比增长39.73%,归母净利润为0.76亿元,同比增长10.77%。公司整体盈利能力较为稳定,毛利率为29.76%,相较2020年同期下降1.17pct,净利率为1.96%,较2020年同期下降0.27pct。2)2022Q1,公司收入达到15.24亿元,同比增长49.64%,归母净利润为-1.03亿元,同比增长34.89%,亏损明显收窄。2022Q1经营性现金流净额为-18.47亿元,主要系疫情影响回款速度,同时人员增加较多导致人工成本增加所致。 图表5:中国软件营业总收入(2017-2022Q1) 图表6:中国软件归母净利润(2017-2022Q1) 行业解决方案基本盘相当稳固,自主软件产品收入与盈利贡献加速释放。2021年,公司行业解决方案收入达到64.35亿元,同比增长39.31%,占比达到62.16%,与2020年同期基本持平,毛利率为8.53%,较2020年同期下降1.49pct。自主软件产品业务表现较为亮眼,收入达到15.74亿元,同比增长78.18%,占比从2020年的11.92%提高到15.21%,收入贡献明显提升,同时毛利率也保持在70%以上。 子公司麒麟软件与联营企业达梦数据库产品获得市场认可,业绩表现亮眼。2021年,子公司麒麟软件业绩优异,全年收入11.34亿元,同比增长85%,归母净利润2.68亿元,同比增长63%。达梦数据库全年收入7.43亿元,同比增长75%,净利润达到4.38亿元,为公司贡献投资收入1.12亿元。 图表7:中国软件分业务收入(2017-2021年) 图表8:中国软件分业务毛利率(2017-2021年) 研发投入大幅增长,高研发铸就技术高壁垒,整体费用管控良好。1)2021年公司持续加大研发投入,达到18.95亿元,同比增长42.23%,其中研发费用达到18.47亿元,同比增长41.17%,研发费用率达到17.84%,与2020年同期基本持平,研发人员达到5947人,同比增加9.44%。研发投入也在不断转化为知识成果,目前已拥有受理专利92项,发明专利占比超90%,获得软件著作权350项,将进一步巩固公司核心优势,铸就技术高壁垒。2)除研发费用外,其余费用率也有小幅上升,其中2021年销售费用率为5.31%,较2020年同期上升1.38pct,管理费用率为8.20%,小幅上升1.12pct,整体费用管控良好。 图表9:中国软件费用情况(2018-2022Q1) 二、卡位“PKS”关键环节,设立中电信创深化生态布局 政策牵引信创市场高速发展,2020年规模达1617亿元。随着国家信息化总体战略布局的推进,特别是数字化转型加速,我国信创产业市场规模不断高增。据《2021年中国信创生态市场有研究报告》,2020年中国信创生态市场规模为1617亿元,预计未来五年CAGR可达37.4%,2025年将接近8000亿元。 图表10:中国信创产业生态市场规模(2019-2025年,含预测) 图表11:信创相关政策梳理 我国信创产业呈现四大生态主导的特点。根据众诚智库,华为、中国电子CEC、中国电科CETC、浪潮四大生态体系形成了信创产业的核心主体,其中,华为主要立足于鲲鹏处理器,聚集外部上下游企业形成鲲鹏信创生态体系;中国电子CEC、中国电科CETC、浪潮则侧重于自建生态与战略投资或合作相结合的方式,搭建稳固的自有生态。四大集团均已形成涵盖基础设施、基础软件、应用软件、信息/网络安全、云服务、系统集成的完整产业链条。 图表12:信创产业四大生态体系布局情况 中国电子打造“PKS”自主生态体系,公司旗下麒麟OS与达梦DB为关键环节 中国电子拥有从基础芯片(飞腾、盛科)、操作系统(麒麟)、数据库(达梦)、整机(中国长城)、应用系统(中国软件、中电金信等)到信息安全(奇安信)的自主安全产业链,打造以“PK体系”(飞腾Phytium+麒麟Kylin)为核心的信创生态,同时也在“PK”体系基础架构中加入“S-Security”立体防护的安全链,确定“一底一链”“坚底强链”发展战略,打造安全先进绿色的“PKS”(核心芯片、操作系统、安全机制)自主安全计算底座。 图表13:中国电子“PK”技术体系 麒麟操作系统与达梦数据库为“PKS”关键环节,市占率国内遥遥领先。1)公司目前已基于“PKS”技术体系,依托自主知识产权,采用“1个支撑平台+7个标准应用+轻代码定制”模式,助推项目型交付到产品型交付转变。2)麒麟操作系统在桌面操作系统、服务器、移动端等领域持续升级,性能不断提升。2021年,麒麟操作系统连续10年保持中国Linux市场占有率第一,麒麟V10荣获“2020年度央企十大国之重器”荣誉。同时,达梦数据库则已十余年蝉联国产数据库市场占有率第一。 “PKS”生态规模初具,千亿投入提供坚实支撑。1)目前,“PKS”体系已在政府、医疗、能源、金融等领域得到广泛应用,成为我国自主创新绿色计算信息系统的核心基础。 根据零壹财经,截至2021年底,中国电子通过“PKS in”为生态伙伴提供核心能力,“PKS+”为生态伙伴提供发展引擎,与100000+生态伙伴围绕新基建应用场景,打造了2000+硬件方案、3000+软件、200000+软硬件适配。2)2021年12月,中国电子董事长、党组书记芮晓武在PKS安全先进绿色计算2021生态大会的致辞中指出,要实施“千千万万”生态建设行动,投入千亿资金支持先进计算芯片设计、制造等,设立千亿产业基金强链稳链,同时支撑万亿网信产业集群,共建安全先进绿色计算生态。 参与设立中电信创,深化信创布局,抓住黄金发展期机遇: 出资设立中电信创。根据公司公告,公司与子公司麒麟软件,以及关联方中电教育、中国长城等共同发起设立中国电子信创产业有限合伙企业(“中电信创”)。预计中电信创资金规模不低于49.51亿元,其中公司认缴2亿元,子公司麒麟软件认缴5亿元,合计投资额7亿元,约占总认缴出资额的14%。 图表14:中电信创协议出资额 旨在打通信创产业全链条,汇聚优势企业。中电信创由中国电子最终控制,将贯彻落实国家网络强国战略,全面发挥中国电子信息产业集团有限公司作为国家网信产业核心力量和组织平台的优势和潜力,统筹发挥产业链链长