疫情短暂影响销量,高增长趋势不变
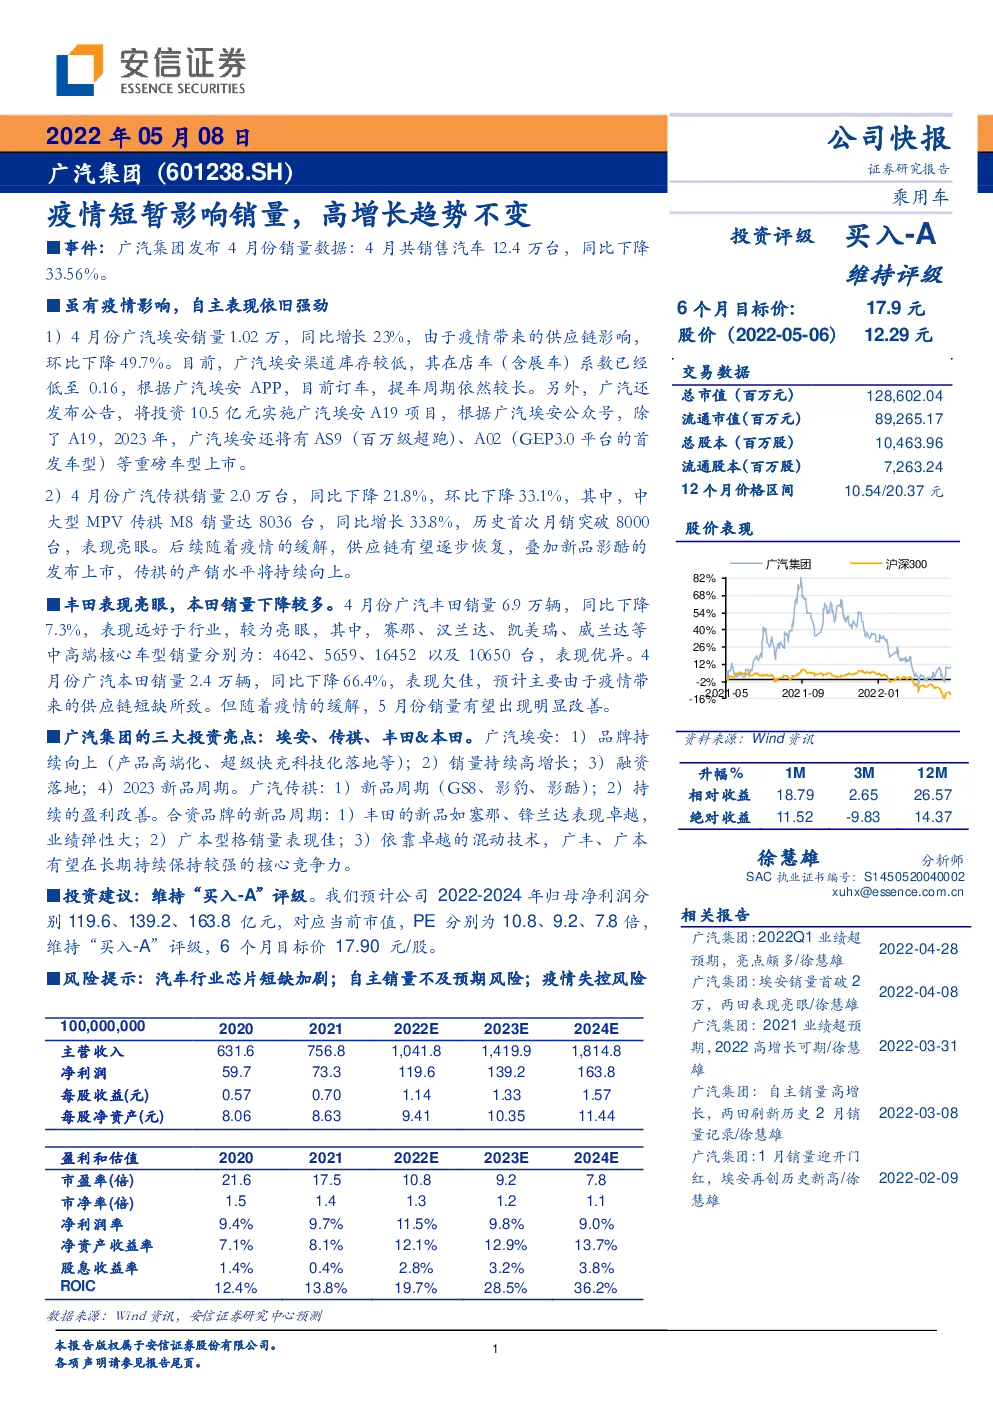
事件:广汽集团发布4月份销量数据:4月共销售汽车12.4万台,同比下降33.56%。 虽有疫情影响,自主表现依旧强劲 1)4月份广汽埃安销量1.02万,同比增长23%,由于疫情带来的供应链影响,环比下降49.7%。目前,广汽埃安渠道库存较低,其在店车(含展车)系数已经低至0.16,根据广汽埃安APP,目前订车,提车周期依然较长。另外,广汽还发布公告,将投资10.5亿元实施广汽埃安A19项目,根据广汽埃安公众号,除了A19,2023年,广汽埃安还将有AS9(百万级超跑)、A02(GEP3.0平台的首发车型)等重磅车型上市。 2)4月份广汽传祺销量2.0万台,同比下降21.8%,环比下降33.1%,其中,中大型MPV传祺M8销量达8036台,同比增长33.8%,历史首次月销突破8000台,表现亮眼。后续随着疫情的缓解,供应链有望逐步恢复,叠加新品影酷的发布上市,传祺的产销水平将持续向上。 丰田表现亮眼,本田销量下降较多。4月份广汽丰田销量6.9万辆,同比下降7.3%,表现远好于行业,较为亮眼,其中,赛那、汉兰达、凯美瑞、威兰达等中高端核心车型销量分别为:4642、5659、16452以及10650台,表现优异。4月份广汽本田销量2.4万辆,同比下降66.4%,表现欠佳,预计主要由于疫情带来的供应链短缺所致。但随着疫情的缓解,5月份销量有望出现明显改善。 广汽集团的三大投资亮点:埃安、传祺、丰田&本田。广汽埃安:1)品牌持续向上(产品高端化、超级快充科技化落地等);2)销量持续高增长;3)融资落地;4)2023新品周期。广汽传祺:1)新品周期(GS8、影豹、影酷);2)持续的盈利改善。合资品牌的新品周期:1)丰田的新品如塞那、锋兰达表现卓越,业绩弹性大;2)广本型格销量表现佳;3)依靠卓越的混动技术,广丰、广本有望在长期持续保持较强的核心竞争力。 投资建议:维持“买入-A”评级。我们预计公司2022-2024年归母净利润分别119.6、139.2、163.8亿元,对应当前市值,PE分别为10.8、9.2、7.8倍,维持“买入-A”评级,6个月目标价17.90元/股。 风险提示:汽车行业芯片短缺加剧;自主销量不及预期风险;疫情失控风险 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表