1Q22境内经营韧性凸显,期待困境反转机会
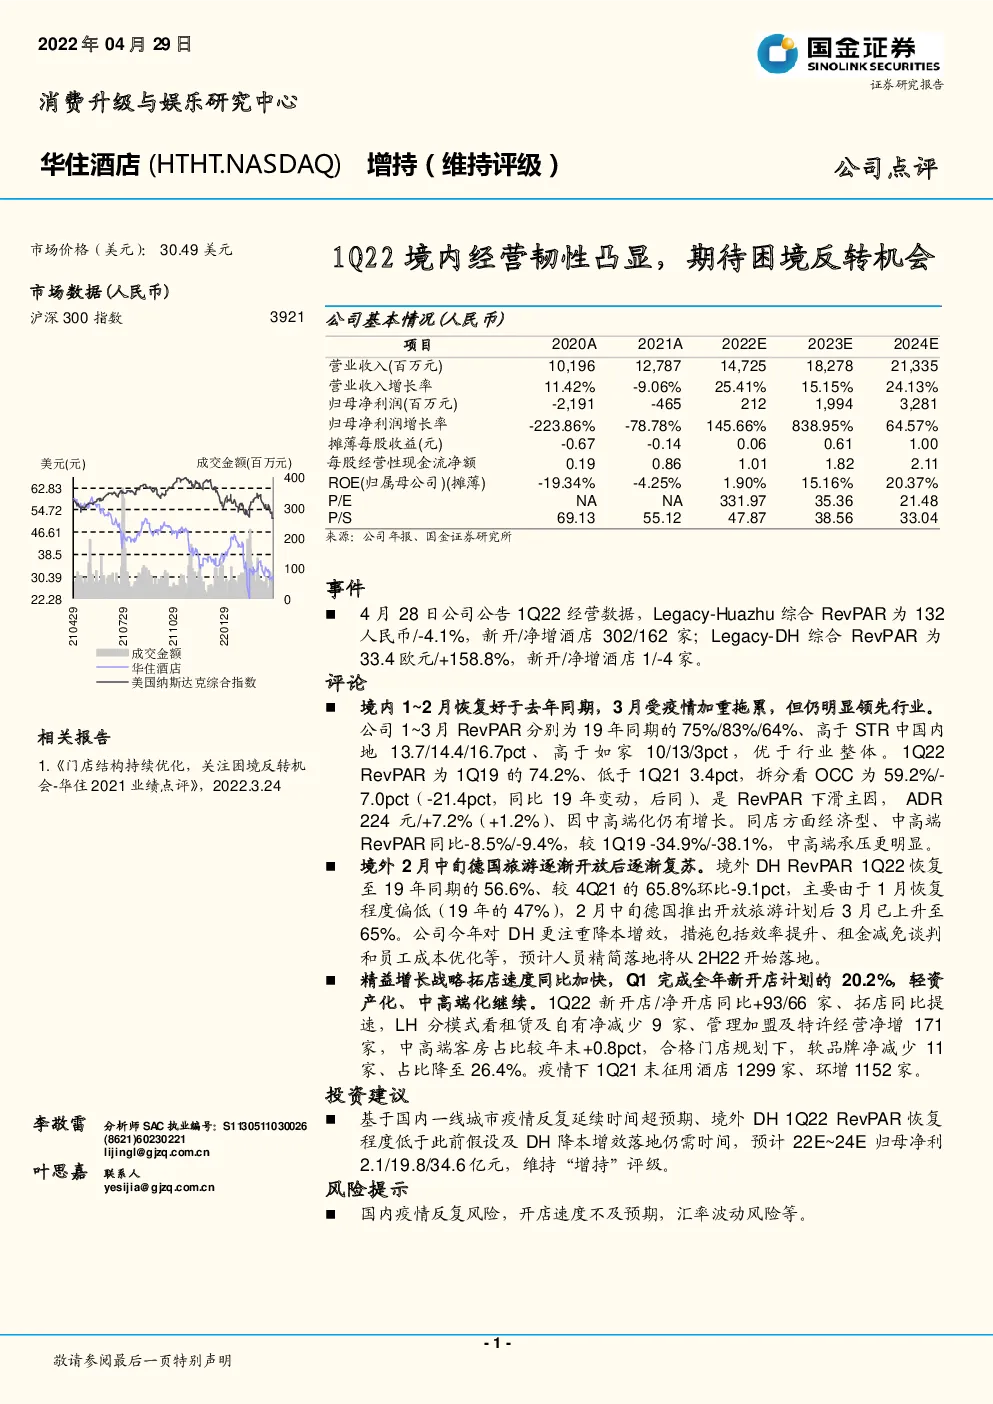
公司基本情况(人民币) 事件 4月28日公司公告1Q22经营数据,Legacy-Huazhu综合RevPAR为132人民币/-4.1%,新开/净增酒店302/162家;Legacy-DH综合RevPAR为33.4欧元/+158.8%,新开/净增酒店1/-4家。 评论 境内1~2月恢复好于去年同期,3月受疫情加重拖累,但仍明显领先行业。 公司1~3月RevPAR分别为19年同期的75%/83%/64%、高于STR中国内地13.7/14.4/16.7pct、 高于如家10/13/3pct,优于行业整体 。1Q22 RevPAR为1Q19的74.2%、低于1Q213.4pct,拆分看OCC为59.2%/-7.0pct(-21.4pct,同比19年变动,后同)、是RevPAR下滑主因,ADR 224元/+7.2%(+1.2%)、因中高端化仍有增长。同店方面经济型、中高端RevPAR同比-8.5%/-9.4%,较1Q19-34.9%/-38.1%,中高端承压更明显。 境外2月中旬德国旅游逐渐开放后逐渐复苏。境外DH RevPAR1Q22恢复至19年同期的56.6%、较4Q21的65.8%环比-9.1pct,主要由于1月恢复程度偏低(19年的47%),2月中旬德国推出开放旅游计划后3月已上升至65%。公司今年对DH更注重降本增效,措施包括效率提升、租金减免谈判和员工成本优化等,预计人员精简落地将从2H22开始落地。 精益增长战略拓店速度同比加快,Q1完成全年新开店计划的20.2%,轻资产化、中高端化继续。1Q22新开店/净开店同比+93/66家、拓店同比提速,LH分模式看租赁及自有净减少9家、管理加盟及特许经营净增171家,中高端客房占比较年末+0.8pct,合格门店规划下,软品牌净减少11家、占比降至26.4%。疫情下1Q21末征用酒店1299家、环增1152家。 投资建议 基于国内一线城市疫情反复延续时间超预期、境外DH1Q22RevPAR恢复程度低于此前假设及DH降本增效落地仍需时间,预计22E~24E归母净利2.1/19.8/34.6亿元,维持“增持”评级。 风险提示 国内疫情反复风险,开店速度不及预期,汇率波动风险等。 图表1:华住经营指标预测