营收保持快速增长,教育业务可圈可点
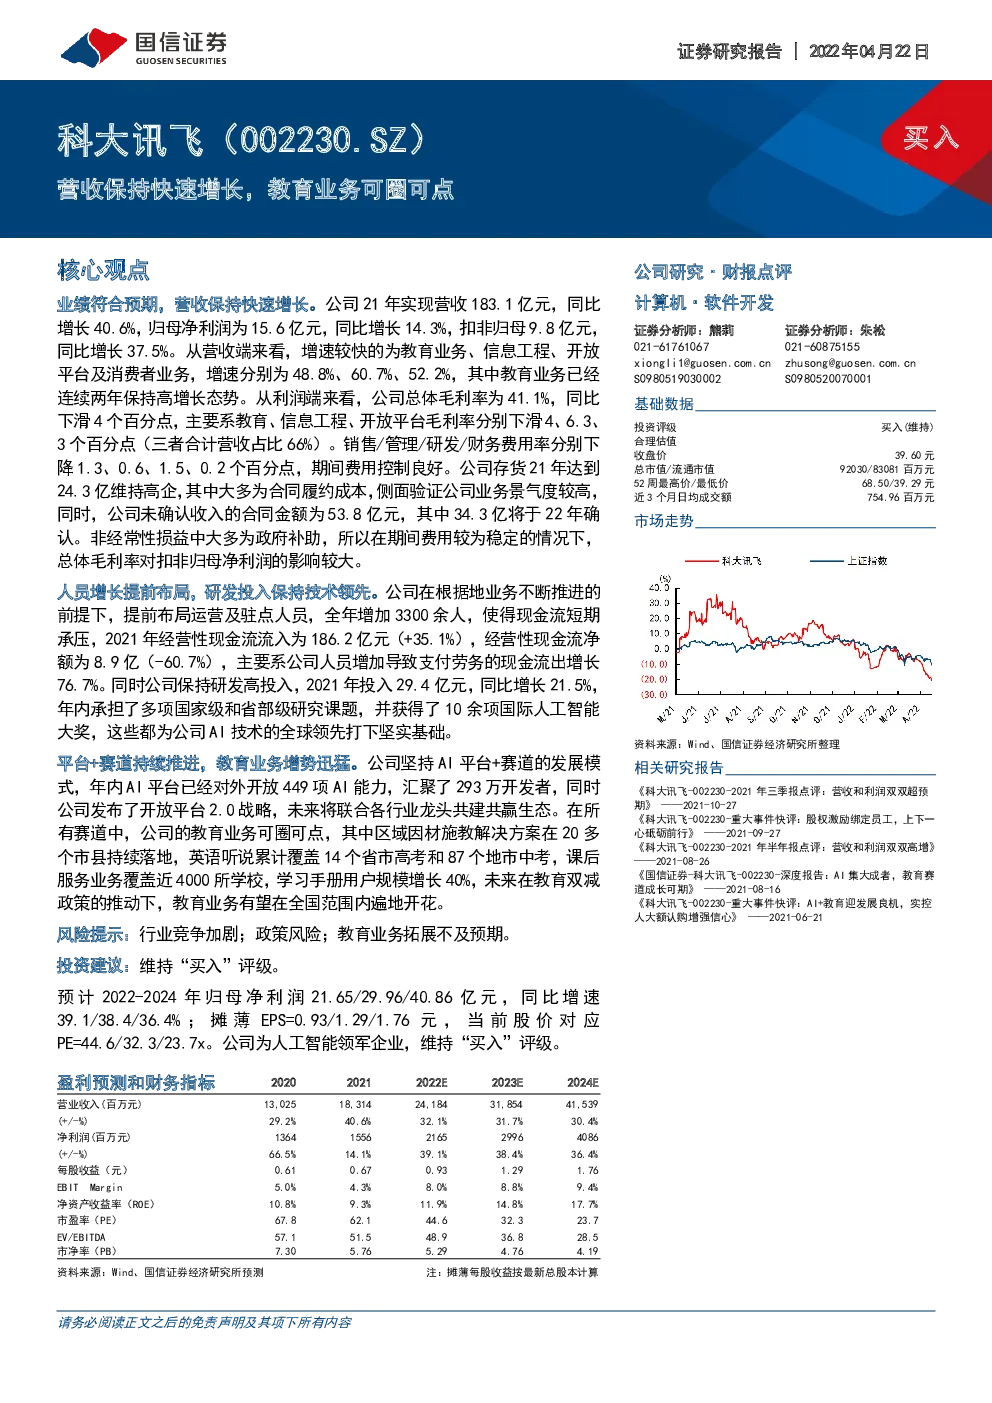
业绩符合预期,营收保持快速增长。公司 21 年实现营收 183.1 亿元,同比增长 40.6%,归母净利润为 15.6 亿元,同比增长 14.3%,扣非归母 9.8 亿元,同比增长 37.5%。从营收端来看,增速较快的为教育业务、信息工程、开放平台及消费者业务,增速分别为 48.8%、60.7%、52.2%,其中教育业务已经连续两年保持高增长态势。从利润端来看,公司总体毛利率为 41.1%,同比下滑 4 个百分点,主要系教育、信息工程、开放平台毛利率分别下滑 4、6.3、3 个百分点(三者合计营收占比 66%)。销售/管理/研发/财务费用率分别下降 1.3、0.6、1.5、0.2 个百分点,期间费用控制良好。公司存货 21 年达到24.3 亿维持高企,其中大多为合同履约成本,侧面验证公司业务景气度较高,同时,公司未确认收入的合同金额为 53.8 亿元,其中 34.3 亿将于 22 年确认。非经常性损益中大多为政府补助,所以在期间费用较为稳定的情况下,总体毛利率对扣非归母净利润的影响较大。 人员增长提前布局,研发投入保持技术领先。公司在根据地业务不断推进的前提下,提前布局运营及驻点人员,全年增加 3300 余人,使得现金流短期承压,2021 年经营性现金流流入为 186.2 亿元(+35.1%),经营性现金流净额为 8.9 亿(-60.7%),主要系公司人员增加导致支付劳务的现金流出增长76.7%。同时公司保持研发高投入,2021 年投入 29.4 亿元,同比增长 21.5%,年内承担了多项国家级和省部级研究课题,并获得了 10 余项国际人工智能大奖,这些都为公司 AI 技术的全球领先打下坚实基础。 平台+赛道持续推进,教育业务增势迅猛。公司坚持 AI 平台+赛道的发展模式,年内 AI 平台已经对外开放 449 项 AI 能力,汇聚了 293 万开发者,同时公司发布了开放平台 2.0 战略,未来将联合各行业龙头共建共赢生态。在所有赛道中,公司的教育业务可圈可点,其中区域因材施教解决方案在 20 多个市县持续落地,英语听说累计覆盖 14 个省市高考和 87 个地市中考,课后服务业务覆盖近 4000 所学校,学习手册用户规模增长 40%,未来在教育双减政策的推动下,教育业务有望在全国范围内遍地开花。 风险提示:行业竞争加剧;政策风险;教育业务拓展不及预期。 投资建议:维持“买入”评级。 预计 2022-2024 年归母净利润 21.65/29.96/40.86 亿元 , 同比增速39.1/38.4/36.4% ; 摊薄 EPS=0.93/1.29/1.76 元 , 当前股价对应PE=44.6/32.3/23.7x。公司为人工智能领军企业,维持“买入”评级。 盈利预测和财务指标 业绩符合预期,营收保持快速增长。公司 21 年实现营收 183.1 亿元,同比增长40.6%,归母净利润为 15.6 亿元,同比增长 14.3%,扣非归母 9.8 亿元,同比增长 37.5%。公司一季度营收 35.1 亿元,同比增长 40.2%,归母净利润为 1.1 亿元,同比下降 20.6%,扣非归母为 1.5 亿元,同比增长 37.7%。从营收端来看,增速较快的为教育业务、信息工程、开放平台及消费者业务,增速分别为 48.8%、60.7%、52.2%,其中教育业务已经连续两年保持高增长态势。从利润端来看,公司总体毛利率为 41.1%,同比下滑 4 个百分点,主要系教育、信息工程、开放平台毛利率分别下滑 4、6.3、3 个百分点(三者合计营收占比 66%)。销售/管理/研发/财务费用率分别下降 1.3、0.6、1.5、0.2 个百分点,期间费用控制良好。公司存货21 年达到 24.3 亿维持高企,其中大多为合同履约成本,侧面验证公司业务景气度较高,同时,公司未确认收入的合同金额为 53.8 亿元,其中 34.3 亿将于 22年确认。非经常性损益中大多为政府补助,所以在期间费用较为稳定的情况下,总体毛利率对扣非归母净利润的影响较大。 图 1:科大讯飞营业收入及增速(单位:亿元、%) 图2:科大讯飞单季营业收入及增速(单位:亿元、%) 图 3:科大讯飞归母净利润及增速(单位:亿元、%) 图4:科大讯飞单季归母净利润及增速(单位:亿元、%) 投资建议:维持“买入”评级。预计 2022-2024 年归母净利润 21.65/29.96/40.86亿元,同比增速 39.1/38.4/36.4%;摊薄 EPS=0.93/1.29/1.76 元,当前股价对应PE=44.6/32.3/23.7x。公司为人工智能领军企业,维持“买入”评级。 表1:可比公司估值表 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元)