仍在成长期
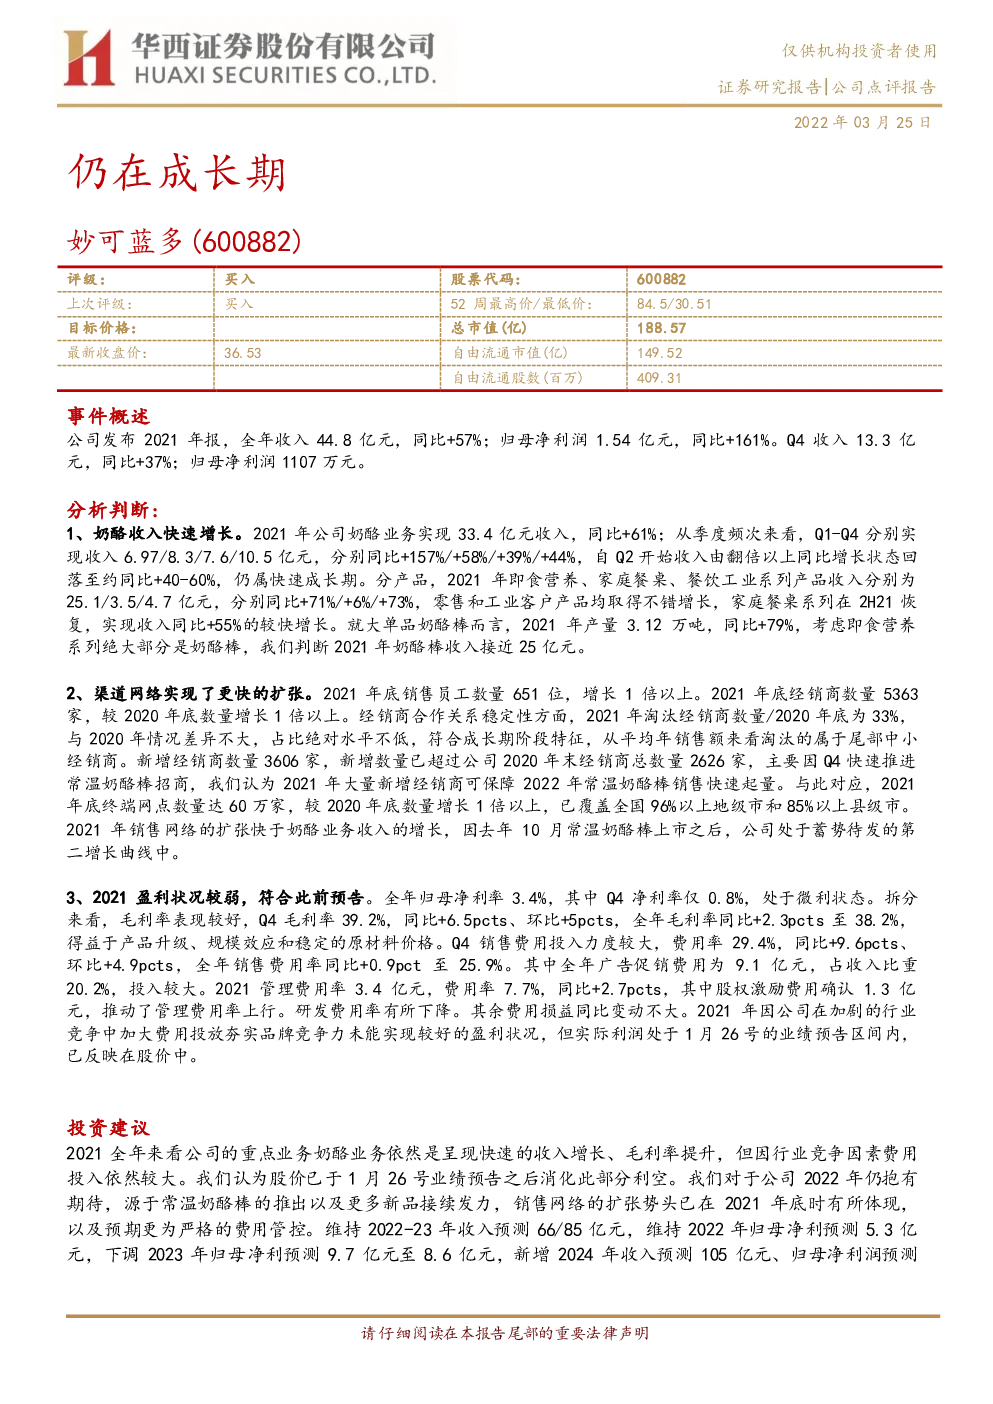
与2020年情况差异不大,占比绝对水平不低,符合成长期阶段特征,从平均年销售额来看淘汰的属于尾部中小经销商。新增经销商数量3606家,新增数量已超过公司2020年末经销商总数量2626家,主要因Q4快速推进常温奶酪棒招商,我们认为2021年大量新增经销商可保障2022年常温奶酪棒销售快速起量。与此对应,2021年底终端网点数量达60万家,较2020年底数量增长1倍以上,已覆盖全国96%以上地级市和85%以上县级市。 2021年销售网络的扩张快于奶酪业务收入的增长,因去年10月常温奶酪棒上市之后,公司处于蓄势待发的第二增长曲线中。 3、2021盈利状况较弱,符合此前预告。全年归母净利率3.4%,其中Q4净利率仅0.8%,处于微利状态。拆分来看,毛利率表现较好,Q4毛利率39.2%,同比+6.5pcts、环比+5pcts,全年毛利率同比+2.3pcts至38.2%,得益于产品升级、规模效应和稳定的原材料价格。Q4销售费用投入力度较大,费用率29.4%,同比+9.6pcts、环比+4.9pcts,全年销售费用率同比+0.9pct至25.9%。其中全年广告促销费用为9.1亿元,占收入比重20.2%,投入较大。2021管理费用率3.4亿元,费用率7.7%,同比+2.7pcts,其中股权激励费用确认1.3亿元,推动了管理费用率上行。研发费用率有所下降。其余费用损益同比变动不大。2021年因公司在加剧的行业竞争中加大费用投放夯实品牌竞争力未能实现较好的盈利状况,但实际利润处于1月26号的业绩预告区间内,已反映在股价中。 投资建议 2021全年来看公司的重点业务奶酪业务依然是呈现快速的收入增长、毛利率提升,但因行业竞争因素费用投入依然较大。我们认为股价已于1月26号业绩预告之后消化此部分利空。我们对于公司2022年仍抱有期待,源于常温奶酪棒的推出以及更多新品接续发力,销售网络的扩张势头已在2021年底时有所体现,以及预期更为严格的费用管控。维持2022-23年收入预测66/85亿元,维持2022年归母净利预测5.3亿元,下调2023年归母净利预测9.7亿元至8.6亿元,新增2024年收入预测105亿元、归母净利润预测11.6亿元。2022-2024年EPS为1.02/1.66/2.24元,对应2022/3/24收盘价36.53元P/E分别为36/22/16倍,维持买入评级。 风险提示 ①常温新品销售不及预期;②市场竞争加剧风险;③食品安全问题。 联系人:刘来珍 邮箱:kouxing@hx168.com.cn SAC NO:S1120520040004 邮箱:liulz@hx168.com.cn 分析师与研究助理简介 寇星:华西证券食品饮料首席分析师,清华经管MBA,中科院硕士,曾就职于中粮集团7年,团队覆盖食品全行业,擅长结合产业和投资分析。 任从尧:11年白酒行业营销及咨询从业经验,曾服务于汾酒、古井、舍得等多家上市酒企,并曾就职于国窖公司负责渠道管理相关业务工作,擅长产业发展规律研究及酒企发展趋势判断。 卢周伟:华西证券食品饮料行业研究员,主要覆盖调味品、啤酒、休闲食品板块;华南理工大学硕士,食品科学+企业管理专业背景,2020年7月加入华西证券食品饮料组。 刘来珍:华西证券食品饮料行业分析师,4年以上食品饮料和和其他消费品行业研究经验;上海交通大学金融学硕士,2020年9月加入华西证券研究所。 王厚:华西证券食品饮料研究助理,英国利兹大学金融与投资硕士,会计学学士,2020年加入华西证券研究所。 分析师承诺 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求客观、公正,结论不受任何第三方的授意、影响,特此声明。 评级说明 行业评级标准 华西证券研究所: 地址:北京市西城区太平桥大街丰汇园11号丰汇时代大厦南座5层网址:http://www.hx168.com.cn/hxzq/hxindex.html