国内外新冠口服药进展不断,建议持续重点把握
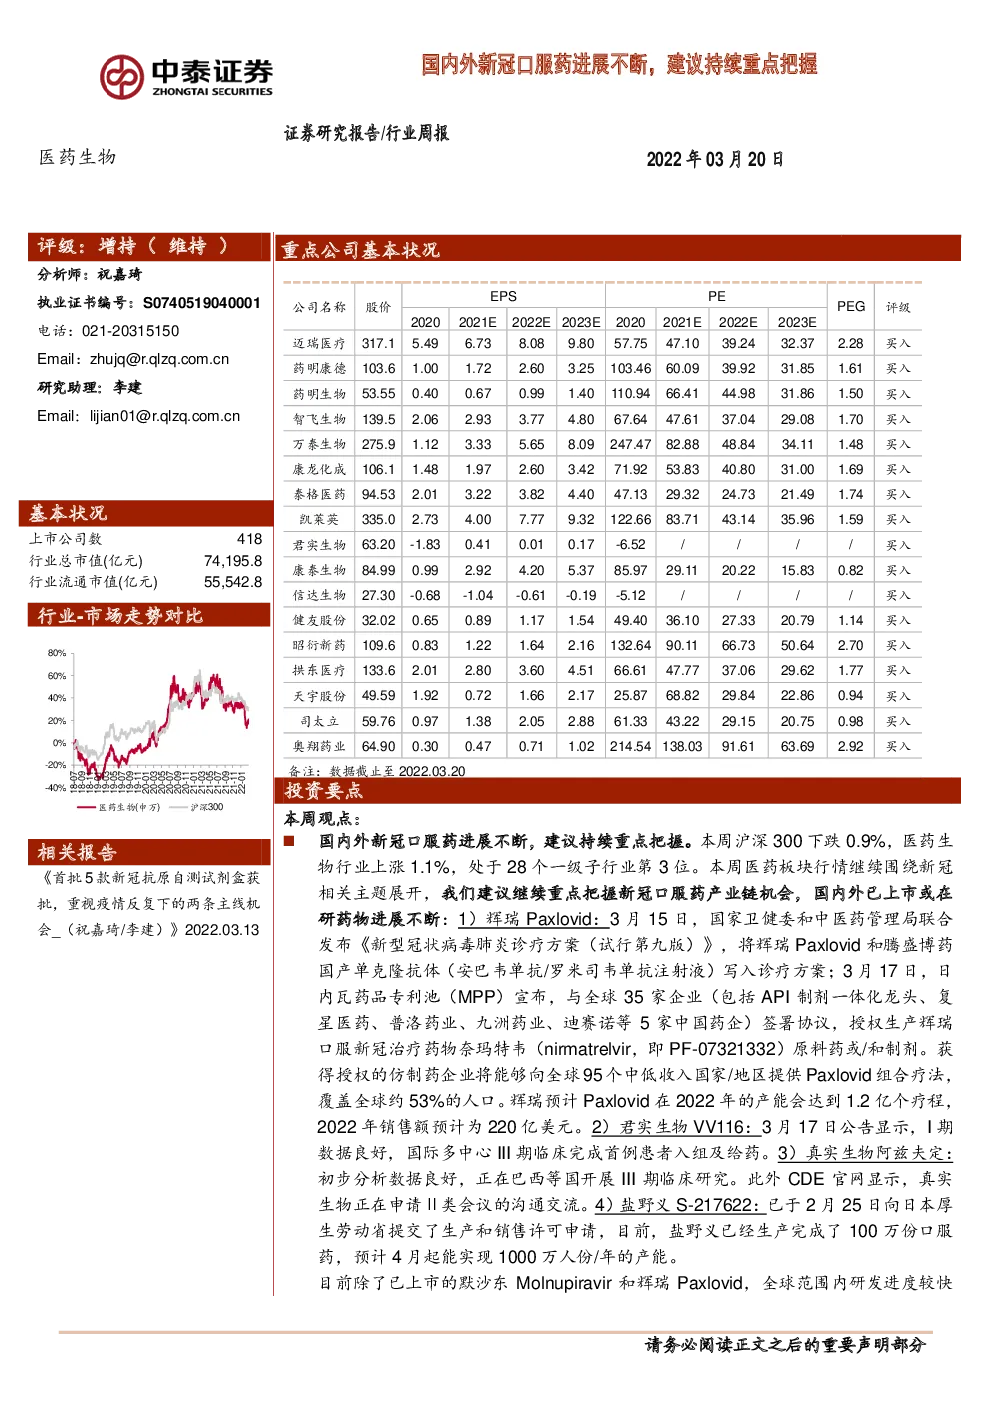
本周观点: 国内外新冠口服药进展不断,建议持续重点把握。本周沪深300下跌0.9%,医药生物行业上涨1.1%,处于28个一级子行业第3位。本周医药板块行情继续围绕新冠相关主题展开,我们建议继续重点把握新冠口服药产业链机会,国内外已上市或在研药物进展不断:1)辉瑞Paxlovid:3月15日,国家卫健委和中医药管理局联合发布《新型冠状病毒肺炎诊疗方案(试行第九版)》,将辉瑞Paxlovid和腾盛博药国产单克隆抗体(安巴韦单抗/罗米司韦单抗注射液)写入诊疗方案;3月17日,日内瓦药品专利池(MPP)宣布,与全球35家企业(包括API制剂一体化龙头、复星医药、普洛药业、九洲药业、迪赛诺等5家中国药企)签署协议,授权生产辉瑞口服新冠治疗药物奈玛特韦(nirmatrelvir,即PF-07321332)原料药或/和制剂。获得授权的仿制药企业将能够向全球95个中低收入国家/地区提供Paxlovid组合疗法,覆盖全球约53%的人口。辉瑞预计Paxlovid在2022年的产能会达到1.2亿个疗程,2022年销售额预计为220亿美元。2)君实生物VV116:3月17日公告显示,I期数据良好,国际多中心III期临床完成首例患者入组及给药。3)真实生物阿兹夫定:初步分析数据良好,正在巴西等国开展III期临床研究。此外CDE官网显示,真实生物正在申请Ⅱ类会议的沟通交流。4)盐野义S-217622:已于2月25日向日本厚生劳动省提交了生产和销售许可申请,目前,盐野义已经生产完成了100万份口服药,预计4月起能实现1000万人份/年的产能。 目前除了已上市的默沙东Molnupiravir和辉瑞Paxlovid,全球范围内研发进度较快的新冠口服特效药主要包括真实生物阿兹夫定、盐野义S-217622以及君实生物VV116等三款。在全球疫情反复、放开需求背景下,新冠口服药凭借疗效及便捷等优势,有望成为抗疫重要手段。考虑目前全球产能的短缺以及原研对研发进度的要求,国内医药制造企业有望通过多年积累的工艺开发、规模生产、客户关系等优势,深度参与产业链各环节,带来一定业绩弹性。我们认为,新冠口服药有望成为今年重要投资机会,建议积极把握,重点关注进度靠前的国内研发创新企业、海外大药企创新药CDMO产业链以及仿制药产业链,如君实生物、药明康德、凯莱英、博腾股份、普洛药业、九洲药业、天宇股份、奥翔药业、司太立、奥锐特、同和药业、美诺华等。 疫情反复,序贯加强免疫接种持续推进,建议关注疫苗板块投资机会。近期,国内香港、广东、浙江、吉林、上海等地短时间内出现散发疫情,疫苗仍旧是疫情防控的重要手段。此外,国家卫生健康委已开始部署序贯加强免疫接种。考虑到新冠疫情流感化趋势越来越明显,建议关注新冠疫苗相关开发企业,包括智飞生物、康泰生物、康希诺-U、沃森生物等。长期来看,各个疫苗头部企业均有重磅大品种放量或即将上市放量,叠加新冠疫情下的预防接种认知度提升,我们预计大品种接种率有望持续提升、逐步接近发达国家水平,二类苗行业近3-5年有望实现复合20%-30%增长,推荐智飞生物、康泰生物、万泰生物、康华生物、华兰生物、百克生物等。 重点推荐个股表现:3月重点推荐:迈瑞医疗、药明康德、药明生物、智飞生物、万泰生物、康龙化成、泰格医药、凯莱英、君实生物、康泰生物、信达生物、健友股份、昭衍新药、拱东医疗、天宇股份、司太立、奥翔药业;本周平均上涨5.37%,跑赢医药行业4.29%。 一周市场动态:对2022年初到目前的医药板块进行分析,医药板块收益率-12.5%,同期沪深300收益率-13.7%,医药板块跑赢沪深300收益率1.1%。本周沪深300下跌0.9%,医药生物行业上涨1.1%,处于28个一级子行业第3位,子板块除医疗器械、医疗服务下跌外其余均上涨,其中生物制品涨幅最高,为6.29%,化学制药涨幅最小,为0.90%。以2022年盈利预测估值来计算,目前医药板块估值28.03倍PE,全部A股(扣除金融板块)市盈率大约为21.09倍PE,医药板块相对全部A股(扣除金融板块)的溢价率为32.93%。以 TTM 估值法计算,目前医药板块估值28.7倍PE,低于历史平均水平(37.2倍PE),相对全部A股(扣除金融板块)的溢价率为42%。 风险提示:政策扰动风险、药品质量问题、研究报告使用的公开资料可能存在信息滞后或更新不及时的风险。 国内外新冠口服药进展不断,建议持续重点把握。本周沪深300下跌0.9%,医药生物行业上涨1.1%,处于28个一级子行业第3位。本周医药板块行情继续围绕新冠相关主题展开,我们建议继续重点把握新冠口服药产业链机会,国内外已上市或在研药物进展不断:1)辉瑞Paxlovid:3月15日,国家卫健委和中医药管理局联合发布《新型冠状病毒肺炎诊疗方案(试行第九版)》,将辉瑞Paxlovid和腾盛博药国产单克隆抗体(安巴韦单抗/罗米司韦单抗注射液)写入诊疗方案;3月17日,日内瓦药品专利池(MPP)宣布,与全球35家企业(包括API制剂一体化龙头、复星医药、普洛药业、九洲药业、迪赛诺等5家中国药企)签署协议,授权生产辉瑞口服新冠治疗药物奈玛特韦(nirmatrelvir,即PF-07321332)原料药或/和制剂。 获得授权的仿制药企业将能够向全球95个中低收入国家/地区提供Paxlovid组合疗法,覆盖全球约53%的人口。辉瑞预计Paxlovid在2022年的产能会达到1.2亿个疗程,2022年销售额预计为220亿美元。2)君实生物VV116:3月17日公告显示,I期数据良好,国际多中心III期临床完成首例患者入组及给药。3)真实生物阿兹夫定:初步分析数据良好,正在巴西等国开展III期临床研究。此外CDE官网显示,真实生物正在申请Ⅱ类会议的沟通交流。4)盐野义S-217622:已于2月25日向日本厚生劳动省提交了生产和销售许可申请,目前,盐野义已经生产完成了100万份口服药,预计4月起能实现1000万人份/年的产能。 目前除了已上市的默沙东Molnupiravir和辉瑞Paxlovid,全球范围内研发进度较快的新冠口服特效药主要包括真实生物阿兹夫定、盐野义S-217622以及君实生物VV116等三款。在全球疫情反复、放开需求背景下,新冠口服药凭借疗效及便捷等优势,有望成为抗疫重要手段。考虑目前全球产能的短缺以及原研对研发进度的要求,国内医药制造企业有望通过多年积累的工艺开发、规模生产、客户关系等优势,深度参与产业链各环节,带来一定业绩弹性。我们认为,新冠口服药有望成为今年重要投资机会,建议积极把握,重点关注进度靠前的国内研发创新企业、海外大药企创新药CDMO产业链以及仿制药产业链,如君实生物、药明康德、凯莱英、博腾股份、普洛药业、九洲药业、天宇股份、奥翔药业、司太立、奥锐特、同和药业、美诺华等。 图表1:国内外药企新冠治疗药物情况(不包含中和抗体) 图表2:国外新冠疫情总体趋势(万例) 图表3:国外新冠病毒肺炎新增确诊数趋势(万例) 图表4:国外新冠病毒肺炎现有确诊数(例) 图表5:国内新冠病毒肺炎现有确诊数(例) 疫情反复,序贯加强免疫接种持续推进,建议关注疫苗板块投资机会。近期,国内香港、广东、浙江、吉林、上海等地短时间内出现散发疫情,疫苗仍旧是疫情防控的重要手段。此外,国家卫生健康委已开始部署序贯加强免疫接种。考虑到新冠疫情流感化趋势越来越明显,建议关注新冠疫苗相关开发企业,包括智飞生物、康泰生物、康希诺-U、沃森生物等。长期来看,各个疫苗头部企业均有重磅大品种放量或即将上市放量,叠加新冠疫情下的预防接种认知度提升,我们预计大品种接种率有望持续提升、逐步接近发达国家水平,二类苗行业近3-5年有望实现复合20%-30%增长,推荐智飞生物、康泰生物、万泰生物、康华生物、华兰生物、百克生物等。 图表6:全球新冠肺炎疫苗累计接种剂次(单位:剂) 图表7:全球各国日均疫苗接种情况(单位:剂) 行业热点聚焦: 1)3月15日,国家卫健委和中医药管理局联合发布《新型冠状病毒肺炎诊疗方案(试行第九版)》。 2)截至3月16日,国家药监局已批准12个新冠病毒抗原检测试剂产品。 3)3月17日,日内瓦药品专利池(MPP)宣布,与全球35家企业签署协议,授权生产辉瑞口服新冠治疗药物奈玛特韦(nirmatrelvir,即PF-07321332)原料药或/和制剂。获得授权的仿制药企业将能够向全球95个中低收入国家/地区提供Paxlovid组合疗法,覆盖全球约53%的人口。 4)3月17日,君实生物公告VV116的3项Ⅰ期临床数据,研究结果显示,VV116在健康受试者中表现出令人满意的安全性和耐受性,且口服吸收迅速,可在空腹或普通饮食条件下口服用药,建议在后续临床研究中探索每日两次200毫克至600毫克给药剂量,这是国产口服小分子抗SARS-CoV-2药物首次公布I期临床数据;同时还公告,VV116已启动一项在中重度新型冠状病毒肺炎受试者中评价VV116对比标准治疗的有效性和安全性的国际多中心、随机、双盲、对照III期临床研究,并已完成首例患者入组及给药。 医药生物行业科创板申报情况:本周麦澜德已问询。当前申报企业共142家,其中已发行81家,注册生效6家,终止注册3家,提交注册7家,已问询19家,已受理1家,中止1家,终止状态24家。 图表8:医药生物行业科创板企业申报情况(不包含已上市公司) 一周市场动态:对2022年初到目前的医药板块进行分析,医药板块收益率-12.5%,同期沪深300收益率-13.7%,医药板块跑赢沪深300收益率1.1%。本周沪深300下跌0.9%,医药生物行业上涨1.1%,处于28个一级子行业第3位,子板块除医疗器械、医疗服务下跌外其余均上涨,其中生物制品涨幅最高,为6.29%,化学制药涨幅最小,为0.90%。 图表9:医药子行业月涨跌幅和周涨跌幅比较(%) 板块估值:以2022年盈利预测估值来计算,目前医药板块估值28.03倍PE,全部A股(扣除金融板块)市盈率大约为21.09倍PE,医药板块相对全部A股(扣除金融板块)的溢价率为32.93%。以 TTM 估值法计算,目前医药板块估值28.7倍PE,低于历史平均水平(37.2倍PE),相对全部A股(扣除金融板块)的溢价率为42%。 图表10:医药板块整体估值溢价(2022盈利预测市盈率) 图表11:医药板块整体估值溢价(扣除金融板块,2010年至今) 个股表现:受事件、政策驱动,以及新冠特效药产业链个股涨势靠前;部分前期涨幅较大的个股有所调整。 图表12:医药板块本周个股涨幅榜(扣除ST股) 图表13:医药板块本周个股跌幅榜(扣除ST股) 本周中泰医药报告:专题研究: 《新冠诊疗方案更新,持续看好新冠产业链投资机会-(祝嘉琦/孙宇瑶)》2022.03.16《千亿种植牙市场正启航,看好产业链国产化机遇-(祝嘉琦/孙宇瑶)》2022.03.13行业周报: 《首批5款新冠抗原自测试剂盒获批,重视疫情反复下的两条主线机会-(祝嘉琦/李建)》2022.03.13公司点评: 《万泰生物:疫苗与IVD齐亮眼,看好国产HPV加速放量-(祝嘉琦/孙宇瑶)》2022.03.17 《长春高新:生长激素全年表现亮眼,百克疫苗受累新冠接种挤兑-(祝嘉琦/张楠)》2022.03.17《奥锐特:扩充产能丰富产品线,竞争力持续提升-(祝嘉琦/李建)》2022.03.15 《凯莱英:1、2月经营数据强劲,全年有望持续高速增长-(祝嘉琦/崔少煜)》2022.03.13 重点推荐个股表现:中泰医药重点推荐本月平均上涨0.93%,跑赢医药行业2.01%;本周平均上涨5.37%,跑赢医药行业4.29%。 图表14:中泰医药重点推荐本月表现 重点公司动态: 1.【万孚生物】1)公司近日收到国家药品监督管理局颁发的1项《医疗器械注册变更文件》;2)全自动核酸扩增分析系统、血栓弹力图仪取得产品注册证书。 2.【恒瑞医药】1)公司及子公司苏州盛迪亚生物医药有限公司、上海盛